Ні, і ось чому.Працівник установи після демобілізації подав заяву про звільнення за власним бажанням. Чи нараховується працівнику грошова компенсація за невикористану додаткову відпустку як учасника бойових дій? Чи включати до суми середньомісячного заробітку, що подається для подальшого відшкодування з державного бюджету, компенсацію за невикористану відпуску?
Оплату роботи працівників, які залучаються закладами, установами та організаціями охорони здоров’я для проведення консультацій, здійснюють відповідно до пункту 2.3 Умов оплати праці працівників закладів охорони здоров’я та установ соціального захисту населення, затвердженого наказом Міністерства праці та соціальної політики України, Міністерства охорони здоров’я України від 05.10.2005 № 308/519 (далі — Умови № 308/519).Заклад охорони здоров’я періодично для проведення консультацій залучає сторонніх лікарів-консультантів. Як правильно оформити відносити з такими лікарями та у якому розмірі оплатити їх послуги?
<b>Ні, не потрібно.</b> І ось чому.Головний бухгалтер став до роботи у травні 2013 року після виходу з відпустки для догляду за дитиною до досягнення нею 3-річного віку. Чи потрібно оцінювати виконання своїх повноважень таким бухгалтером?
З 01.01.2015 діє нова редакція частини шостої статті 8 Закону України Про збір та облік єдиного внеску на загальнообов’язкове державне соціальне страхування від 08.07.2010 № 2464-VI (далі — Закон № 2464). Тож наразі, якщо база нарахування ЄСВ не перевищує розміру мінімальної заробітної плати (далі — мзп), встановленої законом на місяць, за який нараховується заробітна плата (дохід), <b>сума ЄСВ розраховується як</b> добуток розміру мзп, встановленої законом на місяць, за який нараховується заробітна плата (дохід), та ставки єдиного внеску, встановленої для відповідної категорії платника.У грудні 2014 року працівниці за лікарняним були нараховані декретні за період з 15.12.2014 по 19.04.2015. Утім, у лютому 2015 року у зв’язку з важкими пологами їй надали другий лікарняний на період з 20.04.2015 по 03.05.2015 й продовжили відпустку у зв’язку з вагітністю та пологами на 14 днів. Чи потрібно робити перерахунок ЄСВ (з розрахунку мінімальної заробітної плати)? Якщо так, то за який період?
У типовій конфігурації перерахування податку на доходи фізичних осіб (ПДФО) для співробітників організацій здійснюється під час виплати заробітної плати, а також при оформленні міжрозрахункових виплат (аванс, відпускні, лікарняні тощо).Загальні положення. Строки сплати. Порядок сплати
Відповідно до статті 35 Закону України Про державну службу від 16.12.1993 № 3723-XII державним службовцям надається щорічна відпустка з виплатою допомоги для оздоровлення у розмірі посадового окладу. Така виплата є обов’язковою.Як правильно нарахувати допомогу на оздоровлення держслужбовцю в розмірі середньомісячної заробітної плати — для розрахунку береться заробітна плата за попередні 2 чи 12 місяців? Як під час нарахування потрібно враховувати премії?
Наведені в статті приклади відтворювалися в конфігурації «Бухгалтерія для України» (редакція 1.2). Методика, описана в статті, актуальна для конфігурацій «Управління торговельним підприємством для України» (редакція 1.2) і «Управління виробничим підприємством для України» (редакція 1.3).
Сучасні квартири не можуть похвалитися вдалими плануваннями, тому кожен із нас прагне раціонально використовувати кожен квадратний сантиметр своєї житлової площі, щоб розмістити на ній максимальну кількість речей.
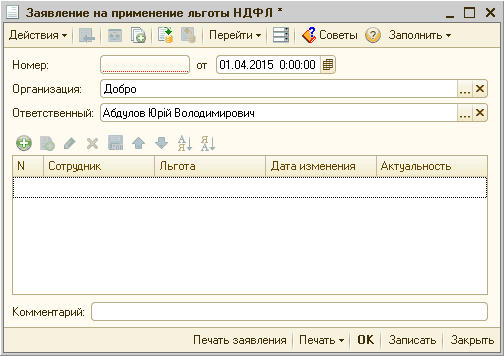
У статті описано методику застосування податкової соціальної пільги, порядок її розрахунку та відображення у звітності на числових прикладах, які відтворювалися в конфігурації «Бухгалтерія для України», редакція 1.2. Методика, описана у статті, також актуальна для конфігурації «Управління торговельним підприємством для України», редакція 1.2. <a name="obshchie-polozheniya"></a><h2>Загальні положення</h2>
У цій статті описано механізм розрахунку індексації зарплати працівників, реалізований у типових конфігураціях «Зарплата та Управління Персоналом для України» (не нижче релізу 2.1.43) та «Управління виробничим підприємством для України» (не нижче релізу 1.3.45).