Знання іноземних мов відчиняє перед фахівцями багато дверей. Першість належить англійській. Але їй наступають на п’яти китайська, арабська, іспанська. На слов’янських теренах популярністю користується польська.
Наведені у статті приклади відтворювалися в конфігурації «Бухгалтерія для України» (редакція 1.2, не нижче релізу 1.2.17.2). Методика, описана у статті, актуальна також для конфігурації «Управління торговим підприємством для України» (редакція 1.2, не нижче релізу 1.2.17).Основні налаштування. Розрахунок курсових різниць. Приклад. Послідовність подій. Аналіз даних
Можливість підбору номенклатурних позицій "За номенклатурою контрагентів" забезпечується заповненням регістру відомостей "Номенклатура контрагентів". У регістрі зберігаються списки номенклатури, можливі для постачання від постачальників. За допомогою регістру можна фіксувати найменування, артикул або код номенклатури, прийнятий у документах цього контрагента. Під час заповнення табличної частини прибуткових документів обробкою "Підбір" з варіантом підбору "За номенклатурою контрагента" у довіднику "Номенклатура" буде видно не всі номенклатурні позиції, а лише ті, які внесено до регістру відомостей. При цьому можна використовувати під час підбору назви номенклатурних позицій, що використовуються контрагентом. Але в обліку відображатимуться найменування, прийняті на підприємстві (наприклад, відповідно до затвердженого на підприємстві класифікатора ТМЦ).
Наведені в методиках рекомендації моделювалися в конфігурації «Комплексний облік для бюджетних установ України», редакція 1.0. Зазначені в статті рекомендації також актуальні для конфігурації «Бухгалтерія для бюджетних установ України», редакція 1.0. <a name="primer"></a><h2>Приклад</h2>
Наведені у статті приклади відтворювалися в конфігурації «Бухгалтерія для бюджетних установ України» (редакція 1.0). Методика, описана у статті, актуальна для конфігурації «Комплексний облік для бюджетних установ України» (редакція 1.0).
Наведені в методиці рекомендації моделювалися в конфігурації «Управління торговельним підприємством для України», редакція 1.2. Стаття також актуальна для конфігурацій «Управління виробничим підприємством для України», редакція 1.3 та «Управління торгівлею для України», редакція 2.3.
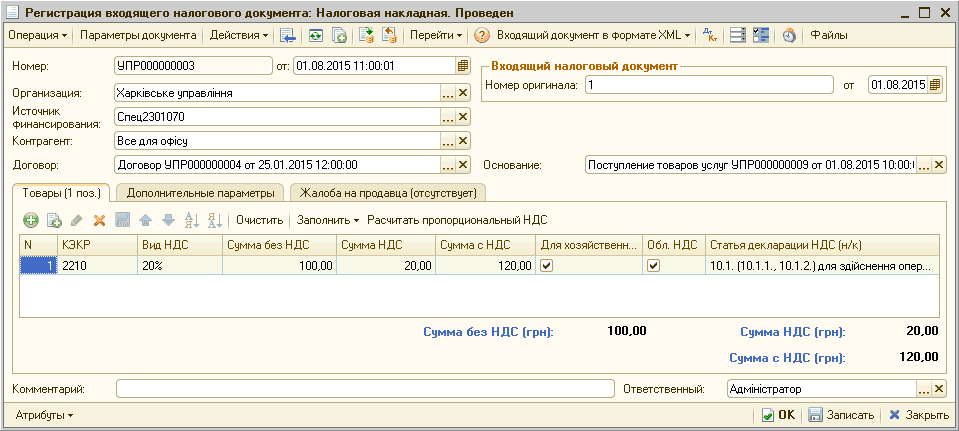
Якщо організація-покупець є платником ПДВ, то будь-які покупки, навіть у постачальників-неплатників ПДВ, мають відображатися в Декларації з ПДВ. Відповідно необхідно оформити документ "Реєстрація вхідного податкового документа" (у конфігурації "Управління виробничим підприємством для України" це документ "Запис книги придбання"). Оскільки фактично постачальник не видав Вам податкову накладну, то в документі слід вибрати вид операції "Інше (товарний чек тощо)".
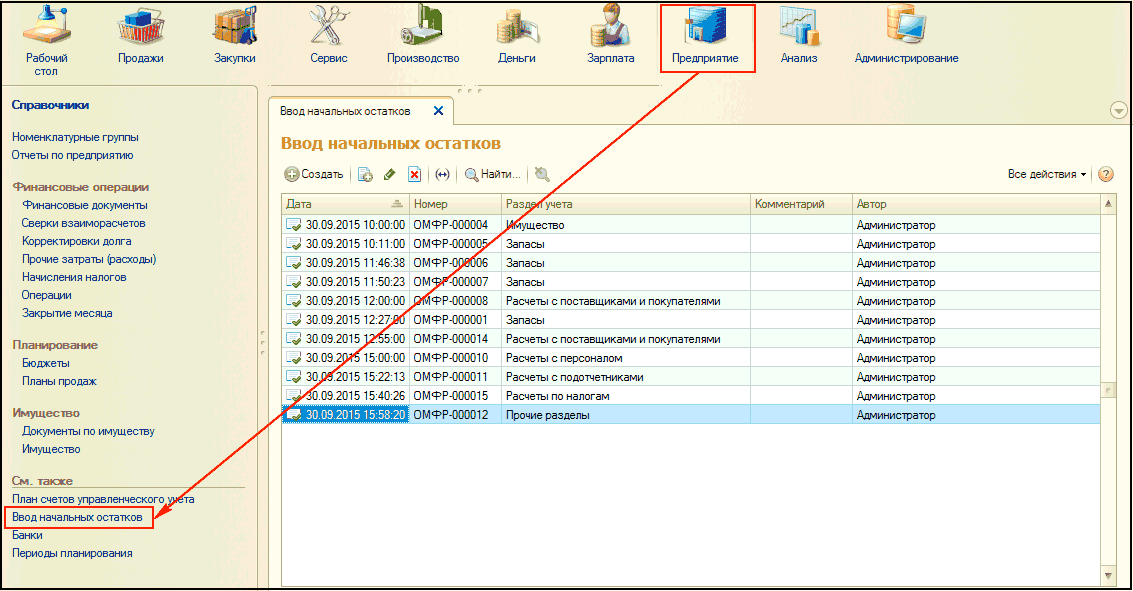
Початкові залишки — це: <ul> <li>грошові кошти, що знаходяться в касі/на розрахунковому рахунку компанії;</li> <li>залишок заборгованості перед постачальниками та постачальників/перед покупцями та покупців;</li> <li>наявність необоротних активів на початок ведення обліку в конфігурації тощо.</li> </ul>
Договір поставки (купівлі-продажу) є одним із найчастіше застосовуваних видів господарських договорів у діяльності суб’єктів господарювання.Загальні положення. Істотні умови договорів поставки. Предмет договору поставки. Строки поставки. Визначення ціни. Специфікація договору поставки. Умови поставки. Порядок оплати товару, що поставляється. Якість товарів, що поставляються. Комплектність товарів, що поставляються. Тара та упаковка. Гарантія якості товару (гарантійні зобов’язання). Відповідальність сторін. Зразок договору поставки. Документи
Наведені у статті приклади моделювалися в конфігурації «Бухгалтерія для бюджетних установ України» (редакція 1.0). Методика, описана у статті, актуальна для конфігурації «Комплексний облік для бюджетних установ України» (редакція 1.0).