Тема публікацій

Придбання

Довідкові матеріали за цією темою.

58 публікацій

За напрямом

Фільтр за розділом

Усі розділи
Матеріал

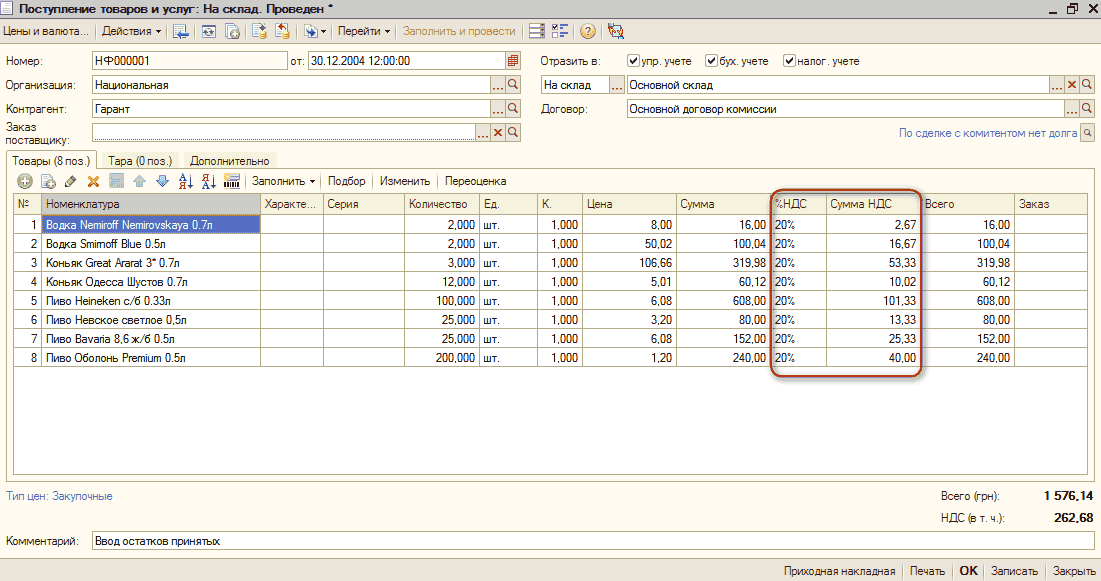
Очікуваний і підтверджений ПДВ

Наведені у статті приклади відтворювалися в конфігурації "Бухгалтерія для України" (редакція 1.2). Методика, описана у статті, актуальна для конфігурацій "Управління торговельним підприємством для України" (редакція 1.2) та "Управління виробничим підприємством для України" (редакція 1.3).1. Загальні положення

Читати
Матеріал

Податковий облік активів

Облік витрат відбувається методом нарахування (ПКУ), тобто витрати нараховуються не в момент придбання, а при вибутті запасів. Тому інформацію про те, яка сума входитиме до складу при вибутті, необхідно фіксувати вже в момент придбання. При цьому суми витрат у бухгалтерському обліку та в податковому можуть відрізнятися, тобто з даних бухгалтерського обліку не завжди можна визначити суми за податковим обліком.

Читати
Матеріал

Не заповнюються регламентовані звіти "Декларація з ПДВ" і "Декларація з ПДВ (скорочена)", хоча всі проводки з ПДВ були внесені. Чому так відбувається?

У конфігурації регламентовані звіти "Декларація з ПДВ" і "Декларація з ПДВ (скорочена)" заповнюються на підставі первинних документів: "Запис книги придбання", Податкова накладна", "Додаток 1", "Додаток 2". Для автоматичного формування цих регламентованих звітів Ви повинні вносити перелічені документи, при цьому слід обов'язково їх проводити.

Читати
Матеріал

Як у бюджетній конфігурації відобразити факт придбання і видачі путівок на санаторно-курортне лікування працівника?

Відображення факту придбання і видачі путівок на санаторно-курортне лікування в конфігурації можливе за допомогою введення такого ланцюжка документів:

Читати
Матеріал

Чому за методу обліку товарів "за середнім" неможливий облік партій товарів, взятих і переданих на реалізацію?

Для правильного розрахунку собівартості товару, комісійної винагороди залежно від партії надходження товару необхідно фіксувати суму придбання, ціну реалізації для кожної партії окремо. За методу обліку партій товарів "за середнім" не фіксується інформація про кожну партію товару. Інформація про кількість, суми надходження та реалізації фіксується загалом для номенклатурної позиції і відповідно неможливо виконати точний розрахунок комісійної винагороди, сум взаєморозрахунків з комісіонером або комітентом. параметрів . Тому в типових конфігураціях "Торгівля + склад для України" і "Комплексна конфігурація для України (за увімкненої ділянки "Торгівля + склад") при використанні партійного обліку товару "за середнім" облік партій товарів, взятих і переданих на реалізацію, не ведеться.

Читати
Матеріал

Засоби контролю облікових даних ПДВ

Враховуючи "подвійну" природу ПДВ, який відображається і в бухгалтерському, і в податковому обліку, аналізувати коректність відображення операцій з ПДВ також можна звітами за даними двох видів обліку.Принципи та методи аудиту нарахування ПДВ. Контроль і коригування очікуваного та підтвердженого ПДВ. Вкладка "Придбання". Вкладка "Продажі".. Звіти для аналізу та контролю ПДВ

Читати
Матеріал

Відображення господарських операцій з точки зору обліку ПДВ

У цьому тексті описується спосіб заповнення даних з ПДВ. Також ідеться про облік отриманих податкових документів та облік вхідного ПДВ. Облік вхідного очікуваного ПДВ. Облік отриманих податкових документів

Читати
Записатися телефоном