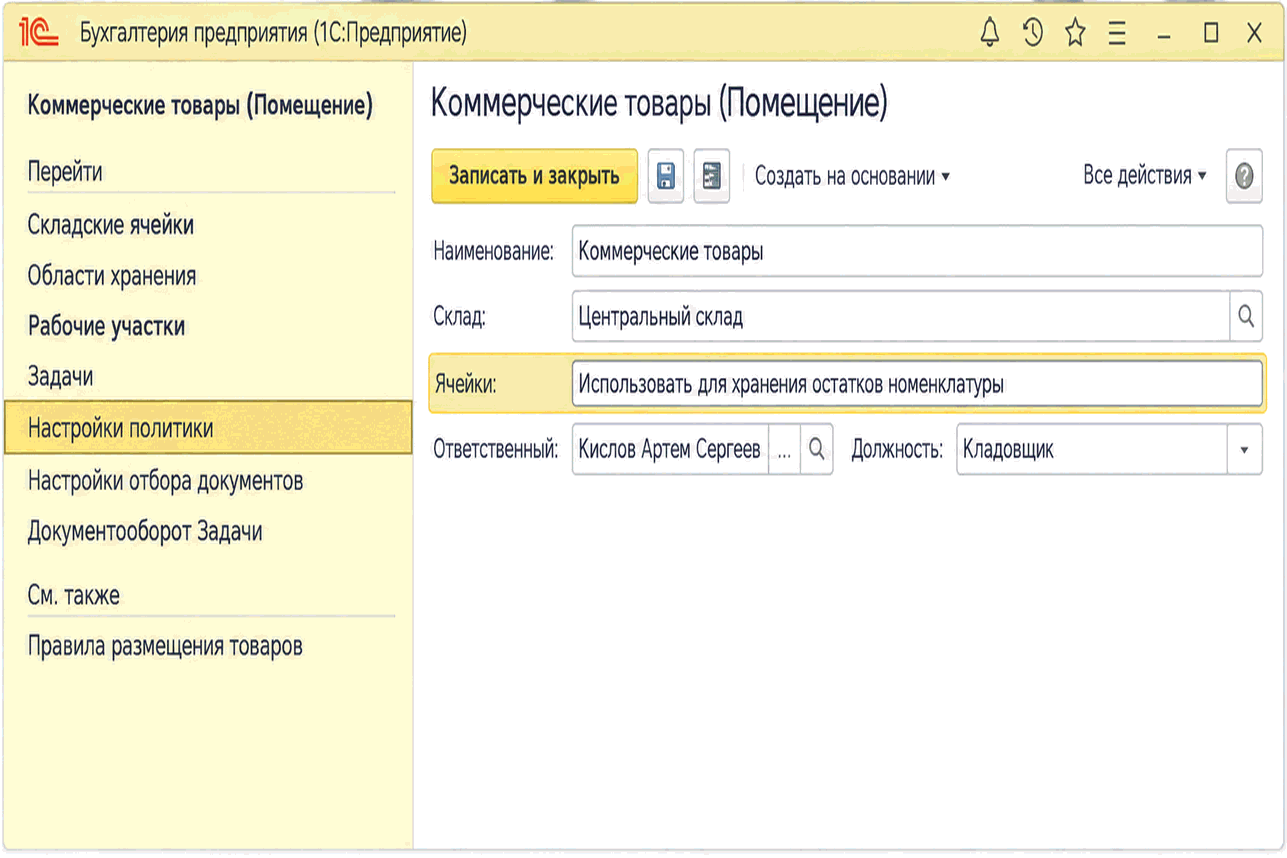
Опис розрахунку оптимальної кількості упаковок і нормативного запасу для підживлення зон швидкого відбору. Наведено параметри прогнозу, облік XYZ-класів і порядок використання результатів розрахунку.. Приклад. Приклад. Приклад
Файл appsrvrs.lst містить список серверів BAF, зареєстрованих в утиліті адміністрування інформаційних баз для клієнт-серверного варіанта. Описано його застосування в ОС Windows і розташування.
Описано панель розділів в інтерфейсі «Таксі» BAS, меню функцій, пошук команд і додавання до Вибране. Розглянуто команди навігації, команди дій та їх налаштування.. Команди навігації
ПКУ не містить норм, на підставі яких платники ПДВ зобов’язані розшифровувати суми своїх податкових зобов’язань та податкового кредиту в розрізі контрагентів – покупців і постачальників. Але, незважаючи на це, від платників цього податку вимагають разом з декларацією з ПДВ подавати додаток <i>Розшифровки податкових зобов’язань та податкового кредиту в розрізі контрагентів (Д5)</i> (далі – додаток Д5). Форму додатка, як і форму декларації з ПДВ, затверджено наказом Мінфіну України від 28.01.2016 р. № 21, що набрав чинності з 01.02.2016 р.Загальні положення. Порядок заповнення. Розділ І Податкові зобов’язання. Розділ ІІ Податковий кредит. Оформлення та подання додатка Д5 до органів ДФС. Виправлення помилок. Документи
Відповідно до п. 4 частини другої ст. 6 Закону № 2464 <b><i>платники ЄСВ (у т. ч. й роботодавці — юридичні особи) зобов’язані подавати звітність</i></b> до органу ДФСУ за основним місцем обліку. Загальні положення. Строки подання звітності. Порядок подання звітності. Склад звітності та порядок її складання. Титульний аркуш Перелік таблиць звіту. Таблиця 1. Нарахування єдиного внеску. Таблиця 5. Відомості про трудові відносини осіб. Таблиця 6. Відомості про нарахування заробітної плати (доходу) застрахованим особам. Таблиця 7. Наявність підстав для обліку стажу окремим категоріям осіб відповідно до законодавства. Документи
Визначення терміна <b><i>сумнівна заборгованість</i></b> відсутнє в ПКУ. Підпункт 14.1.84 ст.14 ПКУ дозволяє використовувати терміни для цілей розділу III Податок на прибуток підприємств цього Кодексу у значеннях, визначених <i>Законом України "Про бухгалтерський облік та фінансову звітність в Україні" і національними та міжнародними положеннями (стандартами) фінансової звітності, національними положеннями (стандартами) бухгалтерського обліку</i>.Загальні положення. Сумнівна заборгованість. Безнадійна заборгованість
Відповідно до пп.2.2 Постанови № 31 страхувальники (у т.ч. підприємства), які <b><i>мають заборгованість зі сплати страхових внесків</i></b> на загальнообов’язкове державне соціальне страхування від нещасних випадків на виробництві та професійних захворювань (далі – страхові внески)<sup>1</sup>, подають до робочих органів Фонду соціального страхування від нещасних випадків на виробництві та професійних захворювань України (далі – Фонд) звітність до повного погашення такої заборгованості.Загальні положення. Строки подання. Порядок подання. Склад звітності та порядок її складання. Документи
У звіті виводяться підсумкові дані з точністю до валюти обліку в розрізі аналітики (розрахункових рахунків). Водночас, щоб отримати загальний "валютний підсумок" (за кількома розрахунковими рахунками), доведеться складати різні валюти в один загальний підсумок. І ці суми (наприклад, долари, складені з євро) не матимуть сенсу, тому такі дані й не виводяться.
Для введення залишків за придбаним обладнанням, не введеним в експлуатацію, необхідно скористатися спеціалізованою формою введення початкових залишків (меню "Сервіс" - "Введення початкових залишків"). У формі, що відкрилася, слід вибрати рахунок, за яким вноситимуться залишки (наприклад, рахунок "104" або "106") і натиснути кнопку "Ввести залишки за рахунком".