У цій статті наведено рекомендації щодо введення початкових залишків грошових коштів до інформаційної бази конфігурації "Бухгалтерія для України".Приклад. Додавання нового документа «Введення початкових залишків»
Під час виробництва продукції досить часто виникає необхідність використання одного виду матеріалів замість іншого. У конфігурації не реалізовано штатного механізму використання подібних матеріалів. У цій статті буде наведено варіанти вирішення цієї проблеми.Варіант 1.. Варіант 2.. Варіант 3.
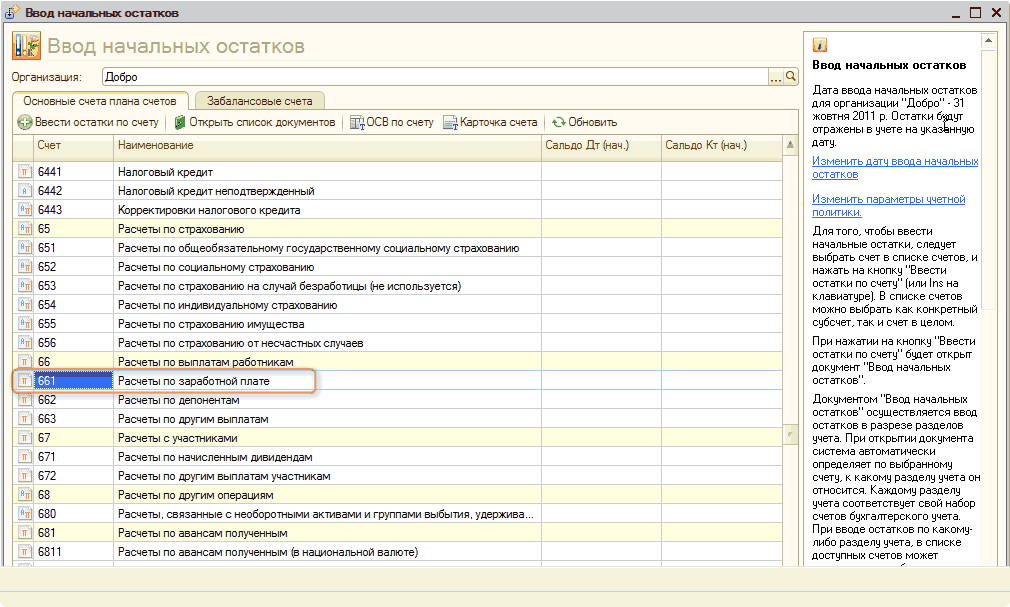
У цій статті наведено рекомендації щодо введення початкових залишків за розрахунками з працівниками, а також дані обліку сум нарахованого ПДФО та внесків до фондів соціального страхування, які необхідно ввести після оформлення кадрових документів і перед початком розрахунку зарплати в інформаційну базу конфігурації "Бухгалтерія для України".Додавання нового документа «Введення початкових залишків»
У цій статті буде описано зміни, внесені до типових українських конфігурацій для відображення змін у порядку обліку гудвілу, згідно зі змінами в стандартах бухгалтерського обліку, внесеними наказом Мінфіну №989 від 25.11.02.
За замовчуванням у типовій комплексній конфігурації з увімкненою ділянкою "Торгівля + склад" партійний облік з використанням методів FIFO або LIFO ведеться лише для товарів, тари та продукції. Під час списання інших видів ТМЦ партії необхідно вибирати вручну. Це буває незручно за наявності у підприємства досить великого обсягу таких ТМЦ. У цій статті буде розглянуто методику включення партійного обліку матеріалів та інших ТМЦ у типовій комплексній конфігурації для України.
Питанням знецінення активів присвячений однойменний стандарт МСФЗ (IaS) 36. У програмі знецінення активів фіксується в обліку за допомогою документа "Знецінення активів (міжнародний)". Методичні основи тестів на знецінення. Ознаки знецінення. Чиста вартість реалізації. Цінність подальшого використання - оцінка ("сурогат") справедливої вартості. Відображення знецінення активів у програмі - за видами активів. Основні засоби та інвестиційна нерухомість. Дебіторська заборгованість. Інші фінансові активи. Грошові кошти з обмеженням щодо використання.
У типовій конфігурації "Виробництво + послуги + бухгалтерія для України" для відображення надходження послуг від іноземного постачальника слід скористатися наступним алгоритмом.
У цій статті наведено рекомендації щодо введення початкових залишків до інформаційної бази конфігурації <strong>Управління виробничим підприємством для України</strong> для подальшого ведення в ній управлінського, бухгалтерського та податкового обліку. Дані про початкові залишки необхідні для повноцінного функціонування програми й отримання достовірних показників у звітах.Матеріально-виробничі запаси. Матеріальні цінності, що перебувають у власності підприємства. Зворотна тара. Матеріальні цінності, взяті на комісію. Матеріальні цінності, передані на комісію. Матеріальні цінності, передані на комісію за договором субкомісії. Транспортно-заготівельні витрати. Матеріальні цінності, передані в переробку, отримані для переробки. Виробничі витрати. Виробничі витрати. Брак у виробництві. Загальновиробничі та адміністративні витрати. Переробка давальницької сировини. Переробка давальницької сировини на підприємстві. Випуск продукції стороннім переробником. Основні засоби. Параметри основних засобів, які мають бути встановлені під час введення залишків. Введення даних про виробіток основних засобів. Об'єкти будівництва. Нематеріальні активи. Спецодяг і спецоснащення (МШП та малоцінні необоротні активи). Розрахунки з контрагентами. Розрахунки з контрагентами. Розрахунки зі співробітниками. Розрахунки з підзвітними особами. Грошові кошти. Розрахунки за податками та зборами. Інші розділи бухгалтерського обліку. Відстрочені податкові активи та зобов'язання. Введення та коригування початкових залишків на плані рахунків бюджетування
Рахунок обліку номенклатурної позиції вказувався в картці об'єкта довідника "Номенклатура". Під час проведення документів рахунок обліку номенклатури вибирався з картки та використовувався у проводках. Відповідно, наприклад, якщо одна й та сама номенклатура придбавалася як для виробництва, так і для оптового продажу, то необхідно було створювати дві картки номенклатури з рахунками обліку 201 і 281.1С:Бухгалтерія 7.7 для України. 1С:Бухгалтерія 8 для України
Завдання №1. Довідник "Статті витрат ". Завдання №2. Довідник "Способи відображення витрат на амортизацію". Завдання №3. Довідник "Основні засоби". Завдання №4. Довідник "Номенклатура". Завдання №5. Регістр відомостей "Рахунки обліку номенклатури". Завдання №6. Введення залишків основних засобів (ОЗ). Завдання №7. Аналіз залишків ОЗ. Операції з ОЗ і МНМА. Завдання №8. Купівля ОЗ і малоцінних необоротних активів (МНМА). Завдання №9. Введення в експлуатацію ОЗ. Завдання №10. Введення в експлуатацію МНМЛ (пооб'єктний облік). Завдання №11. Нарахування амортизації. Завдання №12. Аналіз вартісних параметрів НА. Завдання №13. Нарахування амортизації. Завдання №14. Облікова політика. Завдання №15. Довідник "Об'єкти будівництва". Завдання №16. Отримання від контрагента послуг з ремонту. Завдання №17. Закінчення поточного ремонту ОЗ