Реалізація товарів нерезиденту.
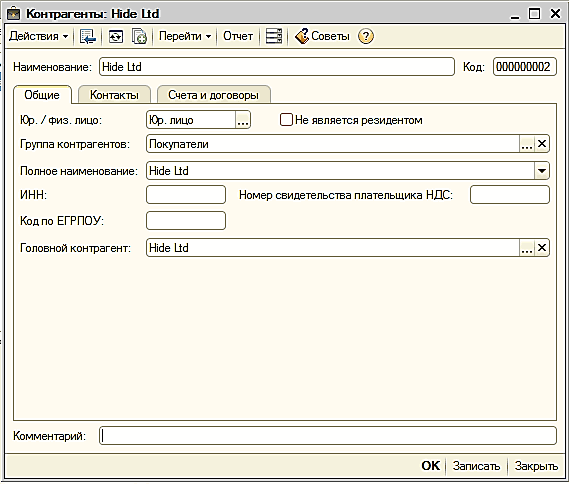
Цей розділ допоможе вам створювати в інформаційній базі договір із контрагентами-нерезидентами, фіксувати реалізацію товарів і надходження оплати.
ЧитатиТема публікацій
Довідкові матеріали за цією темою.
Цей розділ допоможе вам створювати в інформаційній базі договір із контрагентами-нерезидентами, фіксувати реалізацію товарів і надходження оплати.
ЧитатиУ цьому розділі розглядається тема знижок і націнок, а також тема реалізації та надання послуг. Тут представлено, які знижки мають бути, якого розміру, яку робити націнку тощо.Реалізація за схемою. Надання послуг
ЧитатиНаведений у статті приклад відтворювався в конфігурації "Бухгалтерія для України", (редакція 1.2).Приклад
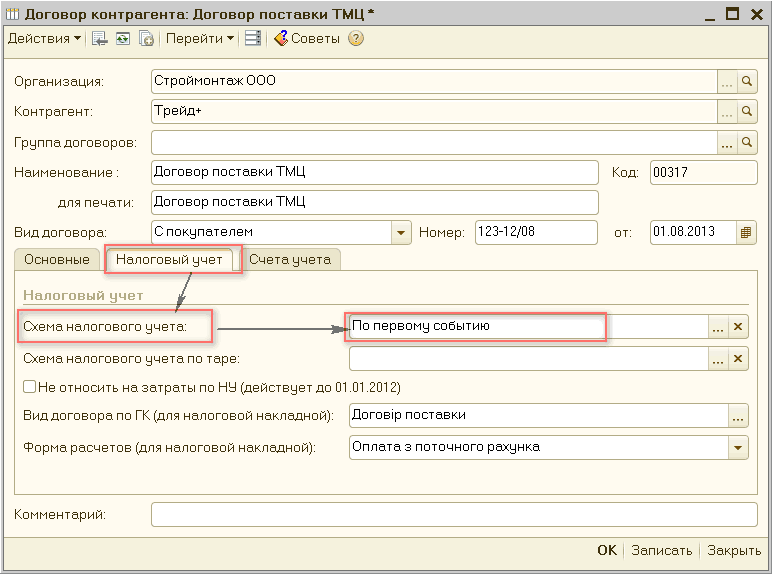
ЧитатиНаведені в статті приклади відтворювалися в конфігурації "Бухгалтерія для України" (редакція 1.2).1. Загальні відомості. 2. Основні параметри шапки договору з контрагентом
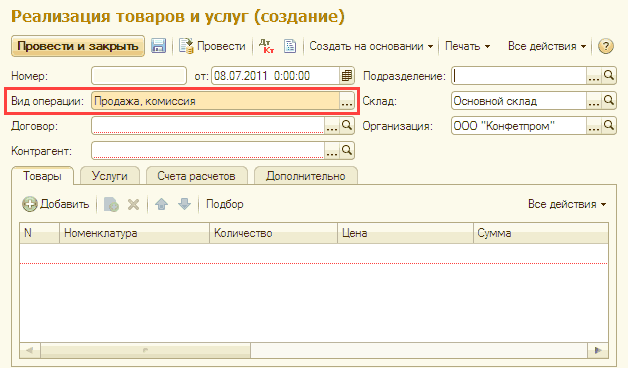
ЧитатиУ разі, якщо на формі є поле, вибір значення в якому суттєво впливає на склад інших елементів форми, необхідно виділяти його візуально. "#536ac2"Наприклад, Вид операції, Вид документа тощо.
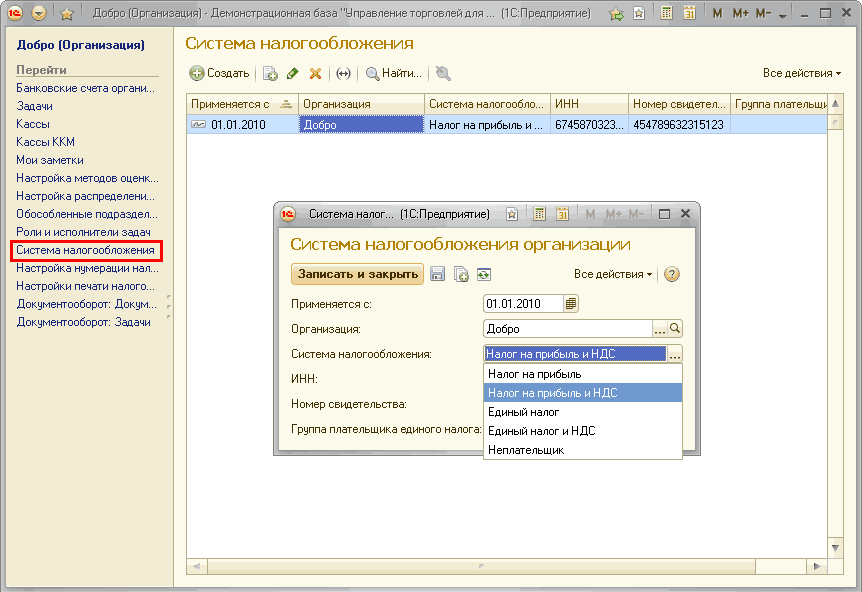
ЧитатиУ цьому розділі розглядаються питання, що стосуються початкового заповнення інформації про власне підприємство. До яких довідників необхідно ввести інформацію про власне підприємство?. Чи можуть до складу підприємства входити організації, які застосовують різні системи оподаткування?. На скількох складах можуть зберігатися товари на підприємстві?. Чи можна для товару зазначити конкретне місце зберігання (стелаж, комірку, палету тощо)?. Як здійснюється контроль залишків на складах? Залишки контролюються за кожним складом, за всіма складами або за кожною конкретною організацією?. Чи можна зробити так, щоб під час оформлення документів автоматично заповнювалася інформація про підрозділ?
ЧитатиДрукована форма «Товарно-транспортної накладної» відсутня.1С:Бухгалтерія 7.7 для України. 1С:Бухгалтерія 8 для України
ЧитатиУ документах "Реалізація товарів і послуг" та "Рахунок на оплату покупцям" надання знижок сумою за рядком або сумою за документом не передбачено. Для відображення факту надання таких знижок у документі "Реалізація товарів і послуг" можна скористатися таким механізмом:
ЧитатиУ типовій конфігурації існує можливість використання як зовнішніх друкованих форм, так і друкованих форм, вбудованих у структуру метаданих конфігурації. За замовчуванням вищий пріоритет використання мають зовнішні друковані форми, які розташовані в папці PrnForms каталогу інформаційної бази.
ЧитатиЗвіт "Відомість за взаєморозрахунками з контрагентами" необхідно розглядати з боку підприємства. Додатний залишок являє собою борг контрагента підприємству. Від'ємний — борг підприємства контрагенту. Надходження — збільшення боргу контрагента перед підприємством, витрата — зменшення.
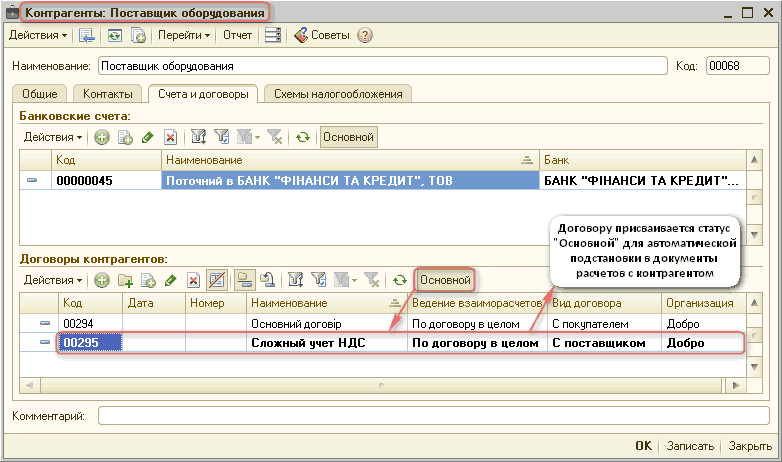
ЧитатиУ конфігурації "Управління торгівлею для України" реалізовано різні варіанти ведення взаєморозрахунків: за договором загалом, за замовленнями, за рахунками. Окремо встановлюється варіант ведення контролю за документами розрахунків у договорі контрагента. З одним контрагентом може бути оформлено кілька договорів з різними видами взаєморозрахунків.Відвантаження товарів покупцю в кредит. Відвантаження товару покупцю за попередньою передоплатою
Читати