Тема публікацій

Розділ

Статті та довідкові матеріали за цією темою.

136 публікацій
Матеріал

Як за допомогою звіту "Моніторинг цільових показників" проаналізувати борг контрагенту?

Для аналізу боргу контрагенту за допомогою звіту "Моніторинг цільових показників" попередньо необхідно виконати налаштування довідника "Варіанти аналізу цільових показників" (розділ "Моніторинг цільових показників"). Потрібно створити ціль "Оптимізація оборотних коштів" - "Оптимізація кредиторської заборгованості" з цільовим показником "Кредиторська заборгованість".

Читати
Матеріал

Звітність до Фонду соціального страхування з тимчасової непрацездатності

Відповідно до п.4 частини другої ст.27 Закону № 2240 страхувальники (у т.ч. підприємства) зобов'язані вести облік коштів загальнообов'язкового державного соціального страхування у зв'язку з тимчасовою втратою працездатності та витратами, зумовленими похованням, і своєчасно <b><i>подавати органам Фонду соціального страхування з тимчасової втрати працездатності (далі – Фонд) звітність за такими коштами</i></b>.Загальні положення. Строки подання. Порядок подання. Склад звітності та порядок її складання. Документи

Читати
Матеріал

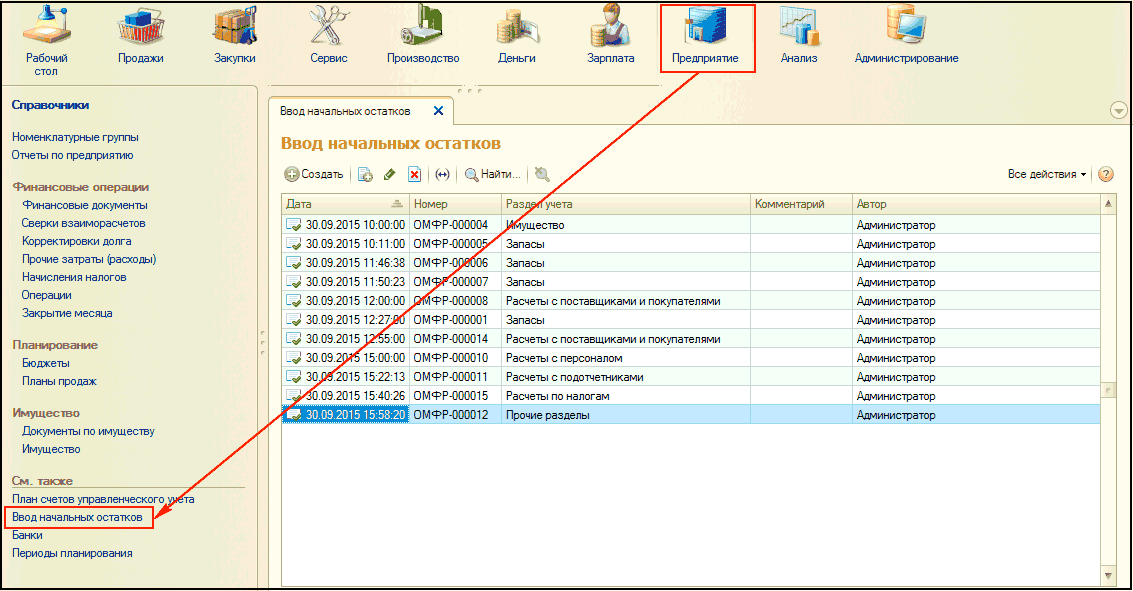
Введення початкових залишків

Перш ніж розпочати реєстрацію фактів господарської діяльності за допомогою "1С:Бухгалтерії 8 для України", необхідно ввести початкові залишки за рахунками бухгалтерського обліку. Це забезпечить правильне відображення поточних залишків у стандартних і регламентованих звітах. Якщо ж підприємство нове і господарська діяльність у ньому ще не велася, то вводити початкові дані не потрібно.

Читати
Матеріал

Як вказати, що склад є адресним?

Для того щоб вказати, що склад є адресним, необхідно в картці складу (розділ "Нормативно-довідкова інформація" - панель навігації "Підприємство" - "Склади (складські території)") на вкладці "Ордерна схема та структура" у рядку "Комірки" вибрати значення "Використовувати для довідкового зберігання номенклатури".

Читати
Матеріал

Введення початкових залишків у конфігурації Управління невеликою фірмою для України

Початкові залишки — це: <ul> <li>грошові кошти, що знаходяться в касі/на розрахунковому рахунку компанії;</li> <li>залишок заборгованості перед постачальниками та постачальників/перед покупцями та покупців;</li> <li>наявність необоротних активів на початок ведення обліку в конфігурації тощо.</li> </ul>

Читати
Матеріал

Друковані форми, звіти та обробки

Багато документів, довідників та інших об'єктів програми мають свої друковані форми. Користувачі можуть вносити незначні зміни до макетів друкованих форм, не вдаючись до зміни конфігурації. Відкрити загальний список і відредагувати конкретні друковані форми можна за посиланням "Макети друкованих форм" (розділ "Адміністрування" –“ "Друковані форми, звіти та обробки"). Редагування друкованої форми виконується за кнопкою "Змінити" або подвійним клацанням миші.Макети друкованих форм. Додаткові звіти та обробки. Варіанти звітів

Читати
Матеріал

Управління даними працівника

У редакціях 1.0 конфігурацій «Комплексний облік для бюджетних установ України» та «Зарплата і кадри для бюджетних установ України» наявний інструмент <strong>«Управління даними працівника»</strong> (меню «Сервіс» — «Управління даними працівника»), який являє собою універсальний засіб управління кадровою та зарплатною інформацією про працівників організації. Інструмент дає змогу переглядати та редагувати кадрові дані, а також відомості щодо планових нарахувань і утримань, переглядати нарахування заробітної плати, формувати необхідні документи тощо. <a name="komponovka-formy"></a><h2>Компонування форми</h2>

Читати
Матеріал

Звіт про суми податкових пільг

Для кожного податку (збору) законодавчо визначаються платники податку (збору), об’єкт оподаткування, база оподаткування, ставка податку (збору), порядок обчислення, строк і порядок подання звітності про обчислення та сплату податку (збору), строк і порядок сплати. Крім цього для податку (збору) також можуть установлюватися податкові пільги.Загальні положення. Форма та Порядок заповнення Звіту про пільги. Розрахунок суми пільги з податку на прибуток. Розрахунок суми пільги з ПДВ. Звільнення від обкладення ПДВ операцій з постачання товарів (послуг). Операції, що обкладаються ПДВ за нульовою ставкою. Спеціальні режими оподаткування у сфері сільського та лісового господарства, а також рибальства. Подання Звіту про пільги до органів ДПС. Виправлення помилок, допущених під час складання Звіту про пільги. Відповідальність. Документи

Читати
Записатися телефоном