Амортизація ОЗ
За допомогою цього розділу Ви навчитеся правильно проводити документи, що відповідають за амортизацію основних засобів, і дізнаєтеся про особливості оформлення цих документів.
ЧитатиТема публікацій
Довідкові матеріали за цією темою.
За допомогою цього розділу Ви навчитеся правильно проводити документи, що відповідають за амортизацію основних засобів, і дізнаєтеся про особливості оформлення цих документів.
ЧитатиКонтур "Педагогічний облік" загалом призначений для того, щоб мати можливість реєструвати планові та вичитані педагогічні години, оплачувати їх згідно з тарифом оплати та табелем педагогічних годин. "Тариф оплати" налаштовується через регістр "Розмір тарифних ставок", у ньому або фіксованою сумою задається вартість години, або розрахунковим шляхом. У працівника для оплати вичитаних годин до планових нарахувань має бути доданий вид розрахунку "Оплата погодинна педагогічна" окремо за кожним джерелом фінансування (документи "Прийом на роботу до організації" або "Введення відомостей про планові нарахування працівників організації"). Документом "Табель обліку педагогічних годин" вводяться за кожним джерелом фінансування та тарифом оплати вичитані години. Під час нарахування зарплати система розрахує оплату за педагогічними годинами за кожним джерелом фінансування, усе інше: утримання, внески, виплата — за загальними правилами.
ЧитатиУ першій редакції такої можливості немає. Це пов'язано з тим, що немає чіткого визначення, за яким принципом закривати заборгованість (пропорційно, за FIFO чи за LIFO), до того ж, щоб уникнути зайвої плутанини, краще, щоб такий розподіл виконував бухгалтер.
ЧитатиСписувана собівартість враховує надходження додаткових витрат, і товар списується за собівартістю з урахуванням додаткових витрат після проведення документів "Проведення по партіях".
ЧитатиУ конфігурації "Бухгалтерія для України", редакція 1.2 реалізовано можливість розподіляти Внески ФОТ за рахунками витрат пропорційно нарахуванням.
ЧитатиРозрахунок собівартості триває довго (кілька годин)
ЧитатиПослуги допоміжних виробництв підрозділам підприємства відображаються в програмі документом "Звіт виробництва за зміну" з напрямом випуску "На витрати".
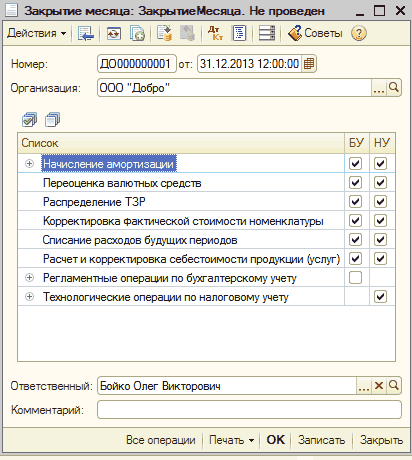
ЧитатиЗгідно з п.9 НП(С)БО 9 "Запаси", транспортно - заготівельні витрати (ТЗВ) повинні щомісяця розподілятися між сумою запасів на кінець звітного періоду та сумою запасів, що вибули у звітному місяці.
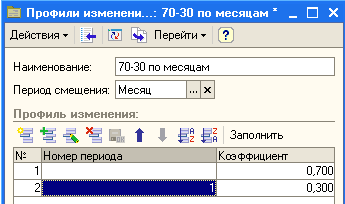
ЧитатиДовідник "Профілі зміни планів за періодами" використовується для визначення правил, за якими формуватиметься серія бюджетних транзакцій, що належать до різних періодів часу.
ЧитатиРахунки витрат за Внесками з фонду оплати праці є визначеними та не можуть бути змінені.1С:Бухгалтерія 7.7 для України. 1С:Бухгалтерія 8 для України
Читати