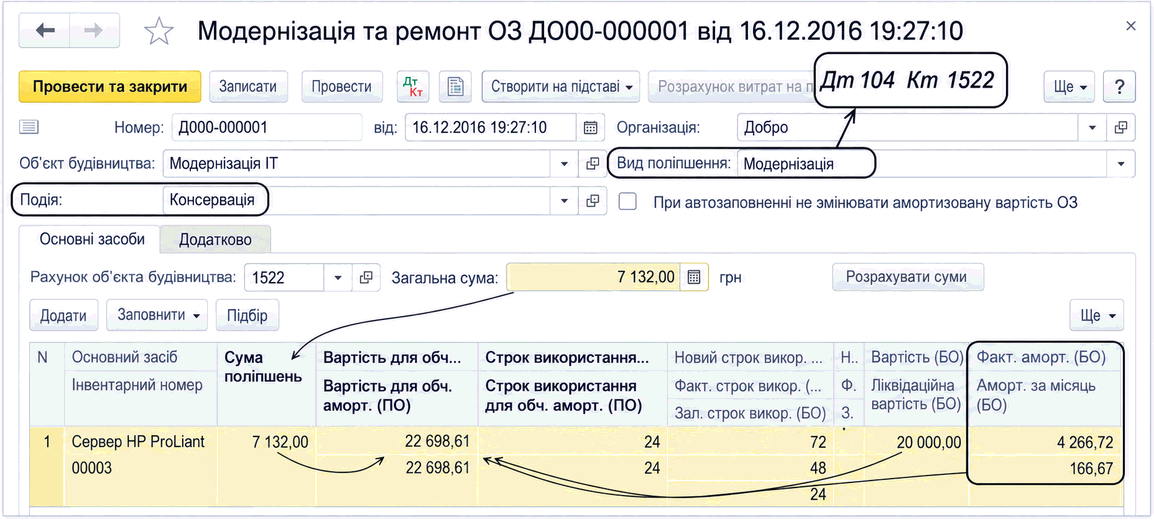
Описано облік витрат на модернізацію та поточний ремонт ОЗ, їх накопичення на рахунках 15 і 235 та списання документом «Модернізація і ремонт ОЗ». Наведено налаштування амортизації й проводки для кожного виду поліпшення.
Докладніше про облік стажу для користувачів конфігурацій "Зарплата та Управління Персоналом для України" і "Управління виробничим підприємством для України" описано в статті "Облік стажу працівників організації".
Докладніше про облік стажу для користувачів конфігурацій "Зарплата та Управління Персоналом для України" і "Управління виробничим підприємством для України" описано у статті "Облік стажу працівників організації ".
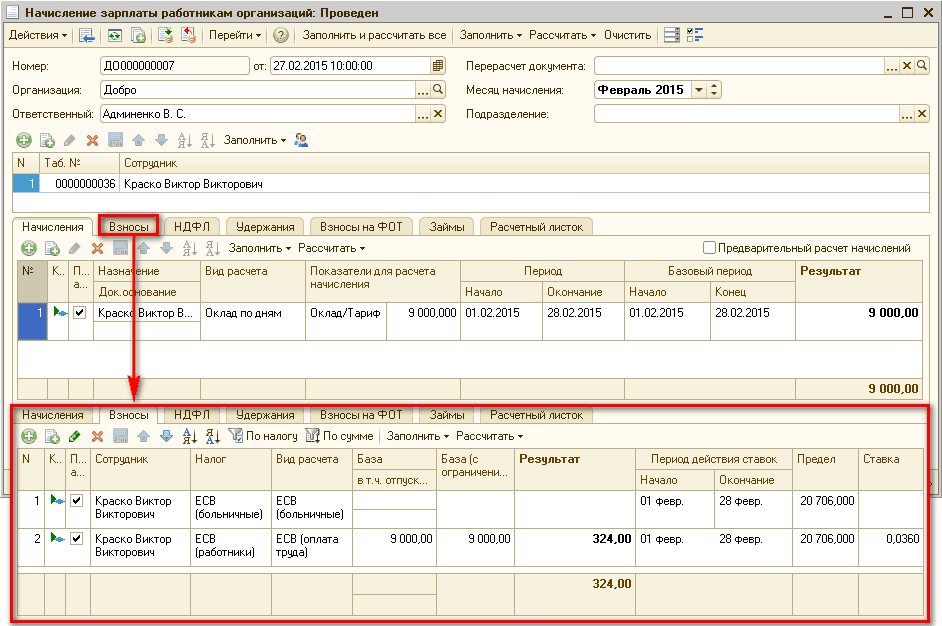
Під час розрахунку внесків на ФОП сума податку, взята із загальної бази оподаткування по організації, може незначно відрізнятися через похибку округлення від суми нарахувань на ФОП, розрахованої окремо по працівниках.
Звіт "Обороти рахунку" виводить початковий і кінцевий залишки та обороти вибраного рахунку за вибраний період, деталізацію цих оборотів у розрізі кореспондуючих рахунків. Дані виводяться з додатковим розбиттям за періодами часу заданої періодичності, як яку можна вибрати місяць, квартал або рік.
У представленому матеріалі розглядаються приклади, які наведені на вкладці Довідка розділу Порядок утримання податку з доходів у вигляді заробітної плати.Приклад 1. Оподаткування заробітної плати в сумі, що не перевищує 12180 грн.. Приклад 2. Оподаткування заробітної плати в сумі, що перевищує 12180 грн., але не перевищує максимальну величину для обчислення ЄСВ (у лютому дана сума становила 20706 грн.).. Приклад 3. Оподаткування заробітної плати в сумі, що перевищує максимальну величину для обчислення ЄСВ (у лютому дана сума становила 20706 грн.). Приклад 4. Оподаткування винагороди за цивільно-правовим договором. Приклад 5. Оподаткування лікарняних, виплачених у сумі, що не перевищує 12180 грн.
Звіт "Аналіз рахунку" відображає обороти між вибраним рахунком і всіма іншими рахунками за певний період, а також залишки за вибраним рахунком на початок і на кінець періоду. За змістом виведеної інформації цей звіт схожий на звіт "Обороти рахунку", відмінність полягає, головним чином, у формі подання інформації.
Наведені у статті приклади актуальні для конфігурації "Управління виробничим підприємством для України" (редакція 1.3, не нижче релізу 1.3.25).Приклад. Аналіз даних
Наведені в методиках рекомендації моделювалися в конфігурації «Бухгалтерія для бюджетних установ України», редакція 1.0. Зазначені в статті рекомендації також актуальні для конфігурації «Комплексний облік для бюджетних установ України», редакція 1.0.
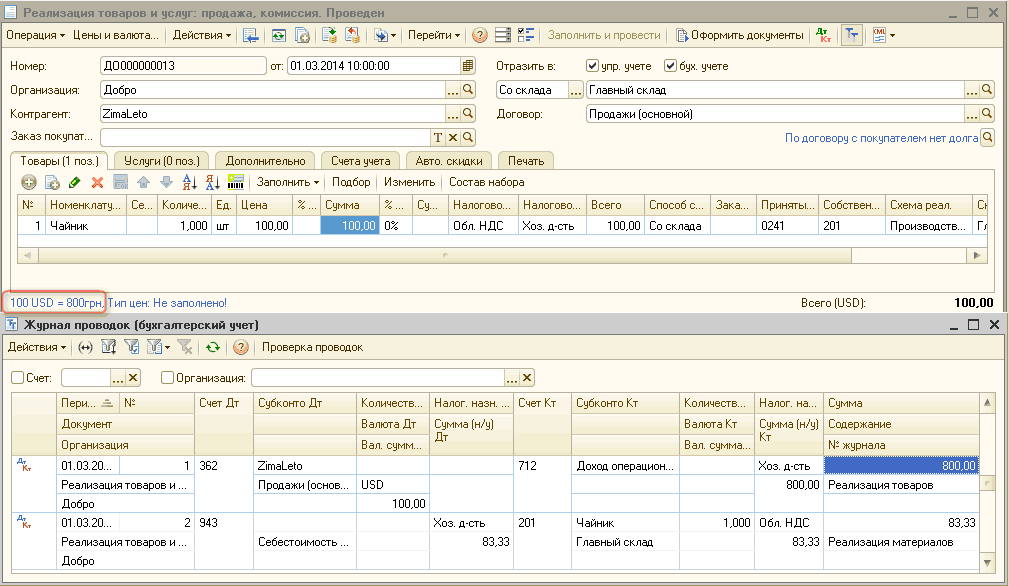
Наведені у статті приклади відтворювалися в конфігурації "Бухгалтерія для України" (редакція 1.2, не нижче релізу 1.2.17). Методика, описана у статті, актуальна також для конфігурації "Управління торговим підприємством для України" (редакція 1.2, не нижче релізу 1.2.17).Основні налаштування. Розрахунок курсових різниць. Приклад. Аналіз даних