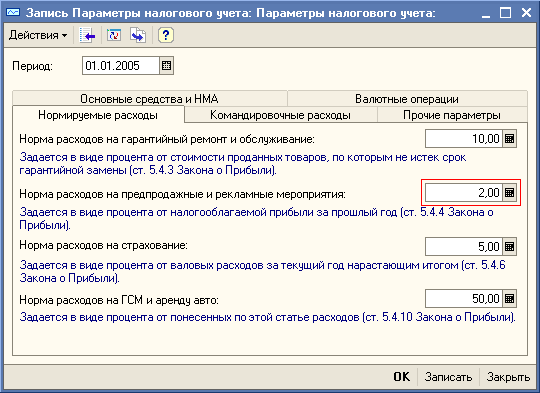
Нормування витрат на рекламу
У статті наведено методику відображення нормованих витрат на рекламу в типовій конфігурації "Управління виробничим підприємством для України" (редакція 1.2).Приклад
ЧитатиТема публікацій
Довідкові матеріали за цією темою.
У статті наведено методику відображення нормованих витрат на рекламу в типовій конфігурації "Управління виробничим підприємством для України" (редакція 1.2).Приклад
ЧитатиУ цій статті буде розглянуто алгоритми, що використовуються для розрахунку суми індексації заробітної плати в «бухгалтерських» («Бухгалтерський облік для України», «Виробництво + послуги + бухгалтерія для України», Комплексна конфігурація для України з вимкненою ділянкою «Зарплата + кадри») і «розрахункових» («Зарплата + кадри для України», Комплексна конфігурація з увімкненою ділянкою «Зарплата + кадри») типових українських конфігураціях. Зокрема буде докладно розглянуто алгоритми розрахунку бази індексації та коефіцієнта індексації.Отримання баз індексації для бухгалтерських конфігурацій. Отримання баз індексації для розрахункових конфігурацій.. Алгоритм розрахунку коефіцієнта індексації
ЧитатиУ цій статті будуть описані механізми розрахунку сум у прибуткових і видаткових документах, які реалізовані в типовій конфігурації "Виробництво + послуги + бухгалтерія для України" та комплексній конфігурації для України.
ЧитатиУ типових конфігураціях при використанні методу розрахунку собівартості "за середнім" застосовується алгоритм, який передбачає розрахунок середньої собівартості товарів (запасів), що зберігаються, на момент проведення документа.
ЧитатиУ разі увімкнення цього прапорця запис до журналу розрахунків вноситься за допомогою методу ВвестиРасчет(), інакше — за допомогою ЗаписатьРасчет().
ЧитатиТрансляція даних про рух готової продукції та напівфабрикатів власного виготовлення має особливості, пов'язані з тим, що, з одного боку, дані про собівартість цих активів отримуються лише після розрахунку собівартості випуску в міжнародному обліку, з іншого боку, дані про кількість випущеної продукції повинні транслюватися з українського обліку (причому не лише у вигляді проведень, а й у вигляді даних партійного обліку). Транслювати проведення щодо випуску з українського обліку все ж потрібно. Коли транслювати?. Перевірка результату трансляції проведень
ЧитатиРобота документа ВМД у частині розрахунку гривневого покриття сум взаєморозрахунків і собівартості ТМЦ, а також сум митних податків і зборів регламентується, відповідно, НП(С)БО-21 і "Порядком нарахування митних зборів, мита, податку на додану вартість та акцизного збору…", затвердженим наказом Державної митної служби України від 27.03.2000 №164.
ЧитатиКонфігурація "Зарплата + кадри для України" (далі "ЗіК") спроєктована таким чином, що для обліку виробничих витрат можна вказати лише 4 аналітичні розрізи.
ЧитатиФормування звіту, що займає тривалий час, може бути перервано користувачем натисканням клавіші Esc. При цьому звіт не буде сформовано. Ця можливість застосовується для того, щоб відмовитися від формування звіту після початку його формування.
ЧитатиУ цій статті ми зупинимося на алгоритмі та принципах роботи документа "Переоцінка валюти", у частині перерахунку курсових різниць у податковому обліку.
ЧитатиУ цій статті ми зупинимося на алгоритмі та принципах роботи документа "Переоцінка валюти", у частині перерахунку курсових різниць у бухгалтерському обліку.
ЧитатиУ типових конфігураціях "Управління виробничим підприємством для України", редакція 1.2 та "Зарплата та управління персоналом для України", редакція 2.1 невиходи на роботу спеціальними документами не фіксуються і за потреби відображаються безпосередньо під час розрахунку.
Читати