Описано реєстрацію та оплату лікарняного листа, визначення середнього заробітку й оформлення довідок для розрахунку допомоги. Розглянуто особливості продовження лікарняного та зовнішнього сумісництва.. Середній заробіток для допомог. Довідка для розрахунку допомоги
Стаття детально розглядає нюанси надання та оплати навчальної відпустки в Україні, порядок розрахунку відпускних, особливості для різних категорій працівників, ситуації відмови в наданні відпустки та вплив воєнного стану на ці питання. Законодавчі основи та порядок надання навчальної відпустки. Особливості розрахунку, оплати та обмеження щодо надання відпустки. Відображення в обліку, компенсація, специфічні випадки
Факт включення (виключення) до календарних днів часу, протягом якого працівник перебував у відпустці без збереження заробітної плати, налаштовується в картці нарахування відпустки без збереження заробітної плати (відпустки за власний рахунок) на вкладці "Інше" в табличній частині "Є базою для".
Якщо співробітник працює на підприємстві за основним місцем роботи і як внутрішній сумісник, для відображення листка непрацездатності цього співробітника слід оформити один документ "Нарахування за листком непрацездатності".
У цій статті наведено порядок дій, який дає змогу відобразити нарахування за час простою працівнику організації. Наведені в методиках рекомендації моделювалися в конфігурації «Зарплата і кадри для бюджетних установ України», редакція 1.0. Матеріал також актуальний для конфігурації «Комплексний облік для бюджетних установ України», редакція 1.0. <a name="obshchie-polozheniya"></a><h2>Загальні положення</h2> <ol> <li>Згідно зі ст. 34 КЗпП, простій – це призупинення роботи, викликане відсутністю організаційних або технічних умов, необхідних для виконання роботи, непереборною силою або іншими обставинами.</li> <li>Згідно зі ст. 113 КЗпП:</li> <dl><dt>2.1. Час простою не з вини працівника, якщо працівник попередив власника або уповноважений ним орган (бригадира, майстра, інших посадових осіб) про початок простою, оплачується з розрахунку не нижче двох третин тарифної ставки встановленого працівникові розряду (окладу). </dt><dt>2.2. За час простою, коли виникла виробнича ситуація, небезпечна для життя або здоров'я працівника чи людей, які його оточують, і навколишнього природного середовища не з його вини, за ним зберігається середній заробіток. </dt><dt>2.3. Час простою з вини працівника не оплачується.</dt></dl></ol> <a name="poryadok-otrazheniya-prostoev"></a><h2>Порядок відображення простоїв</h2>
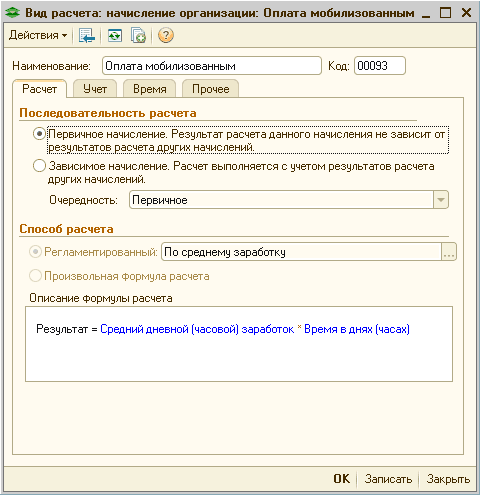
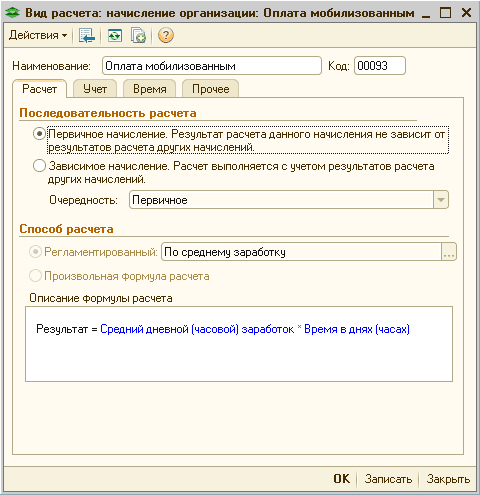
Наведені в методиках рекомендації моделювалися в конфігурації «Зарплата і управління персоналом для України», редакція 2.1, починаючи з версії 2.1.38. Методика актуальна для конфігурації «Управління виробничим підприємством для України», редакція 1.3, починаючи з версії 1.3.38. <a name="obshchie-polozheniya"></a><h2>Загальні положення</h2> <ol> <li>Згідно з листом Державного комітету статистики від 04.07.2014 р. № 09.3-6/145-14 працівники, які проходять військову службу за призовом під час мобілізації, не включаються до середньооблікової чисельності штатних працівників.</li> <li>Відповідно до ст.119 КЗпП працівникам, призваним на військову службу за призовом під час мобілізації, на особливий період, але не більше одного року, гарантується збереження місця роботи, посади і середнього заробітку.</li> <li>Нарахування середнього заробітку мобілізованим працівникам здійснюється відповідно до Порядку №100.</li> <li>Протягом усього періоду мобілізації показник середньоденної заробітної плати не може змінюватися. Такі висновки зроблено на підставі листа Мінсоцполітики від 11.08.2014 р. №1146/13/84-14.</li> <li>Відповідно до пп.«і» пп.165.1.1 ст.165 ПКУ до загального місячного (річного) оподатковуваного доходу платника податку не включається «сума грошового забезпечення (у тому числі в натуральній формі), що надається військовослужбовцям, призваним на військову службу за призовом у зв’язку з мобілізацією, відповідно до Закону України «Про соціальний і правовий захист військовослужбовців та членів їх сімей», та/або компенсаційні виплати з бюджету в межах середнього заробітку працівників, призваних на військову службу за призовом під час мобілізації, на особливий період». Таким чином, зазначені виплати не оподатковуються ПДФО.</li> <li>Згідно з пп.1.7 п.16<sup>1</sup> підрозділу 10 розділу ХХ «Перехідні положення» ПКУ звільняються від оподаткування військовим збором доходи, які відповідно до розділу IV ПКУ не включаються до загального оподатковуваного доходу фізичних осіб (не підлягають оподаткуванню, оподатковуються за нульовою ставкою), крім доходів, зазначених у пп.165.1.2, 165.1.18, 165.1.25, 165.1.52 ст.165 ПКУ. Оскільки зазначені виплати відповідно до пп.«і» пп.165.1.1 ст.165 ПКУ не оподатковуються ПДФО, отже, вони не підлягають обкладенню військовим збором.</li> <li>Середній заробіток, що компенсується з бюджету мобілізованим працівникам, у звіті за формою № 1ДФ відображається з ознакою «128» (соцвиплати з бюджету).</li> <li>Згідно з ч.7 ст.7 Закону України від 08.07.2010 р. № 2464-VI «Про збір та облік єдиного внеску на загальнообов’язкове державне соціальне страхування» не нараховується на виплати та не утримується єдиний внесок з виплат, що компенсуються з бюджету в межах середнього заробітку працівників, призваних на військову службу за призовом під час мобілізації, на особливий період.</li> <li>Згідно з Порядком від 14.04.2015 р. № 435 «Про затвердження Порядку формування та подання страхувальниками звіту щодо сум нарахованого єдиного внеску на загальнообов’язкове державне соціальне страхування», у звіті з ЄСВ середній заробіток, що компенсується з бюджету, відображається в таблиці 6 окремим рядком з кодом категорії застрахованої особи 48.</li> </ol>
Наведені в методиках рекомендації моделювалися в конфігурації «Бухгалтерія для України», редакція 2.1, починаючи з версії 1.2.29. <a name="obshchie-polozheniya"></a><h2>Загальні положення</h2> <ol> <li>Згідно з листом Державного комітету статистики від 04.07.2014 р. № 09.3-6/145-14 працівники, які проходять військову службу за призовом під час мобілізації, не включаються до середньооблікової чисельності штатних працівників.</li> <li>Відповідно до ст.119 КЗпП працівникам, призваним на військову службу за призовом під час мобілізації, на особливий період, але не більше одного року, гарантується збереження місця роботи, посади та середнього заробітку.</li> <li>Нарахування середнього заробітку мобілізованим працівникам здійснюється відповідно до Порядку №100.</li> <li>Протягом усього періоду мобілізації показник середньоденної заробітної плати не може змінюватися. Ці висновки зроблено на підставі листа Мінсоцполітики від 11.08.2014 р. №1146/13/84-14.</li> <li>Відповідно до пп.«и» пп.165.1.1 ст.165 ПКУ до загального місячного (річного) оподатковуваного доходу платника податку не включається «сума грошового забезпечення (у тому числі в натуральній формі), що надається військовослужбовцям, призваним на військову службу за призовом у зв’язку з мобілізацією, відповідно до Закону України «Про соціальний і правовий захист військовослужбовців та членів їх сімей», та/або компенсаційні виплати з бюджету в межах середнього заробітку працівників, призваних на військову службу за призовом під час мобілізації, на особливий період». Таким чином, зазначені виплати не обкладаються ПДФО.</li> <li>Згідно з пп.1.7 п.16<sup>1</sup> підрозділу 10 розділу ХХ «Перехідні положення» ПКУ звільняються від оподаткування військовим збором доходи, які відповідно до розділу IV ПКУ не включаються до загального оподатковуваного доходу фізичних осіб (не підлягають оподаткуванню, оподатковуються за нульовою ставкою), крім доходів, зазначених у пп.165.1.2, 165.1.18, 165.1.25, 165.1.52 ст.165 ПКУ. Оскільки зазначені виплати відповідно до пп.«и» пп.165.1.1 ст.165 ПКУ не обкладаються ПДФО, отже, вони не підлягають обкладенню військовим збором.</li> <li>Середній заробіток, що компенсується з бюджету мобілізованим працівникам, у звіті за формою № 1ДФ відображається з ознакою «128» (соцвиплати з бюджету).</li> <li>Згідно з ч.7 ст.7 Закону України від 08.07.2010 р. № 2464-VI «Про збір та облік єдиного внеску на загальнообов’язкове державне соціальне страхування» не нараховується на виплати та не утримується єдиний внесок із виплат, які компенсуються з бюджету в межах середнього заробітку працівників, призваних на військову службу за призовом під час мобілізації, на особливий період.</li> <li>Згідно з Порядком від 14.04.2015 р. № 435 «Про затвердження Порядку формування та подання страхувальниками звіту щодо сум нарахованого єдиного внеску на загальнообов’язкове державне соціальне страхування», у звіті з ЄСВ середній заробіток, що компенсується з бюджету, відображається в таблиці 6 окремим рядком із кодом категорії застрахованої особи 48.</li> </ol>
Для реєстрації наказу про звільнення співробітника в типових українських конфігураціях передбачено документ "Наказ про звільнення". На закладці "Розрахункові" цього документа можна внести інформацію про суму нарахованої вихідної допомоги для співробітника.
Під час заповнення "Наказу про звільнення" працівника слід увімкнути прапорець "Зберігати сер. з/п" і вказати дату закінчення дії цього розрахунку. Середній заробіток для збереженого заробітку буде взято такий самий, як і під час нарахування вихідної допомоги. Його можна отримати, натиснувши кнопку "Розрахувати середню" у групі реквізитів "Розрахунок вихідної допомоги та середнього заробітку", або вказати вручну.
У цій статті описується рекомендований порядок відображення господарських операцій з нарахування зарплати співробітнику, звільненому в середині місяця, та нарахування компенсації за невикористану відпустку в конфігурації «Управління торговельним підприємством для України».