Послуги, які калькулюють
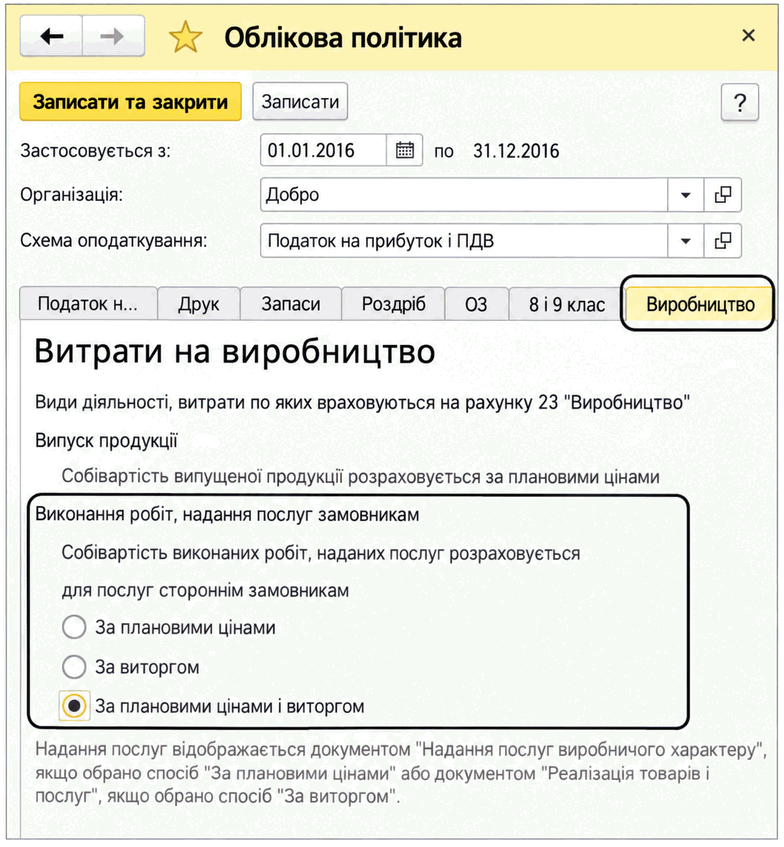
Описано відображення калькульованих послуг у BAS Бухгалтерія залежно від способу розрахунку собівартості: за плановими цінами, за виторгом або за обома варіантами.
ЧитатиТема публікацій
Довідкові матеріали за цією темою.
Описано відображення калькульованих послуг у BAS Бухгалтерія залежно від способу розрахунку собівартості: за плановими цінами, за виторгом або за обома варіантами.
ЧитатиНаскрізний навчальний кейс показує, як відрізнити господарську подію від паперового та програмного документа, перевірити контрагента й договір, пройти шлях від рахунку і видаткової накладної до оплати, зрозуміти логіку проведень та знайти причину неправильних взаєморозрахунків.. 1. Подія, первинний документ і запис у програмі — не одне й те саме. 2. Вихідні умови навчального кейсу. 3. Контрагент і договір: спочатку аналітика, потім документи. 4. Ланцюжок продажу: рахунок → видаткова накладна → оплата. 5. Логіка проведень у межах кейсу. 6. Як зіставити виписку, реалізацію та взаєморозрахунки. 7. Наскрізна таблиця контролю. 8. Якщо документ є, а підсумок неправильний. 9. Чекліст перед закриттям місяця
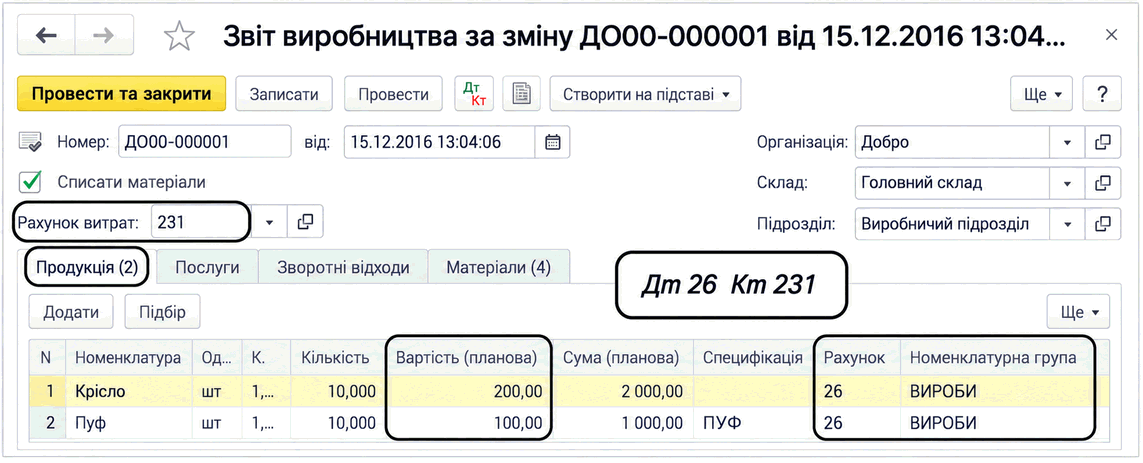
ЧитатиОписано відображення випуску продукції, напівфабрикатів, зворотних відходів і внутрішніх та зовнішніх виробничих послуг. Наведено документи, налаштування облікової політики й правила розрахунку фактичної собівартості.. Випуск готової продукції та напівфабрикатів. Випуск внутрішніх послуг. Надання виробничих послуг контрагентам
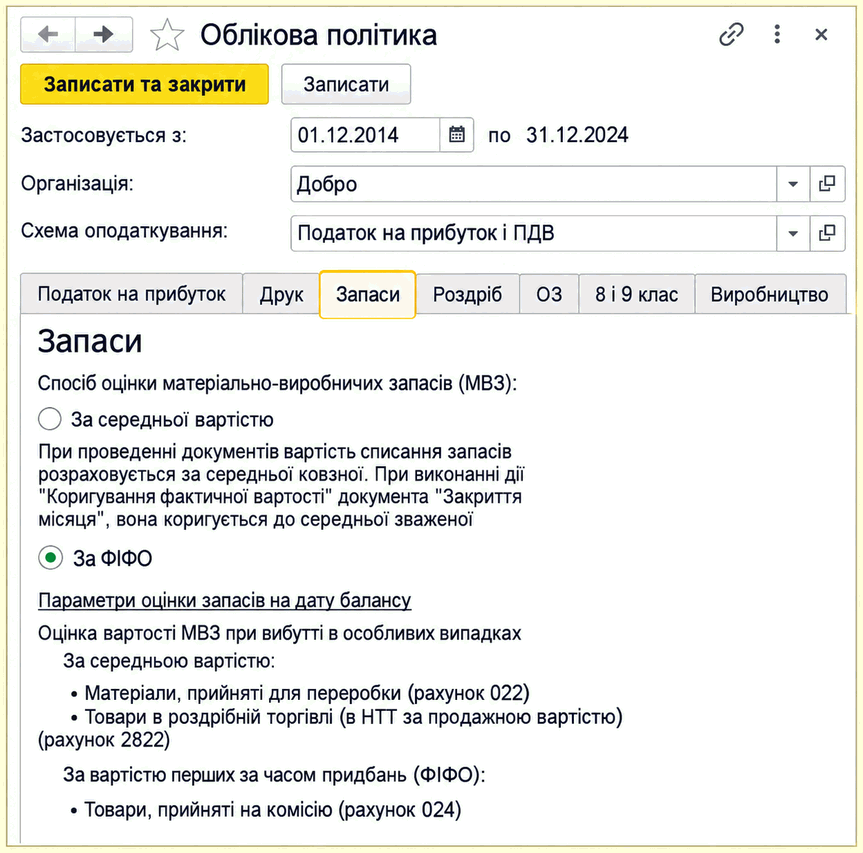
ЧитатиОписано налаштування облікової політики для запасів і роздрібної торгівлі: методи оцінки, особливі випадки їх застосування та параметри переоцінки запасів на дату балансу.
ЧитатиВизначення терміна <b><i>сумнівна заборгованість</i></b> відсутнє в ПКУ. Підпункт 14.1.84 ст.14 ПКУ дозволяє використовувати терміни для цілей розділу III Податок на прибуток підприємств цього Кодексу у значеннях, визначених <i>Законом України "Про бухгалтерський облік та фінансову звітність в Україні" і національними та міжнародними положеннями (стандартами) фінансової звітності, національними положеннями (стандартами) бухгалтерського обліку</i>.Загальні положення. Сумнівна заборгованість. Безнадійна заборгованість
ЧитатиУ разі наявності рухів протягом місяця із зазначенням вартості суттєво ускладнюється алгоритм коригування вартості та збільшується час проведення документа "Розрахунок собівартості товарів".
ЧитатиДля введення початкової накопичувальної суми за інформаційною карткою клієнта потрібно оформити документ продажу в періоді, що передує періоду початку роботи в програмі, зазначивши накопичену суму продажів. Щоб не збивати залишки товарів, у документі продажу рекомендується вибрати послугу.
ЧитатиПорядок заповнення рядків <b><i>Звіту про фінансові результати (Форма № 2-м)</i></b> з використанням інформації, узагальненої на рахунках <i>загального (гр. 3)</i> та <i>спрощеного Плану рахунків (гр. 4)</i>, наведено в таблиці.Документи
ЧитатиСогласно Приказа "Про затвердження Положення з бухгалтерського обліку запасів бюджетних установ та внесення змін до деяких нормативно-правових актів з бухгалтерського обліку бюджетних установ" № 947 от 14.11.2013 года пункта 8 и 9 раздела ІІ "Бухгалтерський облік запасів":
ЧитатиОблік собівартості в розрізі проєктів не ведеться. Якщо товар закуплено в межах зазначеного проєкту, це не означає, що його буде продано лише в межах цього проєкту. Цей товар може бути продано і без зазначення проєкту.
ЧитатиДля нарахування амортизації основних засобів у бухгалтерському та податковому обліку призначена регламентна операція "Нарахування амортизації ОЗ" документа "Закриття місяця". Для нарахування амортизації нематеріальних активів у бухгалтерському та податковому обліку призначена регламентна операція "Нарахування амортизації НМА" того ж документа.Нарахування амортизації. Переоцінка валютних коштів. Розподіл ТЗР. Коригування фактичної вартості номенклатури. Списання витрат майбутніх періодів. Розрахунок собівартості готової продукції. Визначення порядку переділів. Спосіб розрахунку собівартості виробництва вручну (за підрозділами). Спосіб розрахунку собівартості виробництва за переділами передбачає автоматичний розрахунок порядку переділів. У цьому разі як переділ сприймається випуск одного підрозділу за однією номенклатурною групою.. Коригування фактичної вартості номенклатури. Розрахунок собівартості, продукції, напівфабрикатів, робіт і послуг за прямими витратами виробництва. Розподіл загальновиробничих витрат. Коригування планової вартості продукції та напівфабрикатів до фактичної вартості.. Переоцінка вартості запасів. Розрахунок торгової націнки за проданими товарами
Читати