Тема публікацій

Собівартість

Довідкові матеріали за цією темою.

165 публікацій

За напрямом

Фільтр за розділом

Усі розділи
Матеріал

Облік товарно­матеріальних цінностей для цілей ПДВ

Основною метою обліку товарно­матеріальних цінностей (запасів) є контроль відповідності податкового призначення запасів, зазначеного при їх надходженні, податковому призначенню цих запасів при використанні (реалізації, списанні тощо), і відстеження ситуацій, у яких може знадобитися відновлення податкового кредиту або нарахування податкових зобов'язань за умовним продажем.Облік виробництва продукції для цілей ПДВ

Читати
Матеріал

Порядок виконання регламентних операцій

Усі господарські операції, що відображаються в бухгалтерському та податковому обліку, можна поділити на кілька груп з точки зору послідовності їх проведення в межах звітного періоду. Такими групами є:

Читати
Матеріал

У якому звіті можна побачити собівартість оприбуткування товару з урахуванням додаткових витрат, віднесених на собівартість в управлінському обліку?

Собівартість товарів, що надійшли, і віднесених на них додаткових витрат можна переглянути у звіті "Відомість за партіями товарів на складах".

Читати
Матеріал

Алгоритм заповнення форми № 2 Звіт про фінансові результати (Звіт про сукупний дохід)

У <b><i>Звіті про фінансові результати (Форма №2)</i></b> розкривається інформація про доходи, витрати, прибутки та збитки, а також сукупний дохід підприємства за звітний період.Документи

Читати
Матеріал

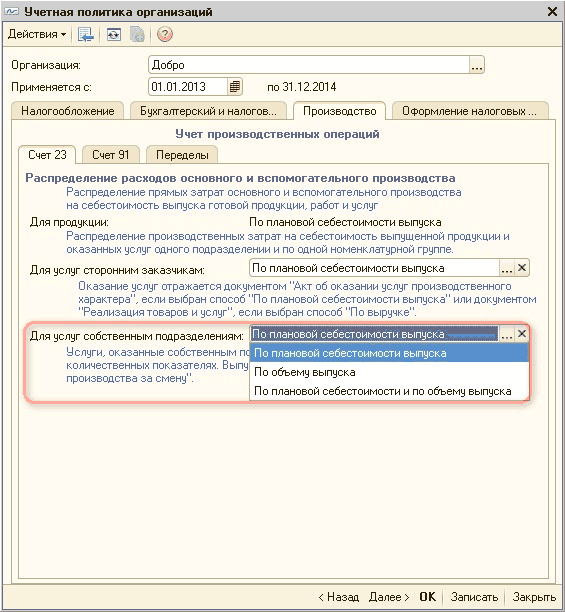
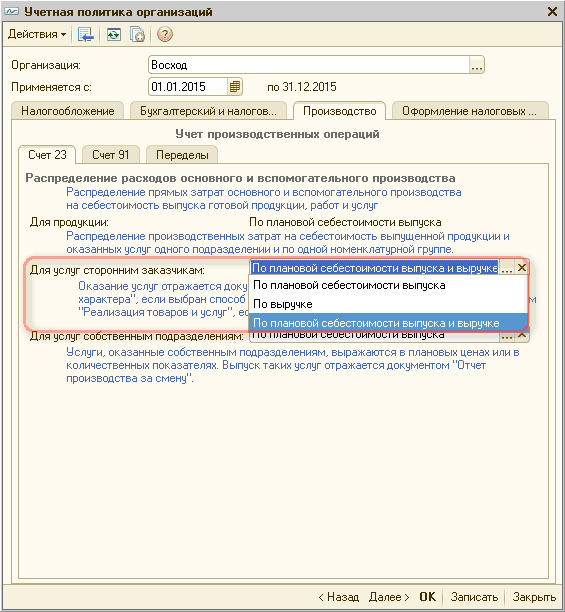
Методика включення послуг внутрішніх підрозділів до собівартості продукції

У статті описано методику включення внутрішніх послуг до собівартості продукції, що відвантажується, або наданих послуг у типовій конфігурації «Бухгалтерія для України», редакція 1.2. Цю методику можна застосовувати для конфігурації «Управління торговельним підприємством для України», редакція 1.2.

Читати
Матеріал

Витрати підприємства та їх склад

Порядок визнання витрат та їх склад для розрахунку податкового зобов'язання з податку на прибуток визначається розділом III ПКУ. Витрати платника податку визнаються у звітному періоді на підставі підтвердних первинних документів бухгалтерського обліку (у тому числі складених нерезидентами відповідно до правил інших країн), а також інших документів, передбачених вимогами ст.44 ПКУ щодо підтвердження даних, зазначених у податковій звітності (регістрів бухгалтерського обліку, фінансової звітності, інших документів, пов'язаних з обчисленням і сплатою податків і зборів, ведення яких передбачене законодавством). Види витрат, що враховуються при обчисленні об'єкта оподаткування, та їх склад наведено у ст.138 ПКУ.Порядок визнання витрат та їх склад. Собівартість товарів, робіт, послуг. Витрати, які не враховуються при визначенні об'єкта оподаткування

Читати
Матеріал

Як відбувається списання собівартості партій товарів, що надійшли з різними серіями, за встановленого та знятого прапорця «Вести партійний облік за серіями» для елемента довідника «Номенклатура»?

Прапорець «Вести партійний облік за серіями» впливає лише на деталізацію обліку собівартості та не впливає на ведення складського обліку в розрізі серій або строків придатності, тобто це механізм, що працює саме із собівартістю. Собівартість завжди списуватиметься так, як зазначено в обліковій політиці.

Читати
Матеріал

Надання послуг виробничого характеру контрагентам

Наведені в статті рекомендації моделювалися в конфігурації «Бухгалтерія для України», редакція 1.2. Методика також актуальна для конфігурації «Управління торговельним підприємством для України», редакція 1.2.

Читати
Матеріал

Розрахунок собівартості товарів

Розрахунок собівартості в програмі здійснюється за допомогою регламентного документа <strong>Розрахунок собівартості товарів</strong> (розділ <strong>Фінанси – Регламентні документи</strong>).

Читати
Матеріал

Методика віднесення додаткових витрат на перевезення стороннім перевізником до митної території України на собівартість придбаних ТМЦ за імпортом

Наведені в методиках рекомендації моделювалися в конфігурації «Бухгалтерія для України», редакція 1.2. Ця методика також застосовна для конфігурацій «Управління торговельним підприємством для України», редакція 1.2, «Управління виробничим підприємством для України», редакція 1.3, «Управління торгівлею для України», редакція 2.3.

Читати
Матеріал

Облік виробничих витрат і випуску готової продукції (робіт, послуг)

У цій статті описано методику відображення виробничого циклу в бухгалтерському та податковому обліку. Наведені в статті приклади відтворювалися в конфігурації «Бухгалтерія для України» (редакція 1.2). Методика, описана в статті, також актуальна для конфігурації «Управління торговельним підприємством для України» (редакція 1.2).

Читати
Записатися телефоном