Джерела фінансування – відмінні переваги лізингу та кредиту
Розглядаючи вигоду тих чи інших джерел фінансування, почнемо з того, що згідно з лізингом клієнт отримує 100 % кредитування без негайної виплати грошових коштів.
ЧитатиТема публікацій
Статті та довідкові матеріали за цією темою.
Розглядаючи вигоду тих чи інших джерел фінансування, почнемо з того, що згідно з лізингом клієнт отримує 100 % кредитування без негайної виплати грошових коштів.
Читатинезавершене виробництво є тією продукцією, яка наразі перебуває у процесі виготовлення; її облік здійснюється за окремими документами, які буде розглянуто в цьому розділі.
ЧитатиПід час оформлення продажів контролюється, чи відповідають ціни, зазначені в документі продажу, тим умовам щодо цін, які визначені в угоді, зазначеній у документі продажу.
ЧитатиУ цьому розділі розглядається тема прибутку та витрат. Показано, як правильно складається Декларація про прибуток, як правильно розподіляти, вести облік і управляти витратами.
ЧитатиУ цьому розділі ви дізнаєтеся про тонкощі початку роботи з програмою, а точніше налаштування її параметрів, що зрештою робить Вашу роботу значно легшою та швидшою, а також розглянете ці налаштування на прикладах.
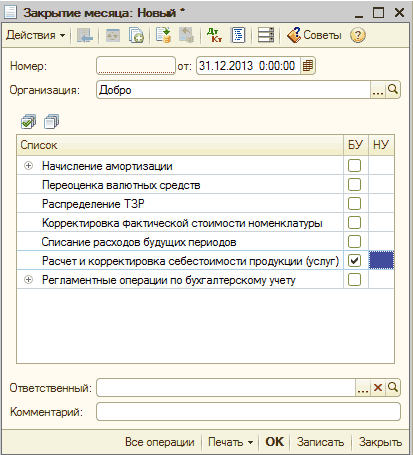
ЧитатиОперація "Розрахунок і коригування собівартості продукції (послуг)" призначена для розрахунку фактичної собівартості випущеної протягом періоду продукції (наданих калькульованих послуг) та формування коригувальних проводок з бухгалтерського обліку.
ЧитатиОстанній крок —” розрахунок середньої торгової націнки, а також здійснюється коригування списання собівартості товарів, що були продані за місяць. Для такого розрахунку використовуємо документ "Закриття місяця" (головне меню програми "Операції -> Регламентні операції -" Закриття місяця") з увімкненою дією "Розрахунок торгової націнки за проданими товарами".
ЧитатиДія «Формування залишку незавершеного виробництва» необхідна для відображення в податковому обліку приросту-зменшення залишків запасів за незавершеного виробництва.
ЧитатиЗавдяки цьому розділу Ви ознайомитеся з особливостями налаштування партійного обліку та методами оцінки запасів.Методи оцінки та їх реалізація. Налаштування партійного обліку
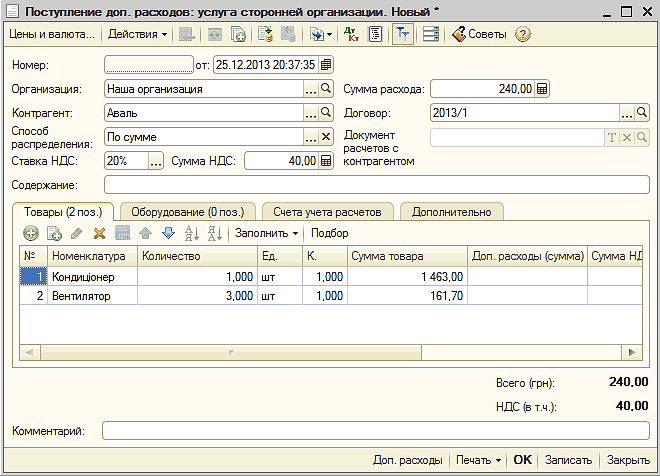
ЧитатиЦей розділ допоможе вам розподіляти додаткові витрати, які переносяться на собівартість придбаних ТМЦ. Для відображення цієї інформації призначено документ "Надходження додаткових витрат".
Читати<font color="#800080"><font color="#800080"><strong><em>Протягом дня між суміжними виробничими дільницями відбуваються багаторазовий випуск і переміщення напівфабрикатів. Документи "Звіт виробництва за зміну" кожної дільниці можна сформувати лише наступного ранку за минулу зміну (лише на той час буде підраховано кількість усієї виготовленої продукції та кількість усіх витрачених компонентів). У результаті оперативно провести передавання напівфабрикатів з дільниці на дільницю не можна (залишків на той час ще недостатньо, оскільки не проведено "Звіт виробництва за зміну"). Вирішили перед кожним переміщенням напівфабрикатів формувати документи оперативного обліку "Звіт майстра за зміну" із зазначенням кількості виготовлених напівфабрикатів. Проте цей документ не робить рухів за регістрами витрат.</em></strong></font></font>
Читати