Файл помилок створюється автоматично під час виконання кожної операції імпорту. Якщо в процесі імпорту буде виявлено критичні помилки, тоді виконання припиняється із внесенням відповідного запису до err-файлу. Як наслідок — у файлі помилок можуть бути не згадані всі можливі помилки у файлі імпорту, якщо виконання до них «не дійшло».
Якщо значення реквізиту "Вид нарахування" довідника "Додаткові нарахування" встановлено як "Пропорційно відпрацьованому часу", то в реквізит табличної частини "Сума" документа "Нарахування зп" виводиться значення реквізиту "Значення" довідника "Додаткові нарахування", пропорційне відпрацьованому часу. Розраховується за формулою: значення з довідника * відпрацьованого часу / норма годин у цьому місяці.
У типовій конфігурації загальновиробничі витрати накопичуються протягом звітного періоду на рахунку 91 і не відображаються в регістрах виробничого обліку. Розподіл накопичених загальновиробничих витрат виконується за допомогою документа "Розподіл витрат" у режимі "Розподіл загальновиробничих витрат".
До типових конфігурацій внесено зміни, які передбачають включення лікарняних до сум виплат, з яких справляється збір до пенсійного фонду (для документів, введених після 01.01.2004), згідно зі ст. 19 Закону України "Про загальнообов'язкове державне пенсійне страхування" від 09.07.03 № 1058-IV.
Сума базової пільги в типових українських конфігураціях розраховується автоматично виходячи з розміру мінімальної заробітної плати на початок поточного року (див. докладніше) та коефіцієнта зменшення (п.22.4 Закону про ПДФО). Для того, щоб сума базової пільги розраховувалася правильно, необхідно в довіднику "Податки і відрахування":
У прибуткових/видаткових документах ціна використовується лише як розрахункова величина сум надходження/відвантаження. Водночас у документах залишено можливість коригування суми без ПДВ і ПДВ.
у цій темі Ви дізнаєтеся, з яких реквізитів складаються документи "Договори контрагента", "Умови за договорами взаєморозрахунків", "Виконання умов за договорами контрагентів". Також ви навчитеся правильно вести взаєморозрахунки за угодами. Реквізити довідника «Договори контрагентів». Види договорів та їх особливості. Валюта. Прапорець "Зовнішньоекономічний". Прапорець "Реалізація на експорт". Вид взаєморозрахунків. Умови договору. Облік товарів. Вкладка "Додатково". Тип цін. Спосіб розрахунку. Вкладка "Умови договору". Вкладка "Знижки". Вкладка "Податковий облік". Вкладка "Друк". Деталізація взаєморозрахунків. За договором. Ведення взаєморозрахунків за угодами. Ведення за документами взаєморозрахунків з контрагентами. Контроль дебіторської заборгованості. Організація обліку внутрішніх взаєморозрахунків
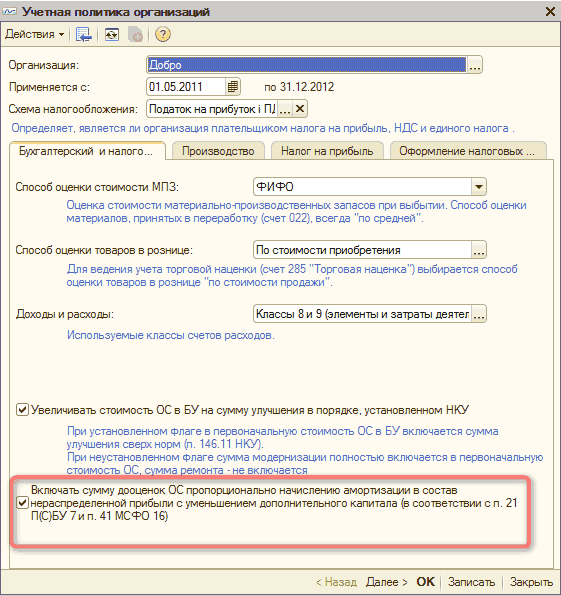
У статті описано порядок амортизації з одночасним списанням додаткового капіталу в конфігурації "Бухгалтерія для України", редакція 1.2, відповідно до п. 21 НП(С)БО 7. Інформація, наведена в цій статті, також актуальна і для конфігурації "Управління торговим підприємством для України", редакція 1.2. та "Управління виробничим підприємством для України", редакція 1.3.
Під час розрахунку курсових різниць за заборгованостями у валюті в конфігурації згідно з п.7.3.3 закону про прибуток під датою виникнення заборгованості розуміється або первісна дата виникнення заборгованості, або початок кварталу, у разі якщо заборгованість виникла в минулому періоді.
У типових українських конфігураціях ("Зарплата + кадри для України", починаючи з релізу 7.70.010) передбачено автоматичний розрахунок коефіцієнта індексації на підставі інформації, що зберігається в базі даних.