Для введення початкової накопичувальної суми за інформаційною карткою клієнта потрібно оформити документ продажу в періоді, що передує періоду початку роботи в програмі, зазначивши накопичену суму продажів. Щоб не збивати залишки товарів, у документі продажу рекомендується вибрати послугу.
Також документ "Рахунок на оплату" можна оформити на підставі документа "Реалізація товарів і послуг" під час відвантаження товарів у кредит. Використання рахунків на оплату в програмі можна вимкнути. У цьому випадку передбачена можливість формування друкованої форми рахунку з документа "Замовлення клієнта".
З метою регламентації організаційно-правового становища працівника на підприємстві, його обов'язків, прав і відповідальності власником або уповноваженим ним органом (далі – роботодавець) розробляються та затверджуються посадові інструкції.Загальні положення. Порядок розроблення проєкту. Вимоги до складання. Внесення змін і доповнень. Зберігання. Зразок документа: Посадова інструкція
Перш ніж розпочинати процедуру завершення періоду (місяця, кварталу, року), слід перевірити правильність первинних даних інформаційної бази, правильність розрахункових даних і за потреби виправити помилки.
<b><i>Податкова декларація, розрахунок</i></b> – це документ, що подається платником податків контролюючому органу у строки, встановлені законом, на підставі якого здійснюється нарахування та/або сплата податкового зобов’язання, або документ, що свідчить про суми доходу, нарахованого (виплаченого) на користь платників податків – фізичних осіб, суми утриманого та/або сплаченого податку (п.46.1 ст.46 ПКУ).Загальні положення. Склад Декларації. Строки подання Декларації та сплати податку. Порядок подання Декларації. Порядок складання Декларації. Декларація. Додаток ІД. Додаток СБ. Додаток ЦП. Додаток ІВ. Додаток АМ. Додаток ВО. Додаток ТП. Додаток ПЗ. Додаток ПН. Додаток АВ. Приклад складання Декларації за 2012 рік. Документи
Режим відображення вкладки "Рахунки обліку розрахунків" залежить від того, увімкнено чи вимкнено кнопку "Показати/приховати рахунки обліку" командної панелі форми документа.
Зазначена проблема можлива у разі, якщо документів "Податкова накладна" виписано на більшу суму, ніж підтвердних документів. Це пов’язано з тим, що під час формування податкової накладної за роздрібними операціями за допомогою обробки "Формування податкових накладних за роздрібною торгівлею" аналізуються всі залишки непідтвердженого ПДВ за роздрібними продажами на зазначену у формі обробки дату, незалежно від того, з якої дати ці залишки виникли. Закривальні записи також формуються цією датою. Тому під час використання обробки рекомендується дотримуватися правильної хронології дій. Тобто, якщо податкові накладні потрібно формувати за кожен день певного періоду, то починати формування потрібно з початку періоду, рухаючись за хронологією до кінця періоду.
У типових конфігураціях "Комплексний облік для бюджетних установ України" і "Бухгалтерія для бюджетних установ України" реалізовано імпорт даних (довідкової інформації та початкових залишків) із конфігурації "1С:Бухгалтерія 7.7 для бюджетних установ України". Детальніше про це написано у статті "Механізм переходу з "Бухгалтерії 7.7 для бюджетних установ України" на 1С:Підприємство 8 для бюджетних установ України".
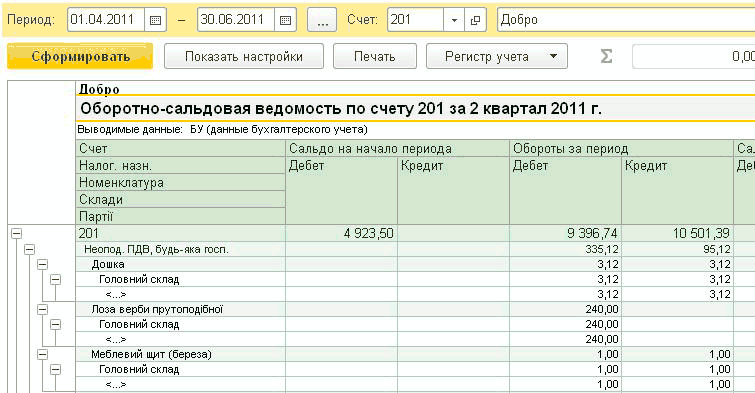
До "1С:Бухгалтерії 8 для України" включено стандартні звіти, призначені для отримання даних щодо залишків і оборотів рахунків, субконто та проводок у різних розрізах для бухгалтерського й податкового обліку.Налаштування параметрів звіту. Параметри звіту. Групування. Відбір даних для звіту. Показники. Додаткові поля. Сортування. Оформлення. Механізм розшифрування звітних даних
Детальну історію аналізу розрахунків із клієнтами можна побачити у звіті "Картка розрахунків із клієнтами". У налаштуваннях цього звіту потрібно встановити відбір за клієнтом або партнером. Також можна побачити деталізацію розрахунків за конкретним об'єктом розрахунків.
Роботодавець платника податку (податковий агент) зобов'язаний здійснити, у тому числі за місцем застосування податкової соціальної пільги (ПСП), перерахунок суми доходів, нарахованих такому платнику податку у вигляді заробітної плати, а також суми наданої ПСП (пп.169.4.2 ст.164 ПКУ):Загальні положення. Порядок проведення перерахунку. Результати перерахунку