У цій статті ви дізнаєтеся, що таке товарно-матеріальні цінності. Навчитеся в оперативному режимі проводити документи. Дізнаєтеся, що таке аналітичний та ордерний облік.Аналітичний облік ТМЦ. Оперативний режим проведення документів. Розділення кількісного та партійного обліку ТМЦ. Ордерний облік.. Контроль залишків ТМЦ. Ордерний облік
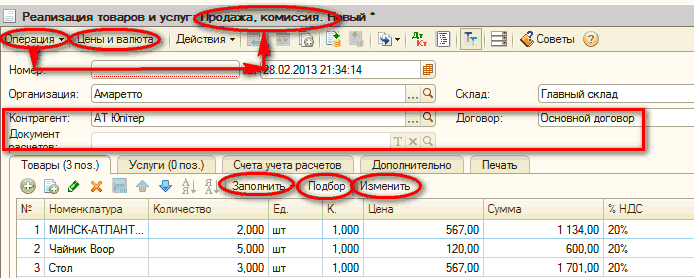
Товарні документи забезпечують відображення в бухгалтерському обліку господарських операцій з ТМЦ. Вони бувають різних видів, обслуговують кілька операцій одночасно і можуть бути змінені навіть після проведення документа. Товарні документи складаються з однієї або з кількох табличних частин. Майже в усіх документах, які оперують з ТМЦ, використовується механізм "Ціни і валюта". Він складається з двох частин. Праворуч відображаються встановлені на даний момент значення параметрів, ліворуч — значення, які можна змінити. Ще один універсальний механізм "Підбір" забезпечує підбір номенклатури. Діє в кількох режимах. Підбір номенклатурних позицій у табличну частину здійснюється шляхом вибору необхідної позиції зі списку. Групова зміна реквізитів табличної частини здійснюється за допомогою кнопки "Змінити", яка викликає службову обробку. Внесення змін до реквізитів табличної частини здійснюється за всіма позиціями, які позначені прапорцями. При виклику обробки до її списку переносяться та виділяються всі позиції з табличної частини документа. За кнопкою "Виконати" виконується вибрана користувачем дія. Для того щоб перенести результати групової обробки до табличної частини документа, потрібно натиснути кнопку "ОК", щоб не зберігати зміни — натискаємо кнопку "Закрити".
Дод. завдання №1 Податковий кредит. Дод. завдання №2 Податкові зобов'язання. Пропорційне віднесення ПДВ на кредит. Дод. завдання №3 Визначення частки використання в оподатковуваних ПДВ операціях. Дод. завдання №4 Довідкова інформація. Дод. завдання №5 Купівля ТМЦ для неоподатковуваної ПДВ діяльності. Дод. завдання №6 Купівля ТМЦ для оподатковуваної та неоподатковуваної ПДВ діяльності. Дод. завдання №7 Реалізація. Дод. завдання №8 Використання ТМЦ у господарській діяльності
Налаштування обліку та НДІ. Завдання №1. Довідник "Податкові призначення активів і витрат ". Завдання №2. Регістр даних "Ставки податку на прибуток". Завдання №3. Довідник "Статті витрат". Завдання №4. Довідник "Контрагенти". Завдання №5. Довідник "Номенклатурні групи". Завдання №6. Довідник "Номенклатура". Податковий облік ТМЦ. Завдання №7. Купівля ТМЦ. Завдання №8. Зміна податкового призначення ТМЦ. Завдання №9. Продаж ТМЦ. Завдання №10. Використання ТМЦ на власні потреби. Податковий облік витрат. Завдання №11.Купівля послуг у резидента України. Завдання №12. Введення курсів валют. Завдання №13. Купівля послуг у нерезидента. Завдання №14. Витрати на відрядження. Завдання №15. Послуги ТЗР. Завдання №16. Аналіз накопичених витрат
Статті витрат зберігаються в довіднику "Види витрат" (меню "Довідники"). Кожна стаття витрат характеризується "закриваючим" рахунком і ознаками "Належить до постійних загальновиробничих витрат", "Належить до матеріальних витрат".1С:Бухгалтерія 7.7 для України. 1С:Бухгалтерія 8 для України
У типових конфігураціях при використанні методу розрахунку собівартості "за середнім" застосовується алгоритм, який передбачає розрахунок середньої собівартості товарів (запасів), що зберігаються, на момент проведення документа.
Графіки формування партій визначають частоту формування партій продукції в конфігурації. Партійний облік одних і тих самих ТМЦ може бути необхідним з кількох причин:
Робота документа ВМД у частині розрахунку гривневого покриття сум взаєморозрахунків і собівартості ТМЦ, а також сум митних податків і зборів регламентується, відповідно, НП(С)БО-21 і "Порядком нарахування митних зборів, мита, податку на додану вартість та акцизного збору…", затвердженим наказом Державної митної служби України від 27.03.2000 №164.
Розглянуто приклади введення до інформаційної бази конфігурації 1С «Бухгалтерія для України» початкових залишків матеріальних цінностей, переданих на комісію за умови, що організація «Добро» є платником податку на прибуток і ПДВ. Введення залишків здійснюється станом на 31.10.2008. Розглядається введення початкових залишків за товарами, переданими на комісію.