План рахунків з українськими найменуваннями
План рахунків із 1С:Підприємства — Бухгалтерський облік для України.
ЧитатиТема публікацій
Статті та довідкові матеріали за цією темою.
План рахунків із 1С:Підприємства — Бухгалтерський облік для України.
ЧитатиДля правильного відображення операцій з вибуття одним із головних моментів є контроль наявності потрібної кількості ТМЦ у залишку. Під час розрахунку собівартості ТМЦ, що продаються, важливі такі чинники: хронологічна послідовність документів, єдність значень облікових параметрів в операціях надходження та вибуття ТМЦ. Відображення операцій реалізації залежить від виду торгівлі. Операції реалізації контрагентам за оптовою схемою оформлюються документом "Реалізація товарів і послуг". Відображення операції повернення покупцем раніше проданих ТМЦ відбувається з використанням документа "Повернення товарів від покупця". Оформлюючи повернення, як правило, виникає завдання визначення собівартості товару або продукції, що були повернуті. Це завдання можна вирішити двома способами: вручну, автоматично.
ЧитатиУ типовій конфігурації "Бухгалтерський облік для України" комплектація номенклатури не автоматизована.1С:Бухгалтерія 7.7 для України. 1С:Бухгалтерія 8 для України
ЧитатиУ цьому розділі описується, як правильно змінювати стан взаєморозрахунків із контрагентами, оформлювати рахунки в межах договору "за розрахунковими документами" та здійснювати різні розрахунки з комісіонером, комітентом, покупцем тощо.
ЧитатиДля того, щоб внести дані щодо товарно-транспортних витрат у друковану форму податкової накладної, потрібно додати до табличної частини документа ТМЦ (меню "Довідники" - "Номенклатура") з видом "Послуга", у яких на вкладці "Додатково" увімкнено прапорець "Вважати послугу транспортною витратою".
ЧитатиУ документі "Випуск продукції" у разі якщо встановлено ознаку списання матеріалів у виробництво і в нормах витрат є дані щодо зворотних відходів, то документ формує рухи:
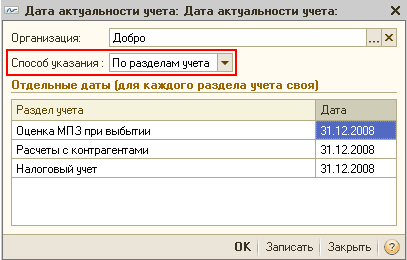
ЧитатиМеханізм аналізу актуальності обліку не реалізований - 1С:Бухгалтерія 7.7 для України. 1С:Бухгалтерія 8 для України
ЧитатиДоступ: Купівля - Надходження товарів і послуг Операція Купівля, комісіяКупівля запасів. Завдання №1. Надходження товарів на "Основний склад". Завдання №2. Додаткові витрати на придбання товарів. Завдання №3. Аналіз інформації. Оптова торгівля. Завдання №4. Продаж (оптовий). Завдання №5. Введення залишків ТМЦ. Завдання №6. Інвентаризація ТМЦ. Завдання №7. Допоміжна НДІ для списання ТМЦ. Завдання №8. Нестача ТМЦ. Завдання №9. Використання ТМЦ у господарській діяльності. Завдання №10. Додаткові одиниці вимірювання. Завдання №11. НДІ для відображення повернень. Завдання №12. Повернення ТМЦ постачальнику. Завдання №13. Установлення цін (прайс організації). Завдання №14. Фіксація цін постачальника (прайс постачальника). Завдання №15. Реалізація. Завдання №16. Купівля через підзвітну особу. Завдання №16. Переміщення ТМЦ зі зміною рахунку обліку. Завдання №17. Розфасування рису
ЧитатиДоступ: Купівля - Надходження товарів і послуг. Операція "Купівля, комісія"Закупівля та продаж запасів. Вправа №1. Закупівля ТМЦ. Вправа №2. Виписка рахунку покупцеві. Вправа №4. Аналіз залишків і руху ТМЦ. Складські операції. Вправа №1. Переміщення ТМЦ. Вправа №2. Введення залишків ТМЦ. Вправа №3. Аналіз залишків ТМЦ на всіх рахунках обліку
ЧитатиРежимом запиту кількості під час набору ТМЦ у специфікації документів методом підбору керує константа "Запитувати кількість".
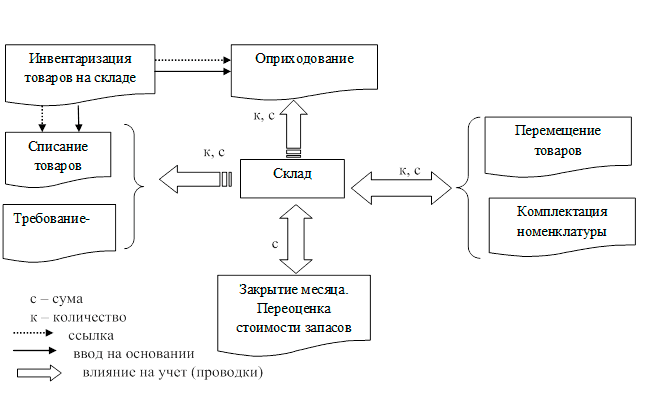
ЧитатиВелике значення має ведення обліку ТМЦ на складах і контроль за запасами на підприємстві. Типові господарські операції внутрішнього складського обліку товарів: оприбуткування запасів, що надійшли з усіляких джерел, які не пов'язані із закупівлею, оприбуткування виявлених надлишків, інвентаризація місць зберігання товарно-матеріальних цінностей, списання запасів, переміщення ТМЦ між магазинами, складами підприємства, пересортиця, формування нових об'єктів складського обліку із запасів, які вже є, та інше. Відображення операції з інвентаризації ТМЦ на складі будь-якого виду відбувається з використанням документа "Інвентаризація товарів на складі". Цей документ використовується для реєстрації факту проведення інвентаризації та формування необхідних друкованих форм. Якщо за результатами інвентаризації були виявлені надлишки матеріальних цінностей, то для зарахування їх на баланс використовують документ "Оприбуткування товарів". Якщо за результатами інвентаризації була виявлена нестача ТМЦ або псування, то списання з балансу цих ТМЦ здійснюється документом "Списання товарів". Підприємство використовує матеріальні цінності як на виробничу діяльність, так і на інші потреби господарської діяльності. Відображення використаних ТМЦ у складі поточних витрат, виробничих витрат, витрат на брак або витрат майбутніх періодів здійснюється документом "Вимога-накладна".
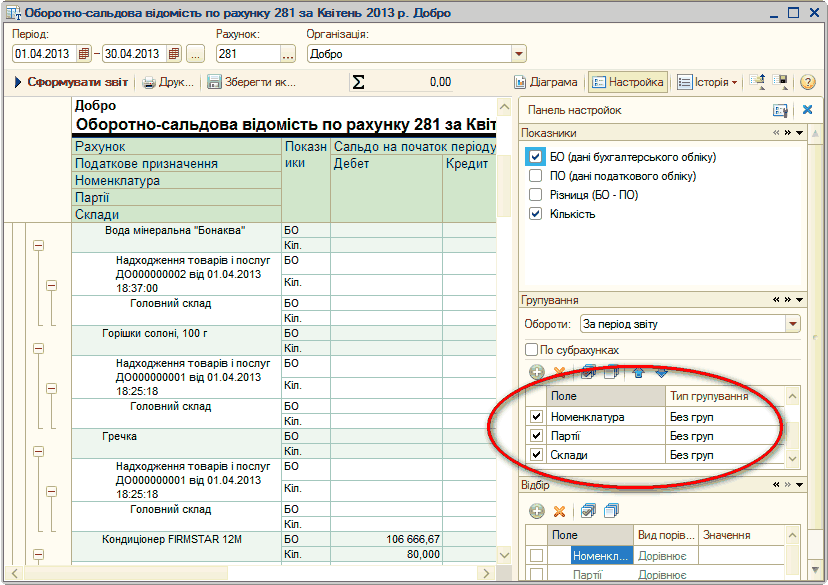
ЧитатиБухгалтерський облік запасів ведуть за допомогою проведень на рахунках госпрозрахункового плану рахунків. Податковий облік запасів також ведуть у регістрі бухгалтерії на бухгалтерському плані рахунків. Для оцінки вибуття конфігурації можуть використовуватися кілька методів. Ці методи працюють при автоматизованому розрахунку собівартості вибуття. Але в типовому рішенні є можливість ручного втручання користувача в розрахунок собівартості вибуття. Будь-які результати ручних дій користувача зрештою ляжуть на самого ж користувача.Бухгалтерський облік запасів. Податковий облік запасів
Читати