

Тема публікацій
Введення в експлуатацію ос
Довідкові матеріали за цією темою.
Чому при введенні в експлуатацію об'єктів МНМА за рахунком 1121 не можна вказати їх кількість більше одиниці?
Можливість ведення кількісного обліку малоцінних активів визначається вибором відповідної методики їх обліку.
Читати
Приклади нарахування амортизації в 1С:Бухгалтерії 8 для України
Із загальним алгоритмом розрахунку суми амортизації та порядком її відображення в бухгалтерському і податковому обліку можна ознайомитися в статті Методи нарахування амортизації необоротних активів у бухгалтерському і податковому обліку.Приклад 1. Параметри для розрахунку амортизації. Нарахування амортизації. Аналіз інформації за сумами накопиченої амортизації
Читати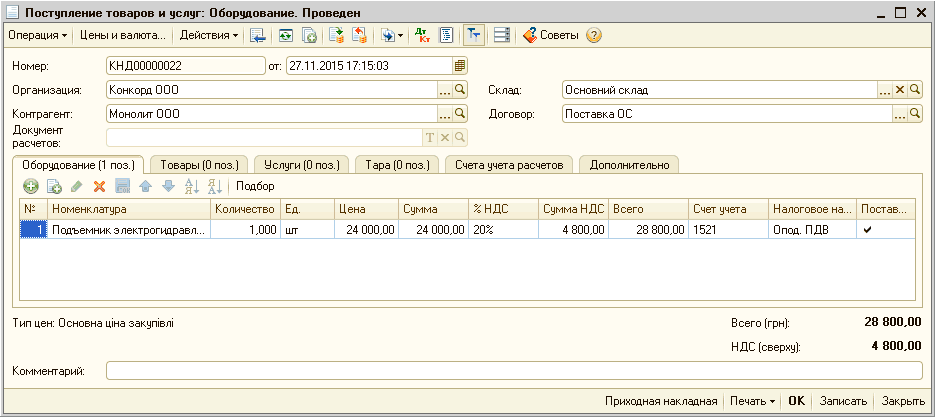
Методика нарахування амортизації необоротних активів методом прискореного зменшення залишкової вартості
У цій статті розглянуто методику налаштування параметрів для нарахування амортизації основних засобів методом прискореного зменшення залишкової вартості відповідно до п. 26 НП(С)БО 7.
Читати
Розподіл суми амортизації за рахунками та об'єктами аналітичного обліку
У цьому розділі описується методика налаштування програми для автоматичного розподілу суми нарахованої амортизації за різними рахунками бухгалтерського обліку та об'єктами аналітики у заданій користувачем пропорції.Приклад. Як налаштувати правила розподілу в програмі. Нарахування амортизації
Читати
Інвентаризація ОЗ
Документ "Інвентаризація ОЗ" необхідний для швидкого формування залишків ОЗ на конкретну дату відповідно до даних бухгалтерського обліку. Існує Інструкція з інвентаризації, згідно з якою ця операція відбувається:
Читати
Облік операцій з основними засобами придбання та складання
У цьому розділі розглядається процес обліку операцій, пов’язаних з основними засобами, їх придбанням та складанням: розглядаються документи й проводки, які допомагають у здійсненні цієї операції.
Читати
Введення залишків необоротних малоцінних активів і МШП
У цьому розділі розглядається процес введення залишків необоротних малоцінних активів і МШП. Детально розглядаються види необоротних малоцінних активів, їх облік, документи, необхідні для їх обліку.Вибір підсистеми. Введення залишків. Введення початкових залишків основних засобів
Читати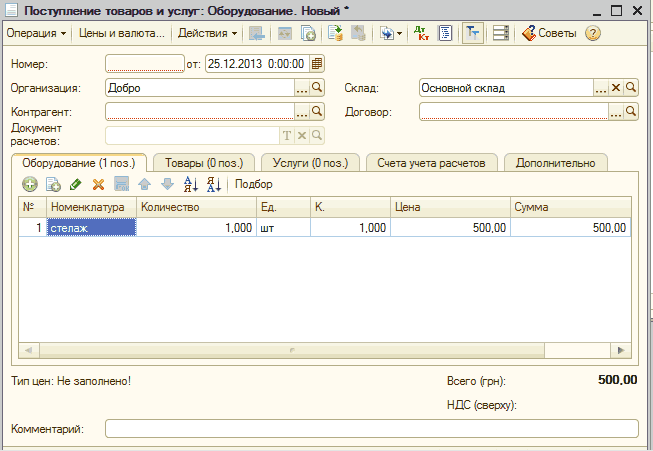
Визнання в ПУ нерозподілених постійних загальновиробничих витрат
У цьому розділі розглядається тема прибутку та витрат. Показано, як правильно складається Декларація про прибуток, як правильно розподіляти, вести облік і управляти витратами.
Читати
Методика нарахування амортизації необоротних активів кумулятивним методом
У цій статті описується методика налаштування параметрів для нарахування амортизації основних засобів кумулятивним методом відповідно до п.145.1.5 ПКУ, п.26 НП(С)БО №7. Приклад змодельовано в конфігурації "Бухгалтерія для України", редакція 1.2.Приклад. Порядок відображення операції
Читати
Введення початкових залишків основних засобів
Для того, щоб здійснити введення залишків за ОЗ, необхідно вибрати відповідний рахунок обліку та створити новий документ "Введення початкових залишків".
Читати
Введення в експлуатацію
Для введення ОЗ у використання потрібен документ "Введення в експлуатацію ОЗ" (вкладка "ОЗ і НМА Надходження ОЗ"). Цим документом можливо оформити дії трьох видів:
Читати