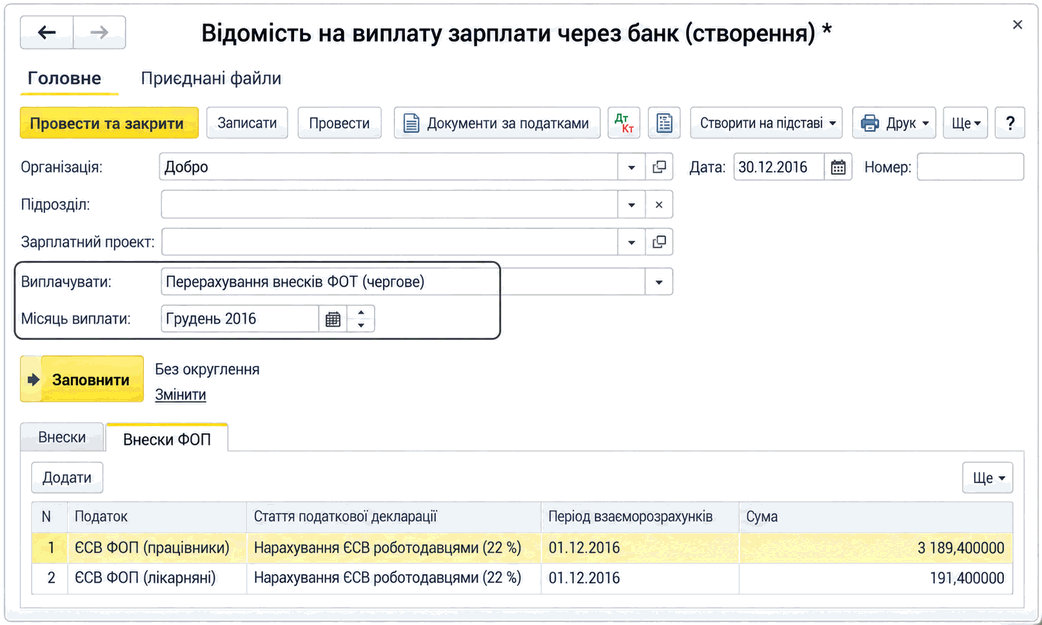
Відомість на перерахування ЄСВ ФОП
Описано формування відомості для перерахування ЄСВ ФОП, її автоматичне заповнення за даними нарахування зарплати та відображення сплати внесків документом списання з банківського рахунку.
ЧитатиТема публікацій
Статті та довідкові матеріали за цією темою.
Описано формування відомості для перерахування ЄСВ ФОП, її автоматичне заповнення за даними нарахування зарплати та відображення сплати внесків документом списання з банківського рахунку.
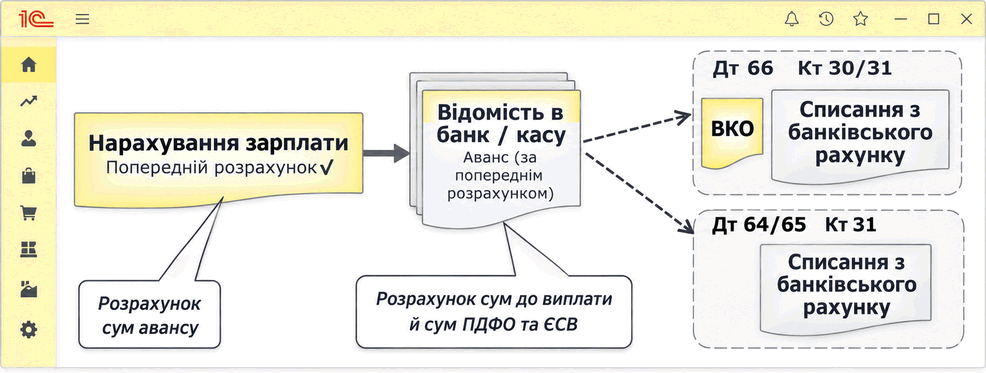
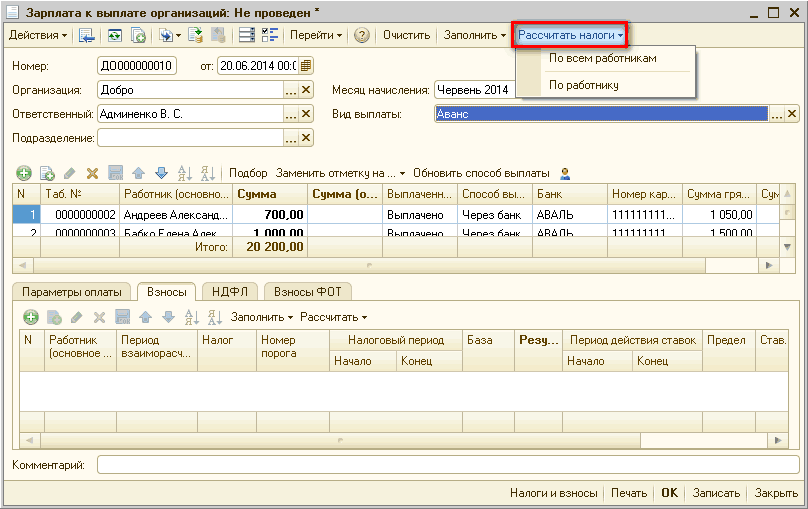
ЧитатиОписано попередній розрахунок зарплати за першу половину місяця, формування відомості на виплату авансу, розрахунок податків і внесків та відображення виплати в програмі.
ЧитатиЗ основними аспектами обліку ЄСВ можна ознайомитися у статті Загальні правила обліку єдиного внеску на соціальне страхування (ЄСВ).Строки сплати ЄСВ. Порядок сплати ЄСВ. Порядок виплати податків при відображенні лікарняних листків за рахунок підприємства та за рахунок Фонду соціального страхування
ЧитатиДля того щоб до форми № 1ДФ потрапляли дані щодо взаєморозрахунків із суб'єктами підприємницької діяльності – фізичними особами (СПДФО), слід оформити документ "Відображення взаєморозрахунків з контрагентами в 1-ДФ", який призначений для реєстрації доходів, що не належать до заробітної плати.
ЧитатиУ поданому матеріалі розглядається приклад, який наведено на вкладці Довідка розділу Бухгалтерський та податковий облік сум ЄСВ.Приклад
ЧитатиФакт сплати податку оформлюється документом Платіжне доручення вихідне з видом операції Перерахування податку. При цьому ключове значення має відомість на виплату, посилання на яку зазначається в платіжці. Саме порядок відображення інформації у відомості дає змогу правильно оформити ту чи іншу господарську ситуацію.1. Відомість на виплату ПДФО при черговій виплаті. 2. Відомість на виплату ПДФО за дивідендами. 3. Відомість щодо зарахування передоплати з ПДФО (авансового платежу). 4. Відомість на виплату ПДФО контрагентам. 5. Відомість на виплату ПДФО при погашенні боргів. 6. Відомість на виплату ПДФО без виплати зарплати. 7. Відомість на виплату ПДФО за міжрозрахунковими виплатами (аванс, відпустка, лікарняні тощо)
ЧитатиПриклад змодельовано в конфігурації «Комплексний облік для бюджетних установ України», редакція 1.0.
ЧитатиУ цій статті описується методика депонування заробітної плати. Приклад змодельовано на типовій конфігурації «Зарплата і кадри для бюджетних установ України», редакція 1.0.
ЧитатиДля внесення початкового сальдо розрахунків зі співробітниками із заробітної плати слід скористатися документом "Нарахування ЗП" (меню "Документи" - "Зарплата" - "Нарахування ЗП") з "Видом виплати", установленим на "Внесення залишків".
ЧитатиМожливість виплати заробітної плати за першу половину місяця, згідно із Законом України "Про внесення змін до деяких законодавчих актів України щодо строків виплати заробітної плати" від 23.09.2010 р. №2559-VІ реалізована в типових конфігураціях "Бухгалтерський облік для України, починаючи з релізу 7.70.280, "Виробництво + послуги + бухгалтерія для України", починаючи з релізу 7.70.031.
Читати