Відомість в касу
Описано заповнення та проведення відомості в касу, депонування невиплаченої зарплати й облік ПДФО та внесків. Також розглянуто відомість виплати зарплати через роздавальника.. Відомість виплати через роздавальника
ЧитатиТема публікацій
Довідкові матеріали за цією темою.
Описано заповнення та проведення відомості в касу, депонування невиплаченої зарплати й облік ПДФО та внесків. Також розглянуто відомість виплати зарплати через роздавальника.. Відомість виплати через роздавальника
ЧитатиОписано звіти розділу «Закупівлі»: аналіз потреби й руху запасів, замовлень, оплат, заборгованості та розрахунків із постачальниками. Наведено доступні варіанти звітів і принципи групування даних.. «Потреба в запасах». «Графік руху запасів». «Розміщення замовлень». «Оборотність запасів». «Заборгованість постачальникам по строках боргу». «Замовлення постачальникам». «Оплата замовлень постачальникам». «Оплата рахунків постачальників». «Аналіз закупівель». «Розрахунки з постачальниками». «Взаєморозрахунки». «Запаси». Запаси прийняті. Запаси передані. «Залишки по складу». «Надходження і оплата на замовлення». «Рух товарів по складах»
ЧитатиЗвіт дає змогу контролювати надані та отримані кредитні лінії, суми відвантаження й оплати, а також відбирати накладні з простроченим строком оплати.. Дебіторська заборгованість — діаграма
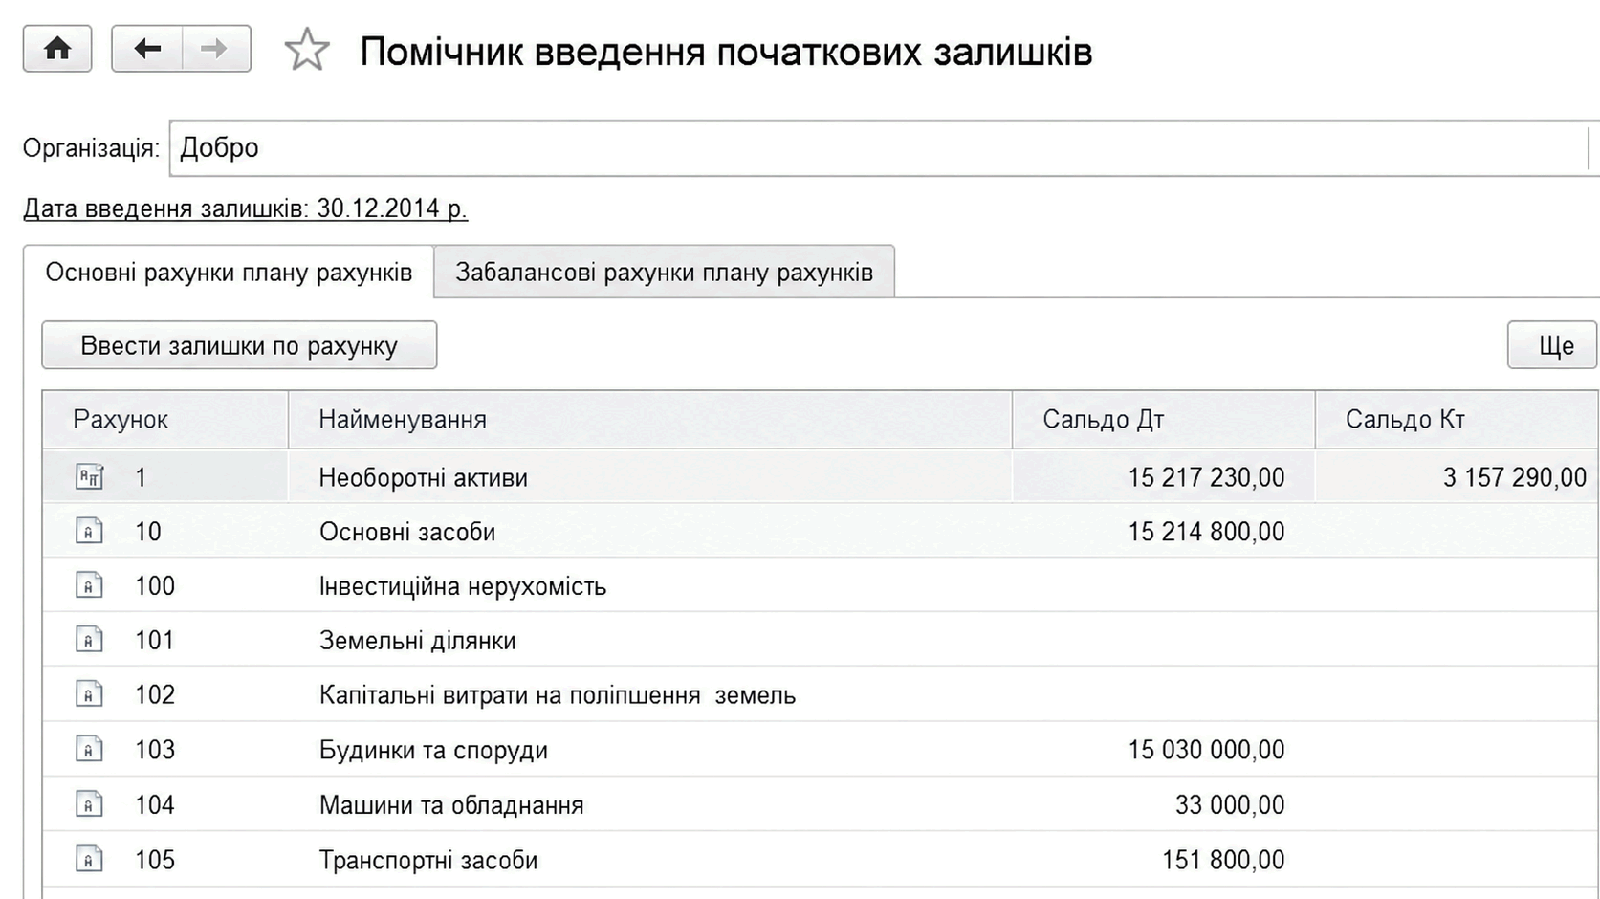
ЧитатиОписано введення початкових залишків у BAS Бухгалтерія через Помічник введення початкових залишків, вибір дати та внесення даних за розділами обліку. Також наведено спосіб перевірки залишків.
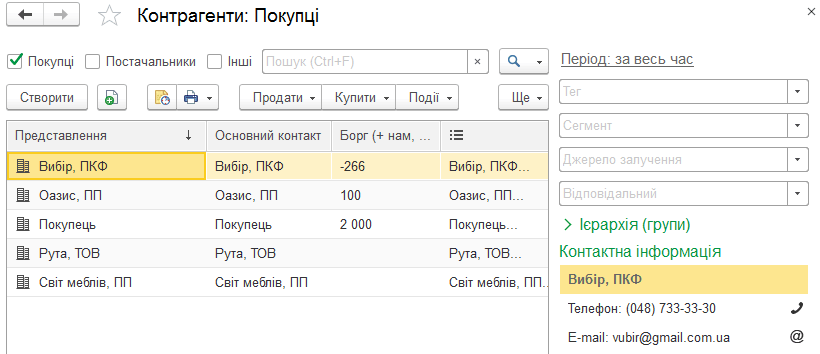
ЧитатиОписано роботу з довідником Контрагенти: відбори, заповнення картки, контактних і юридичних даних, налаштування взаєморозрахунків та перегляд пов’язаних документів.
ЧитатиУ типовій конфігурації облік операцій з переробки давальницької сировини замовника ведеться в розрізі замовлень. Тобто під час відображення таких операцій обов'язковим є оформлення замовлень покупців з видом операції "Переробка". Отже, у договорі з контрагентом у реквізиті "Ведення взаєморозрахунків УО" обов'язково зазначається значення "За замовленнями", а в реквізиті "Ведення взаєморозрахунків БО" — "За договором у цілому" або "За замовленнями", залежно від того, яка деталізація буде в регламентованому обліку.
ЧитатиУ структурі підпорядкованості документа "Рахунок на оплату покупцеві" буде відображено всі документи лише в тому разі, якщо в картці договору з контрагентом зазначено, що взаєморозрахунки ведуться за розрахунковими документами.
ЧитатиОскільки в договорі з клієнтом зазначено, що взаєморозрахунки ведуться за замовленнями/накладними, об'єктом розрахунків є документ "Замовлення клієнта", тобто 1-ша подія визначається для кожного замовлення/накладної окремо.
ЧитатиНаведені в методиках рекомендації моделювалися в конфігурації «Зарплата і кадри для бюджетних установ України», редакція 1.0. Ця методика застосовна також для конфігурації «Комплексний облік для бюджетних установ України», редакція 1.0.
ЧитатиЯкщо підзвітна особа повертає надміру отримані грошові кошти на розрахунковий рахунок підприємства, для відображення цієї операції необхідно:
ЧитатиУ цій статті розглянуто основні принципи та механізми «ручного» відображення господарських операцій у конфігурації «Бухгалтерія для України», редакція 1.2. Стаття також актуальна для типової конфігурації «Управління торговим підприємством для України», редакція 1.2. <a name="obshchie-polozheniya"></a><h2>Загальні положення</h2>
Читати