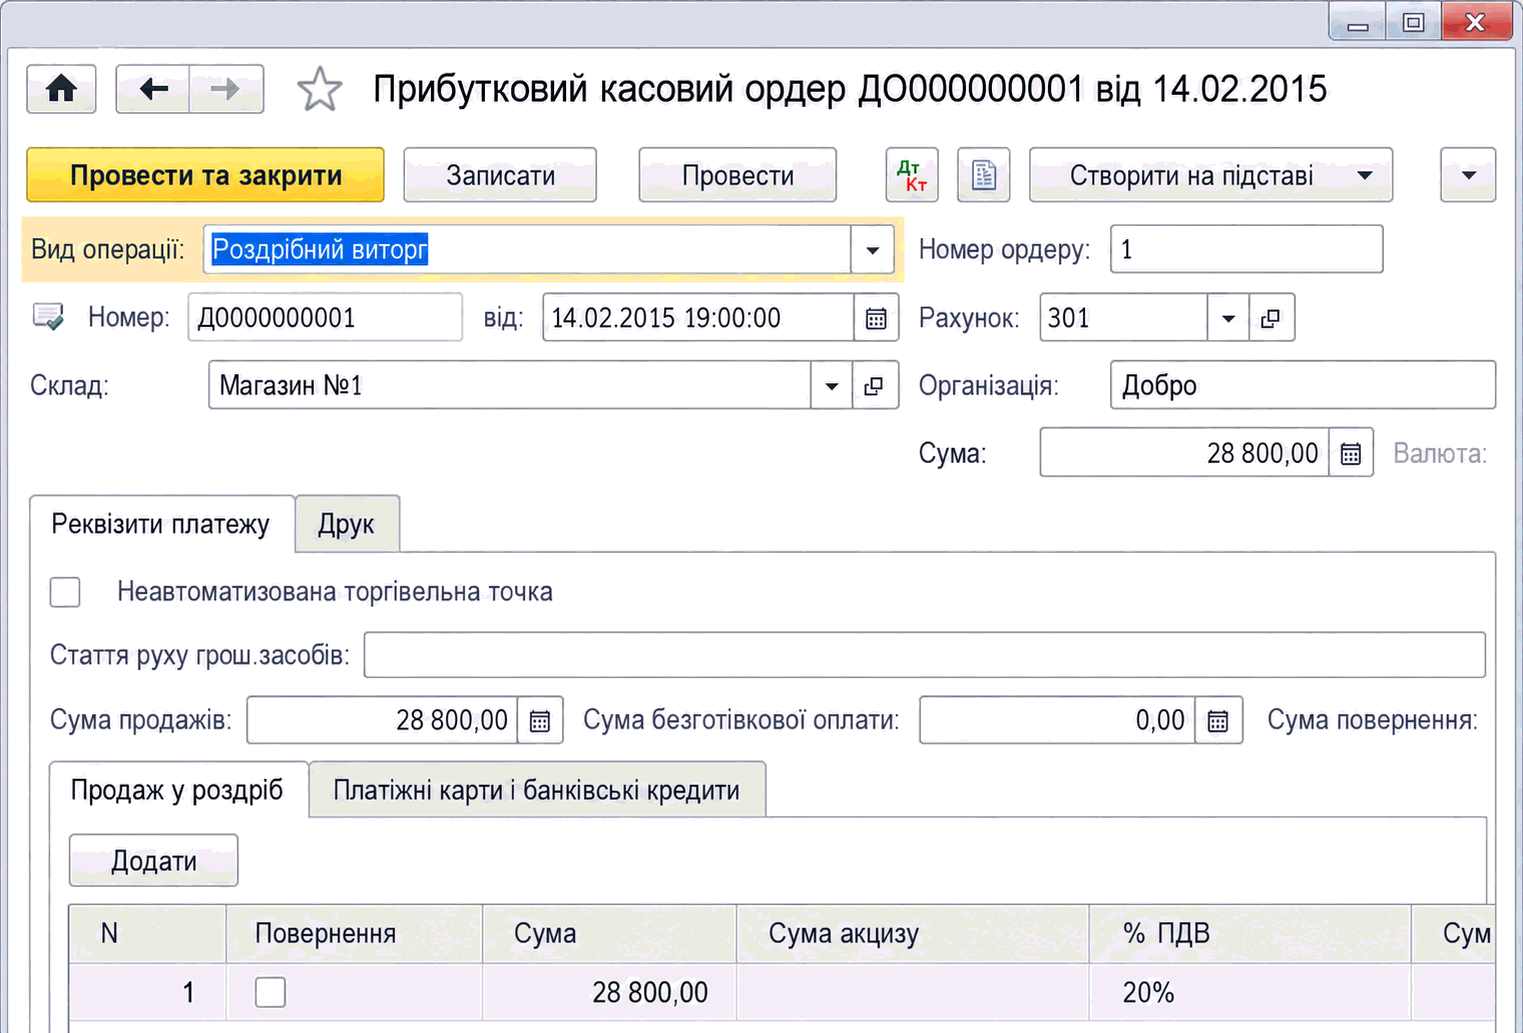
Списання грошових коштів
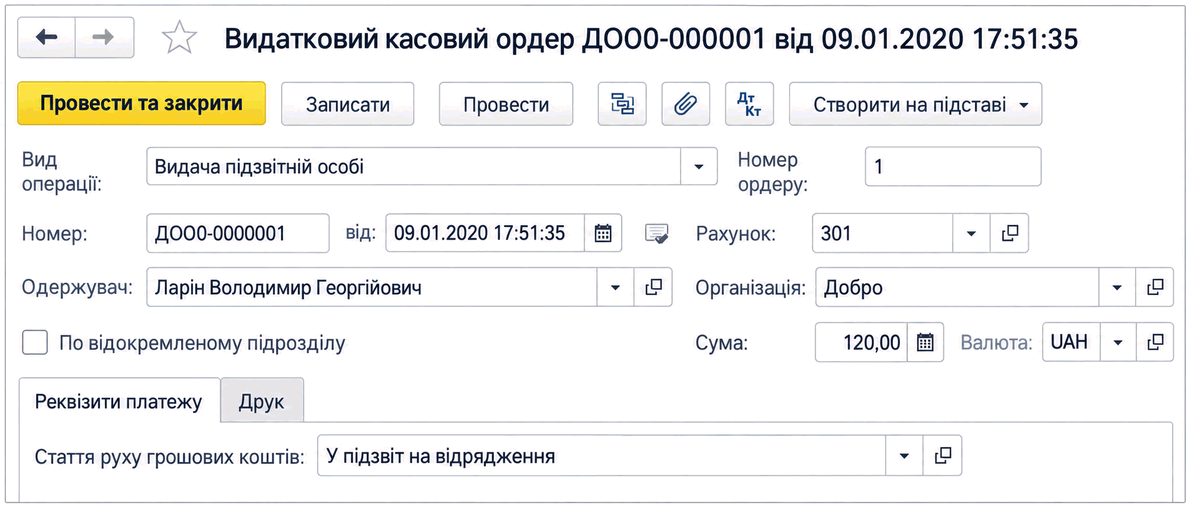
Описано оформлення списання готівки з каси документом «Видатковий касовий ордер» для внесення до банку, інкасації, видачі під звіт, виплати зарплати та розрахунків із контрагентами.
ЧитатиТема публікацій
Статті та довідкові матеріали за цією темою.
Описано оформлення списання готівки з каси документом «Видатковий касовий ордер» для внесення до банку, інкасації, видачі під звіт, виплати зарплати та розрахунків із контрагентами.
ЧитатиОписано оформлення надходження та видатку готівки за прибутковими й видатковими касовими ордерами, аналітичний облік за відокремленими підрозділами та формування касової книги.. Надходження готівки. Видаток готівки. Аналітичний облік коштів у касах відокремлених підрозділів. Касова книга
ЧитатиДоговір приймання на реалізацію, укладений з комітентом, реєструється в довіднику договорів (відкривається з картки контрагента на вкладці "Головне" за посиланням "Усі договори").Надходження товарів від комітента. Реалізація товарів комітента. Передача товарів комісіонеру. Реалізація товарів комісіонером. Субкомісія
ЧитатиНаведені в статті рекомендації моделювалися в конфігурації «Бухгалтерія для України» (редакція 1.2).
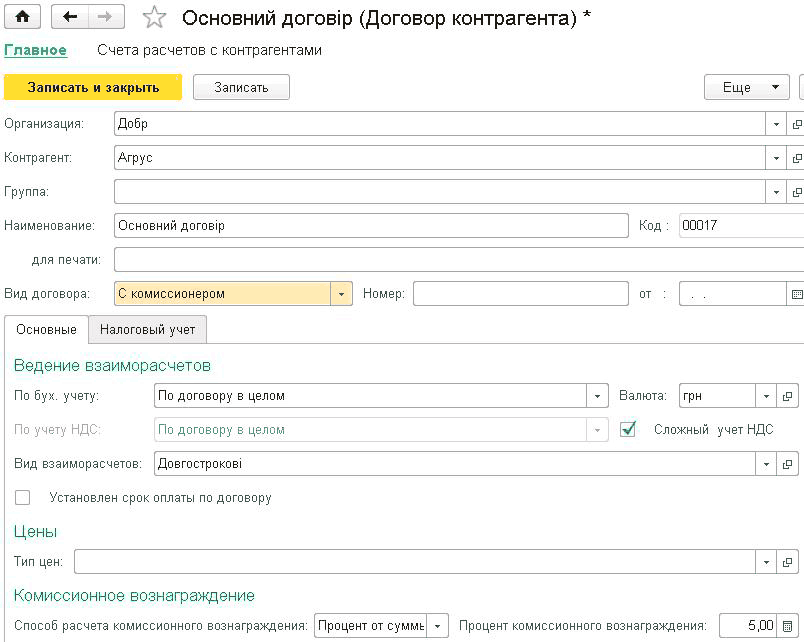
ЧитатиРеєстрація договору з комісіонером здійснюється обов'язково з видом "З комісіонером" (у системі комісіонер ідентифікується як "покупець").
ЧитатиДоступна функція оформлення повернення товарів від посередника. Для цього використовуються документи "Повернення товару від покупця" з операцією" та "Продаж, комісія". Договір має бути підібраний разом із комісіонером. Документ (в обов'язковій формі) заповнюється на підставі відповідної дії операції ротації продуктів — "Реалізації товарів і послуг".
ЧитатиУ цьому розділі буде розглянуто питання, пов’язані з передачею товару на реалізацію в документах програми Управління торгівлею для України, редакція 3.0.Як здійснити відвантаження товару на комісію? Як оформити факт продажу товару комісіонером? Як оформити продаж товару комісіонером, якщо він повідомляє про залишки непроданого товару? Як зареєструвати оплату, що надійшла від комісіонера за продані ним товари? Як зареєструвати повернення товару комісіонером? Як переоцінити залишки непроданого товару у комісіонера? Як оцінити, який товар і в якій кількості перебуває на реалізації у комісіонерів? У якому звіті можна отримати повну інформацію про те, скільки товарів комісіонер продав, які товари було списано та які повернено? У якому звіті можна переглянути стан взаєморозрахунків з комісіонерами? Як вивести список магазинів (комісіонерів) – боржників, які ще не розрахувалися за продані ними товари?
ЧитатиЦей розділ допоможе вам позначити в інформаційній базі, за якою схемою оподаткування працює підприємство. А також ви зрозумієте, що таке правило першої події та в яких випадках слід застосовувати саме цей принцип.Схеми оподаткування. Перша подія
ЧитатиБільшість операцій з надходження/списання безготівкових грошових коштів здійснюється документами:
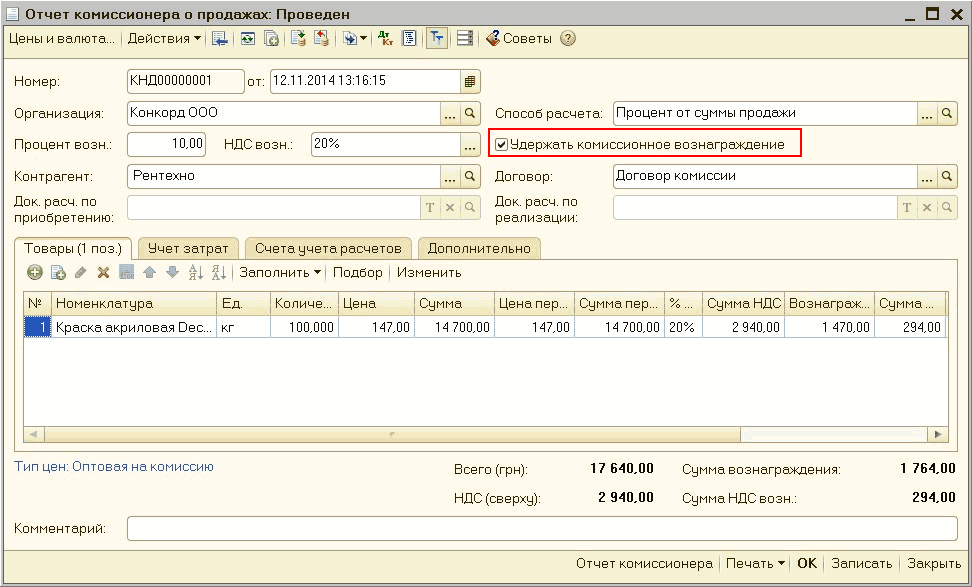
ЧитатиДля правильного розрахунку собівартості товару, комісійної винагороди залежно від партії надходження товару необхідно фіксувати суму придбання, ціну реалізації для кожної партії окремо. За методу обліку партій товарів "за середнім" не фіксується інформація про кожну партію товару. Інформація про кількість, суми надходження та реалізації фіксується загалом для номенклатурної позиції і відповідно неможливо виконати точний розрахунок комісійної винагороди, сум взаєморозрахунків з комісіонером або комітентом. параметрів . Тому в типових конфігураціях "Торгівля + склад для України" і "Комплексна конфігурація для України (за увімкненої ділянки "Торгівля + склад") при використанні партійного обліку товару "за середнім" облік партій товарів, взятих і переданих на реалізацію, не ведеться.
ЧитатиДоговір є документом. Створити новий договір можна з меню "Документи". Переглянути список створених договорів можна в журналі "Договори" (меню "Журнали").1С:Бухгалтерія 7.7 для України. 1С:Бухгалтерія 8 для України
ЧитатиУ цій темі описується обіг готівкових грошових коштів, тобто надходження готівки до каси, видача готівки з каси тощо..Надходження грошових коштів. Вибуття грошових коштів
Читати