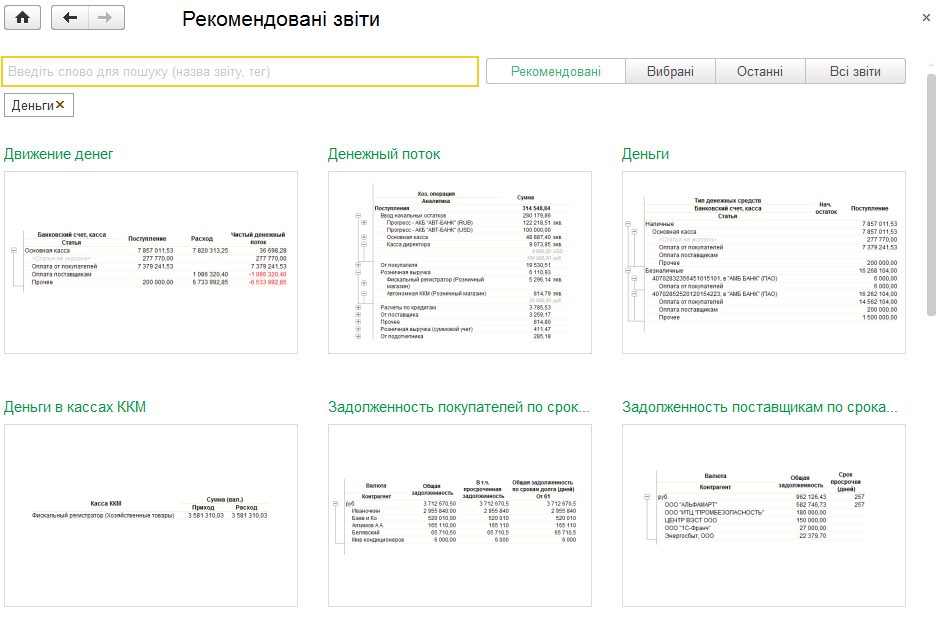
Звіти розділу «Гроші»
Описано відкриття та варіанти формування звітів розділу «Гроші»: рух і залишки коштів, прогноз руху грошей та розрахунки з підзвітними особами.. «Гроші». «Прогноз по руху грошей». «Розрахунки з підзвітними особами»
ЧитатиТема публікацій
Довідкові матеріали за цією темою.
Описано відкриття та варіанти формування звітів розділу «Гроші»: рух і залишки коштів, прогноз руху грошей та розрахунки з підзвітними особами.. «Гроші». «Прогноз по руху грошей». «Розрахунки з підзвітними особами»
ЧитатиДокумент «План руху грошових коштів» використовується для введення вихідних даних прогнозу РГК. Описано обов'язкові реквізити, автоматичне заповнення та джерела даних для надходжень і платежів.. Автоматичне заповнення плану руху грошових коштів
ЧитатиОписано заповнення та проведення відомості в касу, депонування невиплаченої зарплати й облік ПДФО та внесків. Також розглянуто відомість виплати зарплати через роздавальника.. Відомість виплати через роздавальника
ЧитатиОписано звіти розділу «Закупівлі»: аналіз потреби й руху запасів, замовлень, оплат, заборгованості та розрахунків із постачальниками. Наведено доступні варіанти звітів і принципи групування даних.. «Потреба в запасах». «Графік руху запасів». «Розміщення замовлень». «Оборотність запасів». «Заборгованість постачальникам по строках боргу». «Замовлення постачальникам». «Оплата замовлень постачальникам». «Оплата рахунків постачальників». «Аналіз закупівель». «Розрахунки з постачальниками». «Взаєморозрахунки». «Запаси». Запаси прийняті. Запаси передані. «Залишки по складу». «Надходження і оплата на замовлення». «Рух товарів по складах»
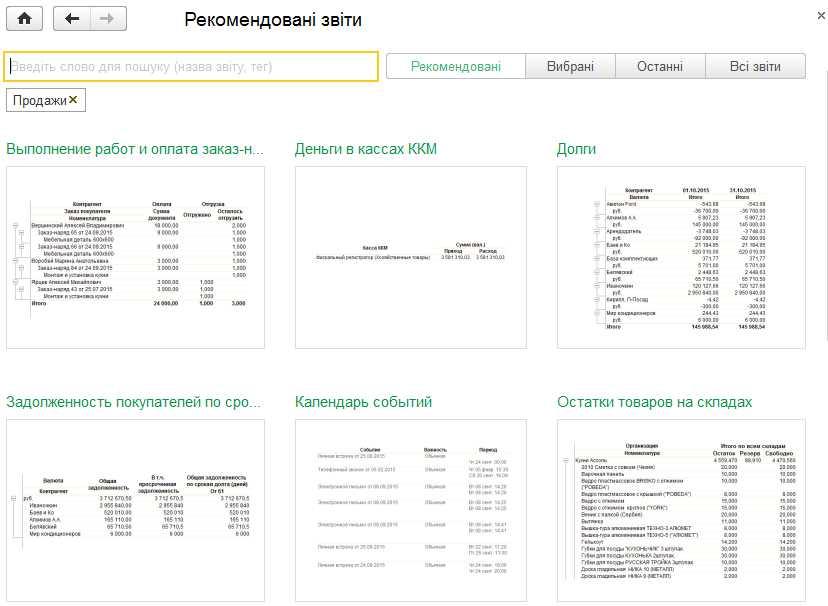
ЧитатиОписано звіти розділу «Продажі» в BAS Малий бізнес: аналіз замовлень, знижок, залишків, заборгованості, розрахунків, виторгу та товарних документів.. «Відвантаження й оплата на замовлення». «Застосовані знижки». «Залишки товарів на складах». «Заборгованість покупців за термінами боргу». «Розрахунки з покупцями». «Гроші в касах ККМ». «Продажі». «Роздрібний виторг». «Товарний звіт»
ЧитатиОписано заповнення відомості в банк у межах зарплатного проекту та відомості перерахувань на довільні рахунки. Розглянуто відбір співробітників, номери рахунків і формування списку зарплати для банку.. Відомість перерахувань на рахунки (довільні рахунки)
ЧитатиЗвіт дає змогу контролювати надані та отримані кредитні лінії, суми відвантаження й оплати, а також відбирати накладні з простроченим строком оплати.. Дебіторська заборгованість — діаграма
ЧитатиЯк навчитися бачити за окремими накладними, банківськими операціями та записами в BAS єдиний обліковий цикл: розбираємо десять взаємопов’язаних подій умовного малого ТОВ, виправляємо помилку в аналітиці, закриваємо місяць і звіряємо контрольні суми перед підготовкою звітності.. Чому первинку, проведення і звітність недостатньо вчити окремо. Вихідні умови кейсу. Десять подій одного місяця. Чотири звіряння і виправлення закладеної помилки. Що перевірити до і після закриття місяця у BAS. Як облікові дані переходять у звітність. Підсумкова карта: від документа до звітності. Контрольні суми завершеного кейсу. Коли кейс справді виконано
ЧитатиПрактичний дороговказ для кандидата без досвіду: як прочитати вимоги вакансії, відокремити базові навички від роботи досвідченого бухгалтера, скласти власну матрицю вправ і підготувати докази вміння працювати з первинними документами, банком, запасами, взаєморозрахунками та Excel.. Коротка відповідь: облікова логіка плюс практика в BAS. Що показала вибірка вакансій на 23 вересня 2026 року. Карта базових ділянок обліку. Які навички BAS треба показувати на задачі. Excel, документи й комунікація — не другорядні навички. Матриця: вимога вакансії, тренувальна задача і доказ навички. Реалістичний план практики на чотири тижні. Як чесно описати рівень у резюме. Готовність до першого відгуку: короткий чек-лист
ЧитатиПрактична карта повного циклу обліку малого ТОВ: від облікової політики, первинки та щоденних операцій до контролю, закриття місяця і звітності, з послідовністю навчання та таблицею першого місяця.. Чим облік ТОВ відрізняється від ведення власного ФОП. Організація обліку: спочатку правила, потім документи. Щоденні операції: як первинка стає обліковими даними. Періодичні ділянки: те, що не можна залишити на останній день. Контроль: як знайти помилку до звітності. Закриття місяця: фінальний тест усього ланцюга. Дерево пріоритетів: у якій послідовності вчитися. Карта першого місяця ТОВ. Чекліст оцінки курсу з повного циклу. Практичний висновок
ЧитатиОписано доступ до звітів розділу «Продажі» та їх налаштування. Розглянуто звіти щодо замовлень, залишків товарів, заборгованості, взаєморозрахунків, кас ККМ, продажів і товарного обліку.. «Відвантаження й оплата по замовленням». «Залишки товарів на складах». «Заборгованість покупців по строках боргу». «Розрахунки з покупцями». «Гроші в касах ККМ». «Продажі». «Товарний звіт»
ЧитатиНаскрізний навчальний кейс показує, як відрізнити господарську подію від паперового та програмного документа, перевірити контрагента й договір, пройти шлях від рахунку і видаткової накладної до оплати, зрозуміти логіку проведень та знайти причину неправильних взаєморозрахунків.. 1. Подія, первинний документ і запис у програмі — не одне й те саме. 2. Вихідні умови навчального кейсу. 3. Контрагент і договір: спочатку аналітика, потім документи. 4. Ланцюжок продажу: рахунок → видаткова накладна → оплата. 5. Логіка проведень у межах кейсу. 6. Як зіставити виписку, реалізацію та взаєморозрахунки. 7. Наскрізна таблиця контролю. 8. Якщо документ є, а підсумок неправильний. 9. Чекліст перед закриттям місяця
Читати