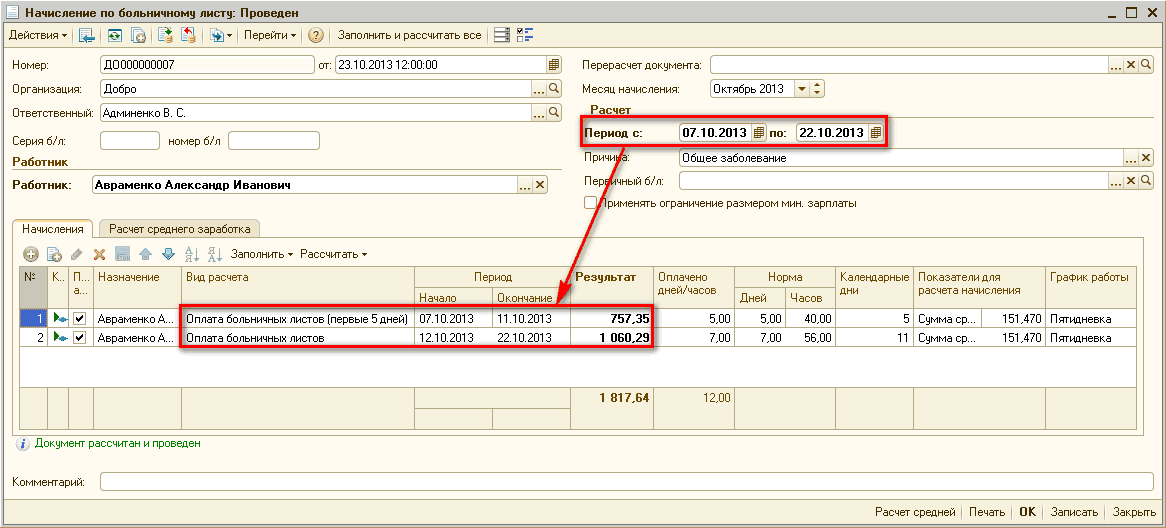
Приклад відображення нарахування та виплати лікарняних у бухгалтерському та податковому обліку
Розглянемо приклад відображення нарахування та виплати лікарняних у бухгалтерському та податковому обліку.
ЧитатиТема публікацій
Статті та довідкові матеріали за цією темою.
Розглянемо приклад відображення нарахування та виплати лікарняних у бухгалтерському та податковому обліку.
ЧитатиНаведені в статті приклади відтворювалися в конфігурації «Управління виробничим підприємством для України», редакція 1.3.
ЧитатиПрацівниками організацій (підприємства) є співробітники, призначені на певну посаду до певного підрозділу. Список посад, що використовується для регламентованого та управлінського обліку кадрів, зберігається в довіднику Посади організацій.
ЧитатиНаведені в статті приклади відтворювалися в конфігурації Бухгалтерія для бюджетних установ України (редакція 1.0). Методика, описана в статті, актуальна для конфігурації Комплексний облік для бюджетних установ України (редакція 1.0).
ЧитатиДля чого потрібен календар? Які бувають календарі? Як сувенірна продукція впливає на імідж?
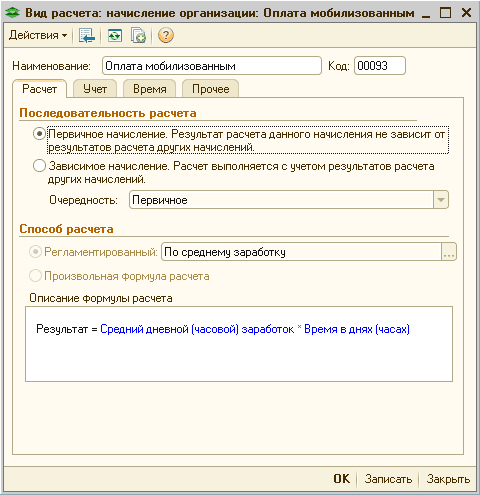
ЧитатиНаведені в методиках рекомендації моделювалися в конфігурації «Бухгалтерія для України», редакція 2.1, починаючи з версії 1.2.29. <a name="obshchie-polozheniya"></a><h2>Загальні положення</h2> <ol> <li>Згідно з листом Державного комітету статистики від 04.07.2014 р. № 09.3-6/145-14 працівники, які проходять військову службу за призовом під час мобілізації, не включаються до середньооблікової чисельності штатних працівників.</li> <li>Відповідно до ст.119 КЗпП працівникам, призваним на військову службу за призовом під час мобілізації, на особливий період, але не більше одного року, гарантується збереження місця роботи, посади та середнього заробітку.</li> <li>Нарахування середнього заробітку мобілізованим працівникам здійснюється відповідно до Порядку №100.</li> <li>Протягом усього періоду мобілізації показник середньоденної заробітної плати не може змінюватися. Ці висновки зроблено на підставі листа Мінсоцполітики від 11.08.2014 р. №1146/13/84-14.</li> <li>Відповідно до пп.«и» пп.165.1.1 ст.165 ПКУ до загального місячного (річного) оподатковуваного доходу платника податку не включається «сума грошового забезпечення (у тому числі в натуральній формі), що надається військовослужбовцям, призваним на військову службу за призовом у зв’язку з мобілізацією, відповідно до Закону України «Про соціальний і правовий захист військовослужбовців та членів їх сімей», та/або компенсаційні виплати з бюджету в межах середнього заробітку працівників, призваних на військову службу за призовом під час мобілізації, на особливий період». Таким чином, зазначені виплати не обкладаються ПДФО.</li> <li>Згідно з пп.1.7 п.16<sup>1</sup> підрозділу 10 розділу ХХ «Перехідні положення» ПКУ звільняються від оподаткування військовим збором доходи, які відповідно до розділу IV ПКУ не включаються до загального оподатковуваного доходу фізичних осіб (не підлягають оподаткуванню, оподатковуються за нульовою ставкою), крім доходів, зазначених у пп.165.1.2, 165.1.18, 165.1.25, 165.1.52 ст.165 ПКУ. Оскільки зазначені виплати відповідно до пп.«и» пп.165.1.1 ст.165 ПКУ не обкладаються ПДФО, отже, вони не підлягають обкладенню військовим збором.</li> <li>Середній заробіток, що компенсується з бюджету мобілізованим працівникам, у звіті за формою № 1ДФ відображається з ознакою «128» (соцвиплати з бюджету).</li> <li>Згідно з ч.7 ст.7 Закону України від 08.07.2010 р. № 2464-VI «Про збір та облік єдиного внеску на загальнообов’язкове державне соціальне страхування» не нараховується на виплати та не утримується єдиний внесок із виплат, які компенсуються з бюджету в межах середнього заробітку працівників, призваних на військову службу за призовом під час мобілізації, на особливий період.</li> <li>Згідно з Порядком від 14.04.2015 р. № 435 «Про затвердження Порядку формування та подання страхувальниками звіту щодо сум нарахованого єдиного внеску на загальнообов’язкове державне соціальне страхування», у звіті з ЄСВ середній заробіток, що компенсується з бюджету, відображається в таблиці 6 окремим рядком із кодом категорії застрахованої особи 48.</li> </ol>
Читати<em>Сфера застосування: керований додаток, мобільний додаток, звичайний додаток.</em>1. Визначення. 2. Розробка виправних версій. 3. Розробка планової версії. 4. Розробка технічних проєктів. 5. Нумерація збірок. Додаток 1. Порядок створення сховища технічного проєкту. Додаток 2. Порядок оновлення сховища технічного проєкту до стану основного сховища
ЧитатиНаведені у статті приклади відтворювалися в конфігурації «Бухгалтерія для бюджетних установ України» (редакція 1.0). Методика, описана у статті, актуальна для конфігурації «Комплексний облік для бюджетних установ України» (редакція 1.0).
ЧитатиОднією з головних функцій РММП є швидкий пошук і відбір за довідником номенклатури. З метою здійснення цієї можливості для списку номенклатури передбачено окреме поле введення. Відбір може здійснюватися за найменуванням або артикулом товару.
ЧитатиРозрахунок середньостатистичної заробітної плати в даному документі, можна сказати, аналогічний до розрахунку відпускної середньої зарплати. Відмінною рисою є лише кількість місяців, використана для розрахунку в бухгалтерії. Встановлений тип нарахувань використовується для виплати відрядних, а також в окремих випадках, які передбачені законодавством.
Читатиознайомившись із цим текстом, ви дізнаєтеся, яким документом оформлюється повернення товарів постачальнику.
Читатиознайомившись із цим текстом, навчитеся оформлювати повернення товарів від покупця.
Читати