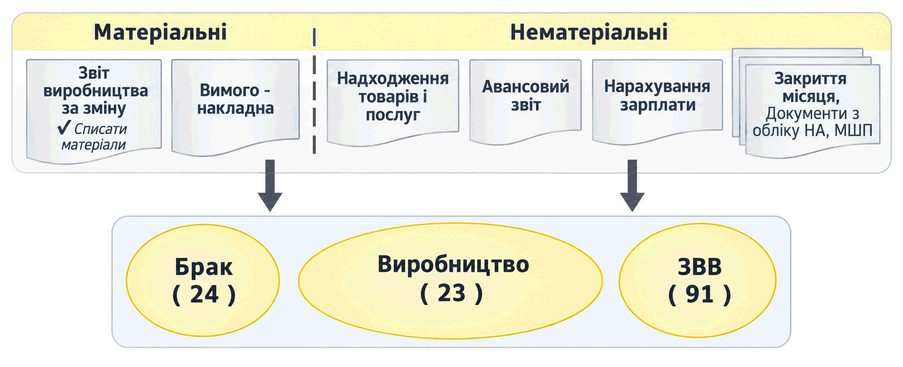
Описано документи BAS Бухгалтерія для накопичення матеріальних і нематеріальних виробничих витрат, а також порядок обліку прямих, непрямих витрат і витрат унаслідок браку.. Схема документообігу витрат. Матеріальні витрати. Нематеріальні витрати. Витрати внаслідок браку
Усний симулятор співбесіди з трьома раундами, 12 практичними ситуаціями та зрозумілими критеріями відповіді: як пояснювати умови, дію, контроль і момент ескалації без вигаданого досвіду.. Як користуватися симулятором. Раунд 1. База: документи, довідники, банк і взаєморозрахунки. Раунд 2. Ситуації: ОСВ, борги, повернення й контроль ділянки. Раунд 3. Діагностика: закриття місяця, розбіжності, права й ескалація. Дві демонстрації: як посилити відповідь уточненням. Scorecard: оцініть не пам’ять, а якість міркування. Що запитати у роботодавця про конфігурацію й ділянку. Фінальна репетиція перед співбесідою
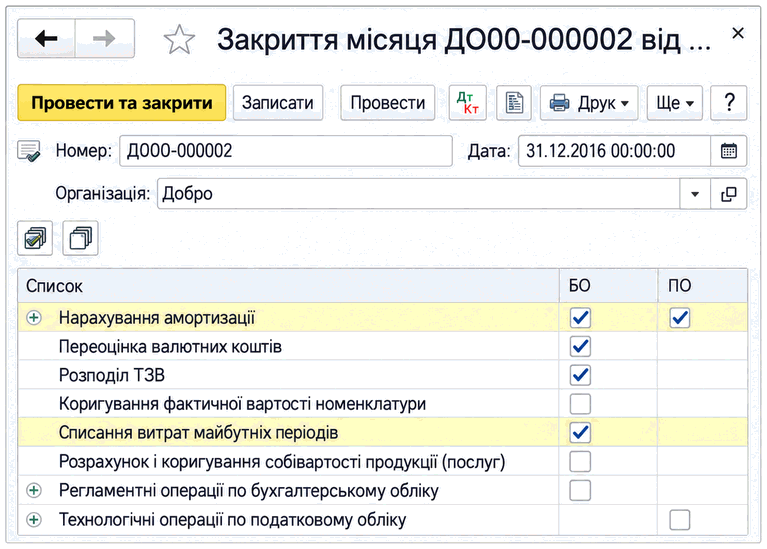
Документ «Закриття місяця» застосовують для виконання регламентних процедур наприкінці місяця. Описано порядок введення документа, послідовність процедур і залежність їх переліку від облікової політики.
Практична карта повного циклу обліку малого ТОВ: від облікової політики, первинки та щоденних операцій до контролю, закриття місяця і звітності, з послідовністю навчання та таблицею першого місяця.. Чим облік ТОВ відрізняється від ведення власного ФОП. Організація обліку: спочатку правила, потім документи. Щоденні операції: як первинка стає обліковими даними. Періодичні ділянки: те, що не можна залишити на останній день. Контроль: як знайти помилку до звітності. Закриття місяця: фінальний тест усього ланцюга. Дерево пріоритетів: у якій послідовності вчитися. Карта першого місяця ТОВ. Чекліст оцінки курсу з повного циклу. Практичний висновок
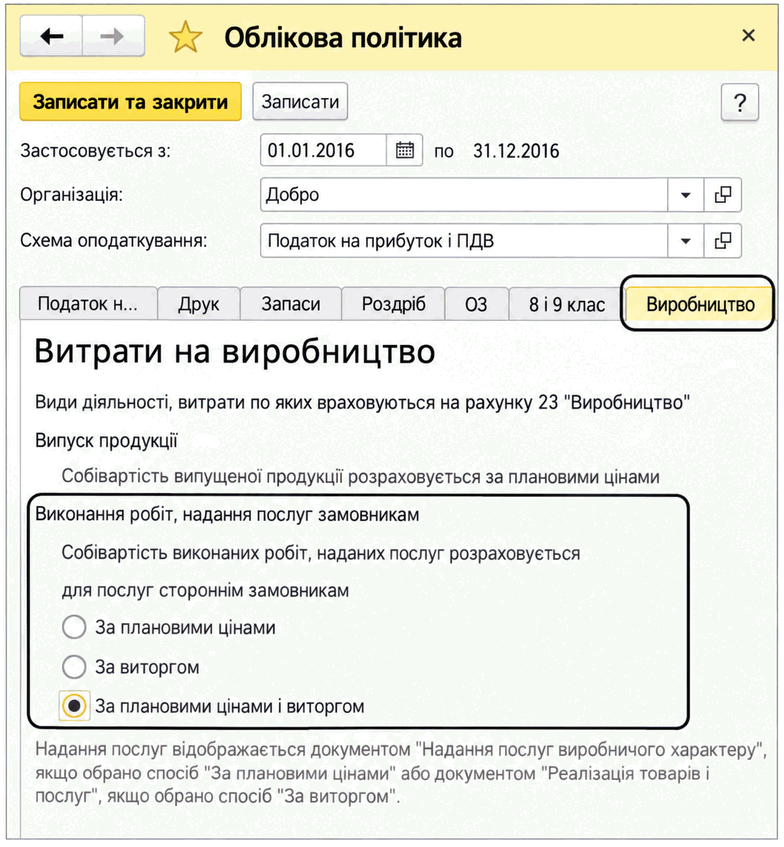
Описано відображення калькульованих послуг у BAS Бухгалтерія залежно від способу розрахунку собівартості: за плановими цінами, за виторгом або за обома варіантами.
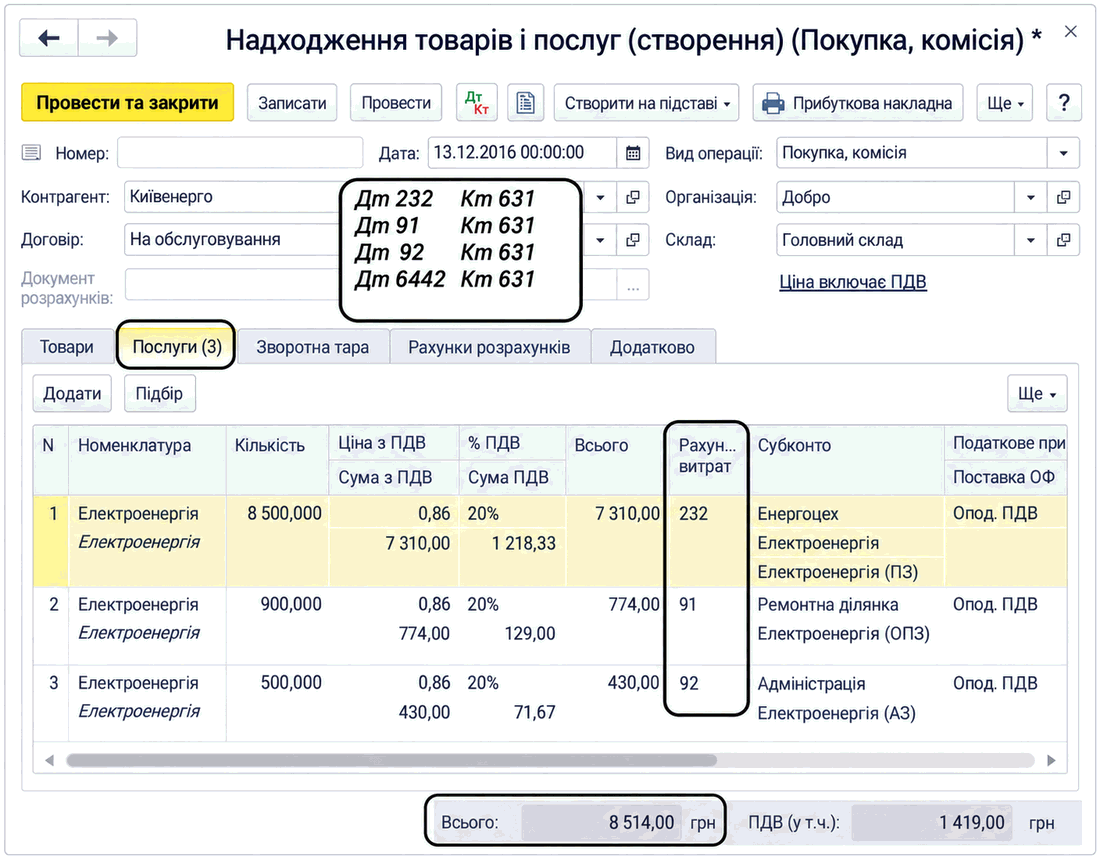
Описано відображення актів отриманих послуг у документі «Надходження товарів і послуг» та через «Авансовий звіт», зокрема вибір рахунків витрат, ставок і податкового призначення ПДВ.. Акт послуг від постачальника. Отримання послуги через підзвітну особу
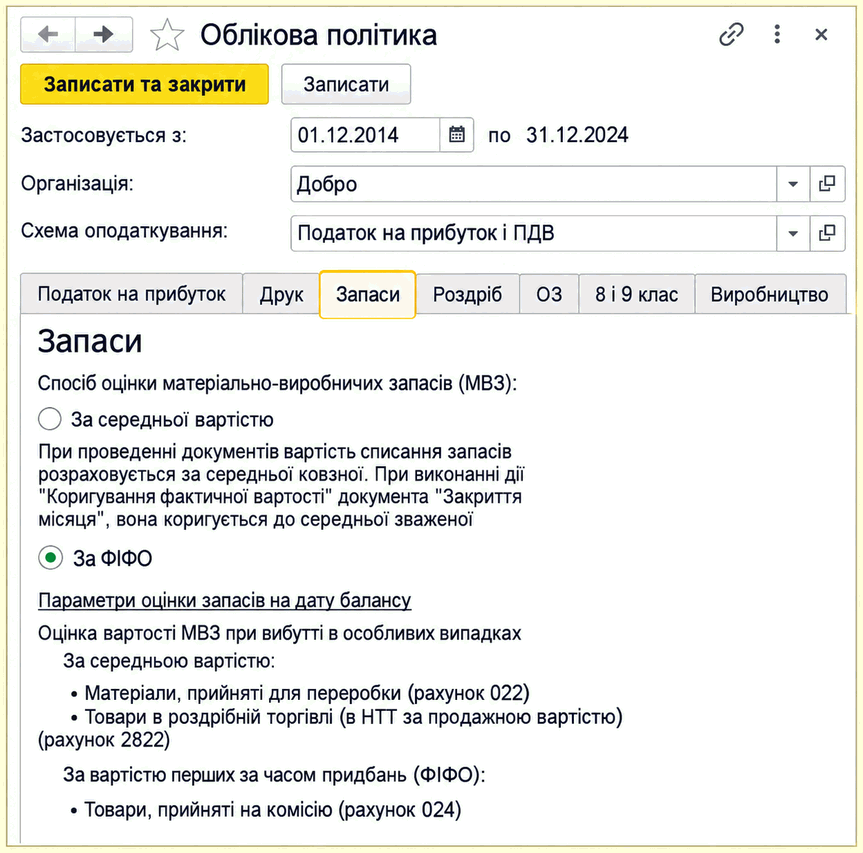
Описано налаштування облікової політики для запасів і роздрібної торгівлі: методи оцінки, особливі випадки їх застосування та параметри переоцінки запасів на дату балансу.
Усі господарські операції, що відображаються в бухгалтерському та податковому обліку, можна поділити на кілька груп з точки зору послідовності їх проведення в межах звітного періоду. Такими групами є:
До складу "1С:Бухгалтерії 8" входить набір звітів "Довідкирозрахунки" (меню "Операції" —” "Закриття періоду" —” "Довідкирозрахунки"), які призначені для:
Наведені в статті приклади відтворювалися в конфігурації «Бухгалтерія для України» (редакція 1.2, не нижче релізу 1.2.23). Методика, описана в статті, актуальна для конфігурацій «Управління торговельним підприємством для України» (редакція 1.2, не нижче релізу 1.2.23), «Управління виробничим підприємством для України» (редакція 1.3, не нижче релізу 1.3.32).
Із загальним алгоритмом розрахунку суми амортизації та порядком її відображення в бухгалтерському і податковому обліку можна ознайомитися в статті Методи нарахування амортизації необоротних активів у бухгалтерському і податковому обліку.Приклад 1. Параметри для розрахунку амортизації. Нарахування амортизації. Аналіз інформації за сумами накопиченої амортизації