Тема публікацій

Залишок

Статті та довідкові матеріали за цією темою.

108 публікацій
Стаття

еАкциз і можливе перенесення запуску: що бухгалтеру торгівлі підготувати заздалегідь

Станом на 5 вересня 2026 року обов’язковий запуск еАкцизу залишається запланованим на 1 листопада 2026 року, а перенесення на 1 липня 2027 року ще не стало законом. Розбираємо, як нова простежуваність змінює приймання, переміщення, продаж, повернення, списання та звірку алкоголю, тютюнових виробів і рідин для електронних сигарет, що мають робити виробник, імпортер і роздрібний продавець та як не змішати електронні марки із законними залишками, маркованими паперовими марками.. Яка дата діє станом на 5 вересня 2026 року. Що насправді змінює електронна марка. Обов’язки учасників не однакові. Шість операцій, які варто пройти в тестовому контурі. Перехідні залишки з паперовими марками: дві різні ситуації. Що вимагати від облікової програми та каси. Як обробляти помилки без ручного хаосу. Практичний план підготовки на найближчі тижні. Контрольний список бухгалтера. Чому підготовку не варто ставити на паузу

Читати
Стаття

ЗЕД для бухгалтера у 2026 році: валютний нагляд, строки розрахунків і курсові різниці

Практичний посібник з обліку експортних та імпортних операцій у 2026 році: як визначити застосовний строк розрахунків, підготувати документи для банку, врахувати передоплату та її повернення, розрахувати курсові різниці й не змішати валютний нагляд із правилами бухгалтерського та податкового обліку.. Три запитання, з яких починається перевірка ЗЕД-операції. Строки розрахунків: матриця за видом і датою операції. Як банк ставить операцію на нагляд і знімає з нього. Бухгалтерський облік: спочатку визначити, чи є стаття монетарною. Податкові наслідки: чотири різні сценарії. Прострочення: ціна помилки та способи захистити позицію. Як організувати контроль у BAS або 1С. Сім типових помилок. Підсумковий чек-лист бухгалтера

Читати
Стаття

Облік грантів, цільового фінансування та гуманітарної допомоги: від договору до звітності

Практичний посібник з бухгалтерського та податкового обліку грантів і гуманітарної допомоги в Україні: визнання доходів і витрат, придбання обладнання, відмінності для ФОП, комерційних і неприбуткових організацій, комплект підтвердних документів і заповнення додатка ГД.. Спочатку визначаємо, що саме отримано. Коли визнавати доходи й витрати. Документи: безперервний ланцюг від заявки до результату. ФОП: грант не завжди є підприємницьким доходом. Комерційна юридична особа: бухгалтерський дохід і податкові коригування. Неприбуткова організація: статус зберігається цільовим використанням. Додаток ГД: лише для операцій із гуманітарною допомогою. Чому гуманітарну допомогу не можна обліковувати «загальною масою». Налаштування аналітики в 1С/BAS. Типові помилки, які виявляються надто пізно. Підсумковий чек-лист бухгалтера

Читати
Матеріал

Яким звітом можна побачити залишки товарів на складі у розрізі конкретної організації?

Якщо в програмі ведеться облік за кількома організаціями та здійснюються рухи за регістром "Товари організації", залишок товарів у розрізі конкретної організації можна побачити у звіті "Відомість по товарах організацій".

Читати
Матеріал

Додаток 2: Довідка про залишок суми від’ємного значення попередніх податкових періодів, який залишається непогашеним після бюджетного відшкодування, отриманого у звітному податковому періоді, та підлягає включенню до складу податкового кредиту наступного податкового періоду (Д2)

Основною метою заповнення та подання платниками податків податкової звітності до органів доходів і зборів є визначення суми податку (збору), що підлягає сплаті до бюджету. Але в податковій декларації з ПДВ, на відміну від низки інших податкових декларацій і розрахунків, розраховується не лише сума податку, що підлягає сплаті до бюджету, а й сума податку, яку платник податків має право отримати з бюджету. Згідно з п.200.1 ст.200 ПКУ <i>сума податку, що підлягає сплаті (перерахуванню) до Державного бюджету України або бюджетному відшкодуванню, визначається як різниця між сумою податкового зобов’язання звітного (податкового) періоду та сумою податкового кредиту такого звітного (податкового) періоду</i>. Якщо в результаті розрахунку різниця має додатне значення — сума податку підлягає сплаті (перерахуванню) до бюджету. Якщо її значення від’ємне, вона враховується у зменшення суми податкового боргу з податку, що виник за попередні звітні (податкові) періоди (у тому числі розстроченого або відстроченого), а за відсутності податкового боргу — зараховується до складу податкового кредиту наступного звітного (податкового) періоду.Загальні положення. Розрахунок сум бюджетного відшкодування та залишку від’ємного значення ПДВ. Порядок заповнення додатка Д2. Оформлення та подання додатка Д2 до органів доходів і зборів. Документи

Читати
Матеріал

Картка субконто

Звіт "Картка субконто" є стандартним звітом із деталізацією до проводки. Сформований звіт є впорядкованою за датами вибіркою інформації про проводки, що належать до вибраного періоду часу та в яких було використано вибраний вид субконто або значення субконто.

Читати
Матеріал

Картка рахунку

Звіт "Картка рахунку" є стандартним звітом із граничним ступенем деталізації —” до елементарного облікового запису, тобто до проведення. Сформований звіт є впорядкованою за датами вибіркою інформації про проведення, які належать до вибраного періоду часу та в яких був використаний вибраний рахунок.

Читати
Матеріал

Заповнення закладки Аванси документа Авансовий звіт

Наведена у статті методика моделювалася в конфігурації Бухгалтерія для бюджетних установ України, редакція 1.0. Ця методика застосовна також для конфігурації Комплексний облік для бюджетних установ України, редакція 1.0.

Читати
Матеріал

Методичні рекомендації щодо відображення операції овердрафту (короткостроковий кредит банку) в типовій конфігурації

Овердрафт — форма короткострокового кредитування, що застосовується щодо найбільш надійних клієнтів банку у випадках, коли сума платежу клієнта перевищує залишок коштів на його рахунку. При цьому сума, якої не вистачає для платежу, поповнюється банком, але не шляхом зарахування відсутніх коштів на рахунок клієнта, а шляхом перерахування їх безпосередньо на адресу одержувача, зазначеного в платіжному дорученні клієнта. У міру надходження коштів на рахунок клієнта овердрафт погашається банком самостійно.

Читати
Матеріал

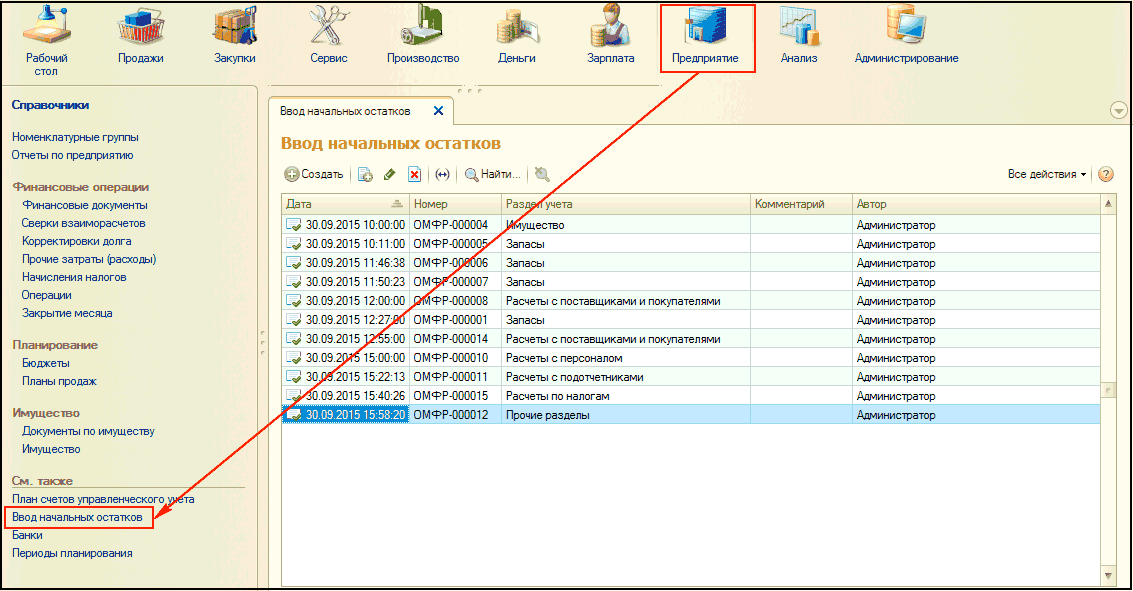
Введення початкових залишків у конфігурації Управління невеликою фірмою для України

Початкові залишки — це: <ul> <li>грошові кошти, що знаходяться в касі/на розрахунковому рахунку компанії;</li> <li>залишок заборгованості перед постачальниками та постачальників/перед покупцями та покупців;</li> <li>наявність необоротних активів на початок ведення обліку в конфігурації тощо.</li> </ul>

Читати
Матеріал

Облік малоцінних і швидкозношуваних предметів (МШП), які передані в експлуатацію та списані з балансу

Наведені в статті приклади відтворювалися в конфігурації «Бухгалтерія для бюджетних установ України» (редакція 1.0). Методика, описана в статті, актуальна для конфігурації «Комплексний облік для бюджетних установ України» (редакція 1.0).

Читати
Записатися телефоном