Облік запасів і торгівля
У цьому розділі ви дізнаєтеся, що таке підсистема управління запасами, які функції здійснюються в її межах, які завдання вона вирішує.Концепція підсистеми
ЧитатиТема публікацій
Статті та довідкові матеріали за цією темою.
У цьому розділі ви дізнаєтеся, що таке підсистема управління запасами, які функції здійснюються в її межах, які завдання вона вирішує.Концепція підсистеми
ЧитатиУ НП(С)БО-7 "Запаси" для методу оцінки партій при вибутті ФІФО не робиться жодних винятків для повернень, тому можливість вибору партії при списанні в конфігурації відсутня.
ЧитатиНаведені в методиках рекомендації моделювалися в конфігурації "Бухгалтерія для України", редакція 1.2.
ЧитатиЦей реквізит визначає тип місця зберігання — склад або матеріально відповідальна особа.
ЧитатиКонтроль запасів забезпечує списання тієї кількості запасів, яка є в місці зберігання.
ЧитатиДля того, щоб визначити собівартість партії, сформованої документом надходження, слід скористатися стандартними аналітичними звітами "Оборотно-сальдова відомість за рахунком", "Аналіз рахунку за субконто".
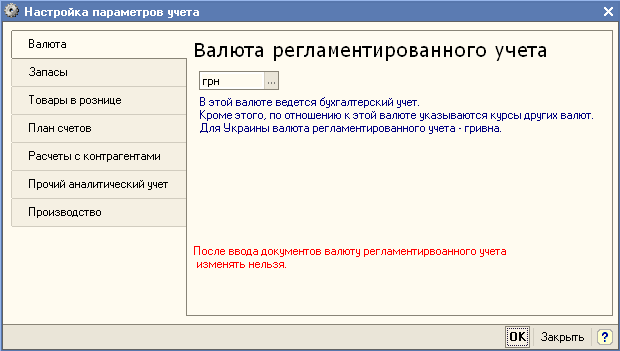
ЧитатиФорма "Налаштування параметрів обліку" викликається з меню "Підприємство" і дозволяє налаштовувати групу констант, що впливають на облік усіх організацій, облік за якими ведеться в базі.Вкладка «Валюти». Вкладка «Запаси». Вкладка «Товари в роздрібній торгівлі». Вкладка «План рахунків». Вкладка «Розрахунки з контрагентами». Вкладка «Інший аналітичний облік». Вкладка «Виробництво»
ЧитатиПісля набрання чинності (з 01.04.2011) главою 3 Податкового кодексу України (далі, ПКУ) витрати нараховуються при списанні, а не при придбанні запасів (п.138.4 ПКУ). Відповідно на 01.04.2011 року необхідно оцінити залишки запасів на складах та відобразити цю інвентаризацію в базі даних за допомогою документа "Коригування залишків у зв'язку з набранням чинності норм ПКУ на 01.04.2011" за розділом обліку "Запаси за собівартістю (рахунки 1521, 1531, 201-205, 207-209, 221, 234, 25, 26, 27, 281, 284, 286, 289)".
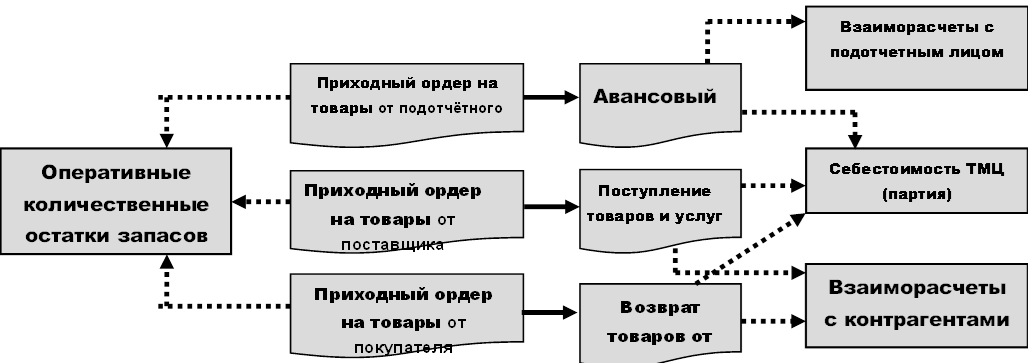
ЧитатиУ цьому розділі ви побачите схему, за допомогою якої можна реєструвати процес закупівлі ТМЦ. Дізнаєтеся, чому документи, якими оформлюють рухи за сумовим обліком, можуть не проводитися. Дізнаєтеся, за допомогою яких звітів можна провести аналіз інформації щодо операцій надходження товарів за ордерами на склад.Ордерна схема
ЧитатиПідсистема "Облік запасів" типового рішення використовується для відображення в бухгалтерському обліку, а також у податковому обліку таких господарських операцій. Така підсистема є однією з ключових підсистем типового рішення. Головним способом ведення обліку в прикладному рішенні є реєстрація фактів господарської діяльності за допомогою документів.
ЧитатиЯкщо у Вас у константі "Ділянки обліку" встановлено положення "Тільки бухгалтерія" або "Бухгалтерія, Зарплата+кадри", то в цьому випадку Вам слід ввести кілька документів "Прибуткова накладна" (меню "Документи" - "Надходження"). У першому документі слід встановити реквізит "Що оприбутковуємо" у значення "Запаси" та до табличної частини підібрати ТМЦ для перепродажу. Інформацію про надходження решти позицій слід внести цим же документом (одним або кількома), встановлюючи вищезазначений реквізит у потрібне значення.
ЧитатиВідповідно до НП(С)БО 9 витрати на придбання запасів і доведення їх до стану, придатного для запланованого використання, називаються транспортно-заготівельними витратами та включаються до первісної вартості запасів. У разі, коли такі витрати можна співвіднести з конкретною поставкою (або поставками), вони відображаються документом "Надходження дод. витрат" і включаються до вартості партії.
Читати