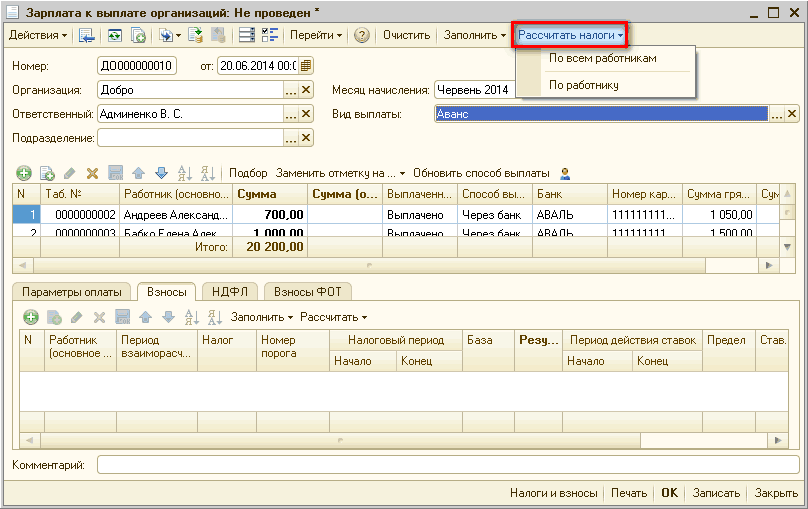
Для того, щоб у звіті "Меморіальний ордер №5" відобразилися суми з виплати зарплати, у документі "Зарплата до виплати організацій" має бути встановлена ознака "Через транзитний рахунок", при цьому стане доступним реквізит "Транзитний рахунок", у якому потрібно вказати необхідне значення транзитного рахунку — 321, 323, 301 тощо.
Перерахунок ПДФО відображається за допомогою документа "Нарахування зарплати працівникам організацій". Перерахунок можна оформити як без нарахування зарплати, так і одним документом під час нарахування зарплати за поточний місяць.
Додаткові нарахування можуть вноситися як документом "Нарахування зарплати працівникам організацій" (наприклад, оплата нічних годин), так і іншими документами (наприклад, оплата надурочних годин і оплата роботи у святкові та вихідні дні). Для того щоб додаткові нарахування, введені іншими документами, враховувалися під час виплати авансу за першу половину місяця (у документі "Зарплата до виплати організацій" з видом виплати "Аванс (за попереднім розрахунком)"), для них у реєстрі відомостей "Нарахування для попереднього розрахунку" слід установити ознаку "Використовувати з реєстрів".
Виплату зарплати через банк і касу можна відобразити одним документом "Зарплата до виплати організацій" тільки в тому разі, якщо ці виплати здійснюються різним працівникам підприємства.
З основними аспектами обліку ЄСВ можна ознайомитися у статті Загальні правила обліку єдиного внеску на соціальне страхування (ЄСВ).Строки сплати ЄСВ. Порядок сплати ЄСВ. Порядок виплати податків при відображенні лікарняних листків за рахунок підприємства та за рахунок Фонду соціального страхування
У типовій конфігурації розрахунок військового збору для співробітників організацій здійснюється разом із розрахунком ПДФО під час нарахування заробітної плати або під час формування міжрозрахункових виплат (аванс, відпускні, лікарняні тощо).Загальні положення. Платники. Об'єкт справляння та ставка. Порядок обчислення та сплати. Облік і звітність. Відповідальність за порушення
Наведені в методиках рекомендації моделювалися в конфігурації «Зарплата і кадри для бюджетних установ України», редакція 1.0. Ця методика застосовна також для конфігурації «Комплексний облік для бюджетних установ України», редакція 1.0.
У поданому матеріалі розглядаються приклади, які наведені на вкладці Довідка розділів Порядок обчислення та сплати і Облік та звітність.Приклад 1. Приклад 2. Приклад 3. Приклад 4
Для того щоб до форми № 1ДФ потрапляли дані щодо взаєморозрахунків із суб'єктами підприємницької діяльності – фізичними особами (СПДФО), слід оформити документ "Відображення взаєморозрахунків з контрагентами в 1-ДФ", який призначений для реєстрації доходів, що не належать до заробітної плати.
У представленому матеріалі розглядається приклад, який наведено на вкладці Довідка розділу Розрахунок, виплата та облік допомоги по тимчасовій втраті працездатності у зв'язку з нещасним випадком або профзахворюванням.Приклад
<i>Основна відмінність обліку та оподаткування допомоги по тимчасовій втраті працездатності у зв'язку з нещасним випадком і профзахворюванням від обліку та оподаткування лікарняних полягає в тому, що підприємство має право виплатити лікарняні за рахунок власних коштів, а потім компенсувати понесені витрати за рахунок отриманих грошей від Фонду.</i>Загальні положення. Розрахунок, фінансування та виплата. Облік та оподаткування лікарняних