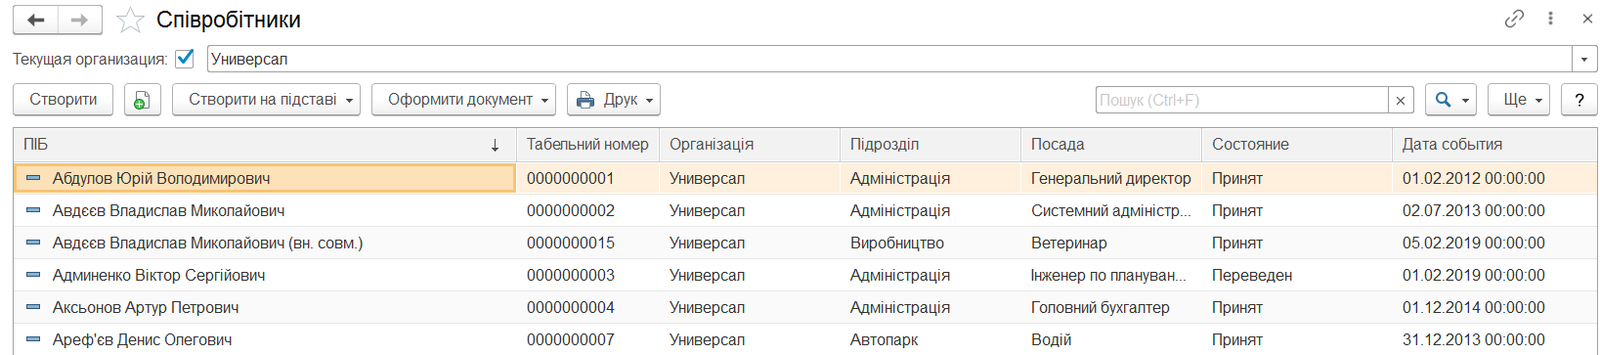
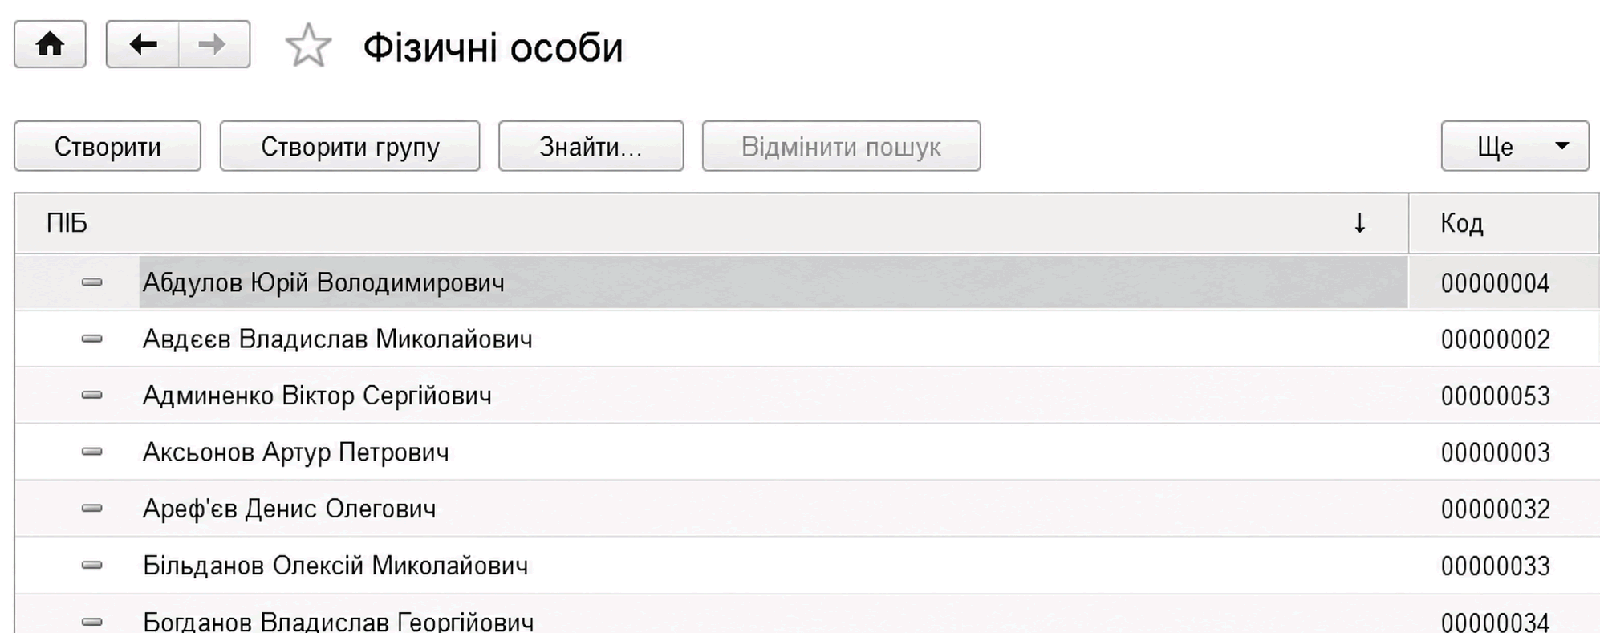
Описано кадровий облік у BAS АГРО. Бухгалтерія: ведення даних співробітників і фізичних осіб, місць роботи та графіків. Також розглянуто налаштування способів відображення зарплати в регламентованому обліку.. Співробітники. Місця роботи працівників. Фізичні особи. Графіки роботи. Способи відображення зарплати в регламентованому обліку
Описано ведення кадрового обліку в BAS Бухгалтерія: роботу з фізичними особами та співробітниками, спрощений і повний облік, а також оформлення прийому, переведення та звільнення.. Фізичні особи. Співробітники. Спрощений кадровий облік. Документи кадрового обліку
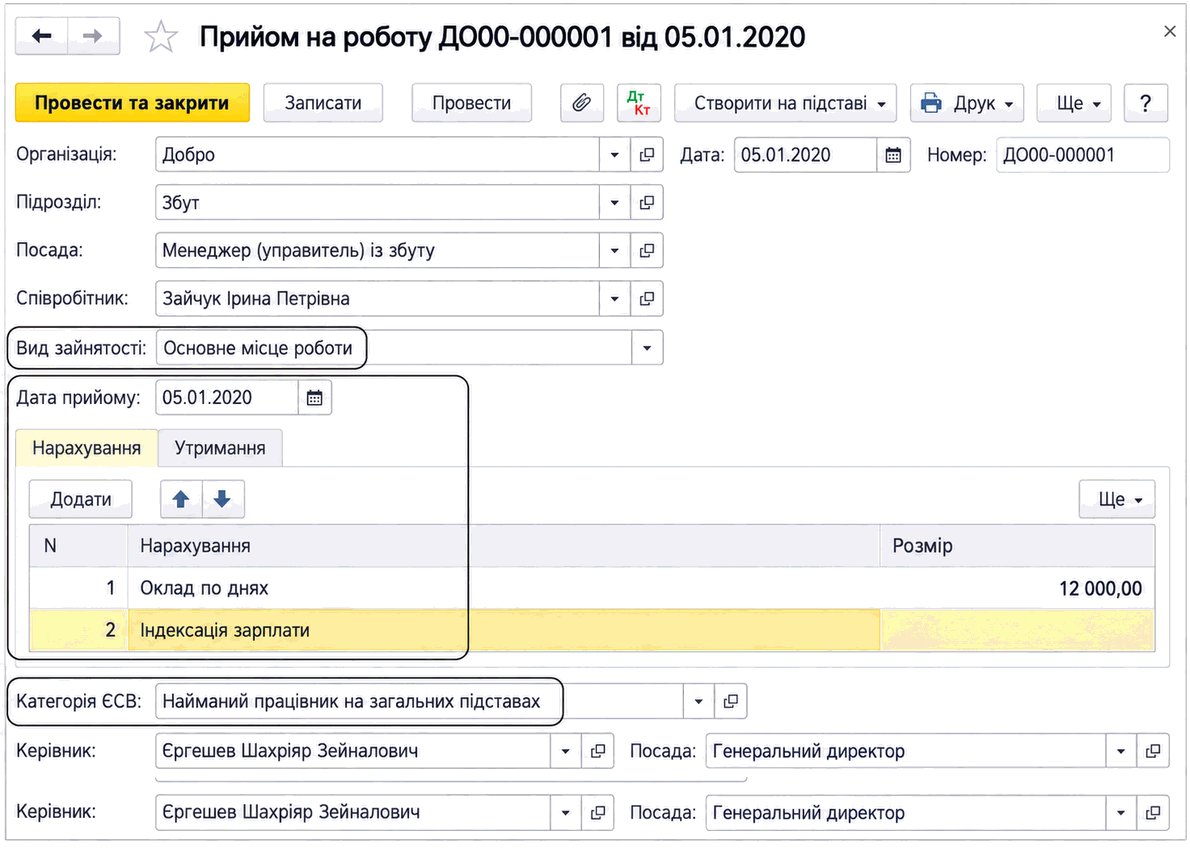
Описано оформлення прийому працівника документом «Прийом на роботу», його ключові реквізити, планові нарахування й утримання. Розглянуто особливості обліку сумісництва, ЄСВ, ПДФО та робіт за договором ЦПХ.
Практичний алгоритм для кадровика й бухгалтера станом на 11 вересня 2026 року: як відрізнити зміну статусу місця роботи від переведення на іншу посаду, обрати законну підставу припинення договору, оформити нове прийняття, подати повідомлення ДПС та узгодити кадрові події з Д1, Д5, 4ДФ і даними BAS.. Спочатку визначаємо, що саме змінюється. Чому зміна статусу — не переведення за статтею 32 КЗпП. Зовнішнє сумісництво: координуємо двох роботодавців. Внутрішнє сумісництво: один роботодавець, але два договори. Який комплект кадрових документів підготувати. Повідомлення ДПС: коли подавати, а коли ні. Д5 у 2026 році: форма вже змінилася, трудовий механізм — ні. Як узгодити Д1, 4ДФ і кадрову подію. Відображення в BAS: не перемикайте статус заднім числом. Типові помилки, які дорого виправляти після закриття місяця. Фінальний чек-лист перед допуском до роботи
Практичний розбір п’яти ситуацій, у яких зарплата законно нараховується пропорційно відпрацьованому часу, але ЄСВ може обчислюватися з мінімальної бази: основне місце роботи, зовнішнє сумісництво, прийняття посеред місяця, лікарняний і відпустка без збереження зарплати.. Дві мінімальні величини, які не можна плутати. Що перевірити до розрахунку. Кейс 1. Пів ставки за основним місцем роботи. Кейс 2. Та сама пів ставки, але зовнішнє сумісництво. Кейс 3. Прийняття на роботу не з першого числа. Кейс 4. Частина місяця відпрацьована, частина — лікарняний. Кейс 5. Відпустка без збереження зарплати. П’ять кейсів у короткому порівнянні. Як відобразити додаткову базу в обліку та Д1. Типові помилки бухгалтера. Чек-лист перед закриттям місяця