Регламентные операции по бухгалтерскому и налоговому учету
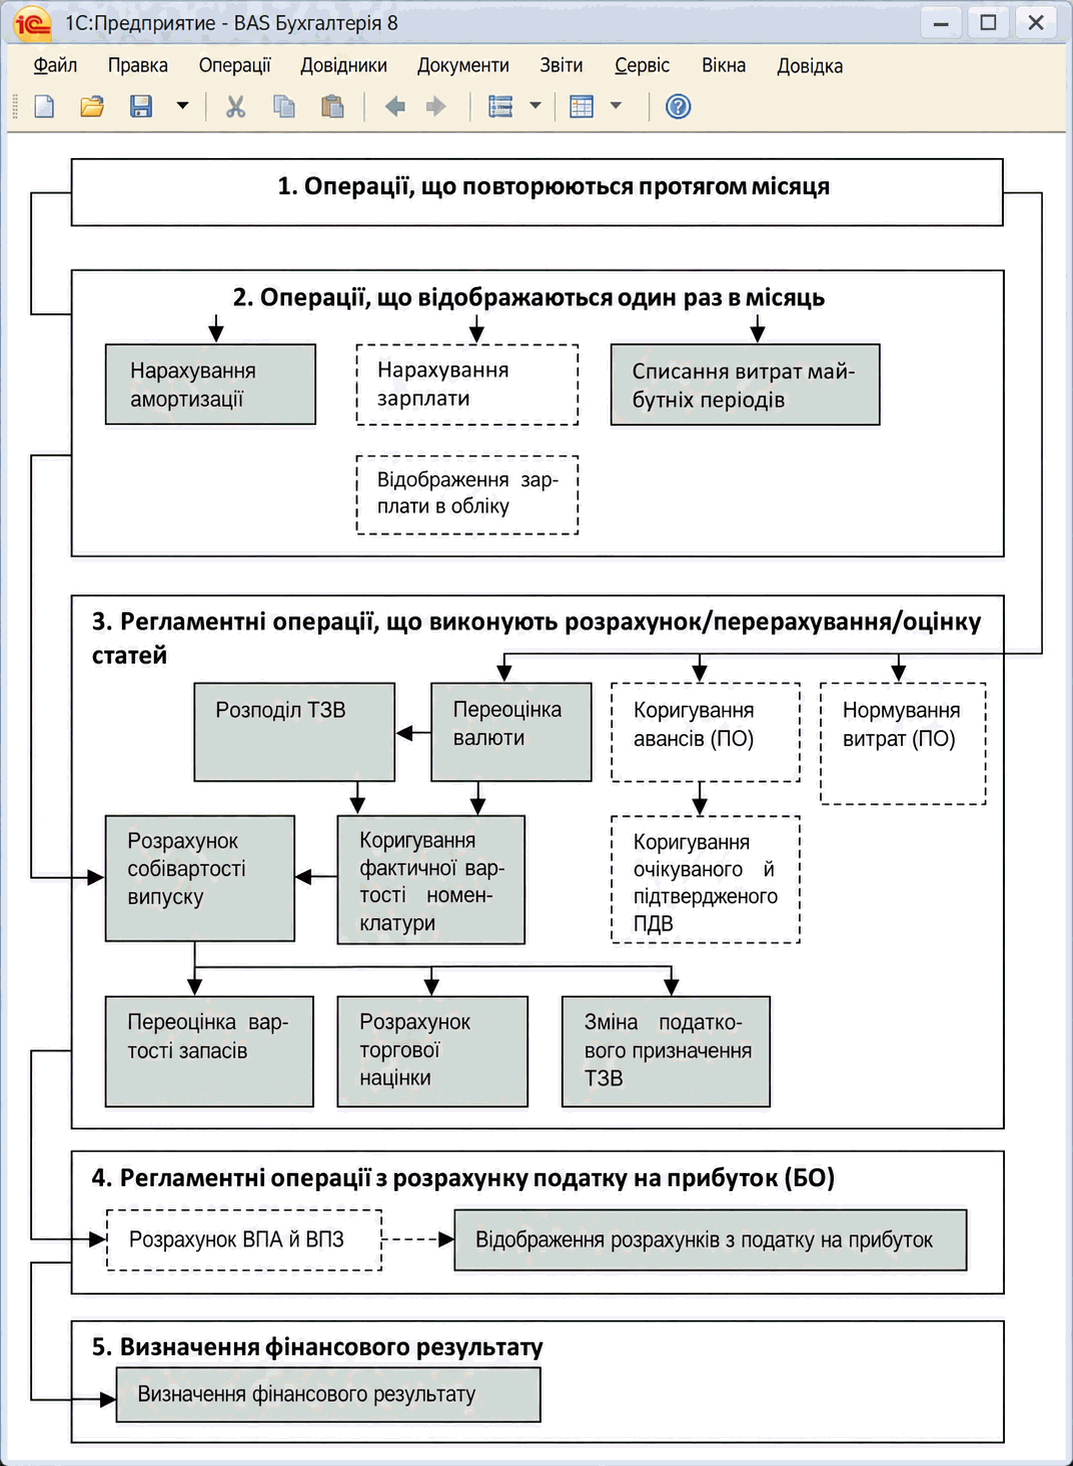
Описаны регламентные операции документа «Закрытие месяца»: амортизация, валютная переоценка, распределение затрат и расчет себестоимости. Также рассмотрены переоценка запасов и торговая наценка.. Начисление амортизации. Переоценка валютных средств. Распределение ТЗР. Корректировка фактической стоимости номенклатуры. Списание расходов будущих периодов. Расчет себестоимости готовой продукции. Переоценка стоимости запасов. Расчет торговой наценки по проданным товарам
Корректировка фактической стоимости номенклатуры
Списание расходов будущих периодов
Расчет себестоимости готовой продукции
Расчет торговой наценки по проданным товарам
Начисление амортизации
Для начисления амортизации основных средств в бухгалтерском и налоговом учете предназначена регламентная операция Начисление амортизации ОС документа Закрытие месяца. Для начисления амортизации нематериальных активов в бухгалтерском и налоговом учете предназначена регламентная операция Начисление амортизации НМА того же документа.
Амортизация основных средств и НМА начисляется ежемесячно.
Амортизация некоторых основных средств может быть начислена раньше — при выполнении операций списания или передачи, а в налоговом учете также при изменении состояния или налогового назначения ОС. В таком случае эти ОС и НМА не будут амортизироваться документом Закрытие месяца, поскольку это отслеживается автоматически.
Переоценка валютных средств
Эта регламентная операция выполняет пересчет стоимости по всем счетам, для которых установлен признак валютного учета, кроме немонетарных счетов, хранящихся в регистре сведений Немонетарные счета (открывается из Плана счетов по ссылке Немонетарные счета).
Перед выполнением операции следует убедиться, что на последнюю дату завершаемого периода в справочнике Валюты установлены правильные курсы используемых валют.
В течение отчетного периода в соответствии с нормативными документами следует выполнять пересчет стоимости только по тем счетам и объектам аналитического учета, по которым происходило движение имущества и обязательств, стоимость которых выражена в иностранной валюте. Такой пересчет выполняется при проведении документов. Его также можно выполнить вручную.
При выполнении операции Переоценка валютных средств пересчитываются остатки имущества и обязательств, стоимость которых выражена в иностранной валюте, в гривны по курсу, установленному НБУ для этой валюты на дату документа Закрытие месяца. Пересчет выполняется по каждому объекту аналитического учета на счете.
Разница между пересчитанной суммой и суммой, учтенной на счете по конкретному объекту аналитического учета (сальдо на момент переоценки), относится на соответствующие счета доходов или расходов, заданные в регистре сведений Параметры учета курсовых разниц (доступен из формы Параметры учета на вкладке Банк и касса по ссылке Параметры учета курсовых разниц).
Операция корректирует только гривневые остатки. Остатки в валюте при проведении переоценки не изменяются.
Распределение ТЗР
Выполняется распределение ТЗР, накопленных на счетах бухгалтерского учета 200, 2801 и 2802.
Алгоритм распределения соответствует п. 9 НП(С)БУ 9 «Запасы»:
1. Определяется стоимость выбытия ТЗР, при этом учитываются:
a. остаток на счете ТЗР на момент расчета;
b. остаток на начало месяца, поступление и выбытие запасов в течение месяца на соответствующих счетах учета запасов.
2. Стоимость выбытия ТЗР распределяется по направлениям выбытия запасов. При этом формируются, например, такие проводки: Дт 231 Кт 200; Дт 93 Кт 200;
Дт 902 Кт 2801; Дт 947 Кт 2801.
ТЗР распределяются в себестоимость выбытия ТМЦ тех номенклатурных групп, на которые были отнесены ТЗР.
Корректировка фактической стоимости номенклатуры
НП(С)БУ 9 «Запасы» предусматривает две разновидности метода оценки выбытия запасов:
- по средневзвешенной цене на момент проведения операции (ст. 19);
- по средневзвешенной цене за месяц (ст. 18).
Для организаций, использующих способ списания материально-производственных затрат (МПЗ) По средней, в течение отчетного периода списание МПЗ выполняется по средней цене на момент проведения операции, что соответствует первой из упомянутых разновидностей.
Для организаций, использующих средневзвешенную цену за месяц, следует применять регламентную операцию Корректировка фактической стоимости номенклатуры. После ее выполнения создаются проводки, которые доводят расчет стоимости списания МПЗ до средней цены, взвешенной за месяц.
Списание расходов будущих периодов
Эта регламентная операция предназначена для автоматизированного списания расходов будущих периодов со счета 39 Расходы будущих периодов в дебет различных счетов в зависимости от характера соответствующих расходов.
Списание расходов будущих периодов выполняется путем равномерного распределения общей суммы расходов на период, указанный в справочнике Расходы будущих периодов для конкретной статьи таких расходов.
Расчет себестоимости готовой продукции
Расчет фактической себестоимости в бухгалтерском учете выполняется регламентной операцией Расчет и корректировка себестоимости продукции (услуг) в документе Закрытие месяца. Расчет осуществляется с учетом начальных остатков незавершенного производства, фактических затрат производства отчетного периода и остатков незавершенного производства на конец отчетного периода, указанных в документе Инвентаризация НЗП.
Расчет выполняется в несколько этапов:
- определение порядка переделов;
- расчет себестоимости продукции и полуфабрикатов по прямым затратам основного и вспомогательного производства по каждому переделу;
- распределение общепроизводственных расходов;
- расчет себестоимости продукции и полуфабрикатов с учетом распределения общепроизводственных расходов;
- корректировка плановой стоимости продукции и полуфабрикатов до фактической стоимости.
Определение порядка переделов
В отраслях промышленности с серийным и поточным производством, где продукция проходит определенную последовательность этапов производства, используется попередельный метод расчета себестоимости.
Передел — это этап производства, завершающийся получением готового продукта, который может быть передан на следующий передел или реализован.
Объектом калькулирования является выпуск каждого отдельного передела.
Конфигурация поддерживает два способа задания порядка переделов, которые устанавливаются в учетной политике по бухгалтерскому учету:
- вручную (по подразделениям);
- автоматически (по переделам).
Способ расчета себестоимости производства вручную (по подразделениям)
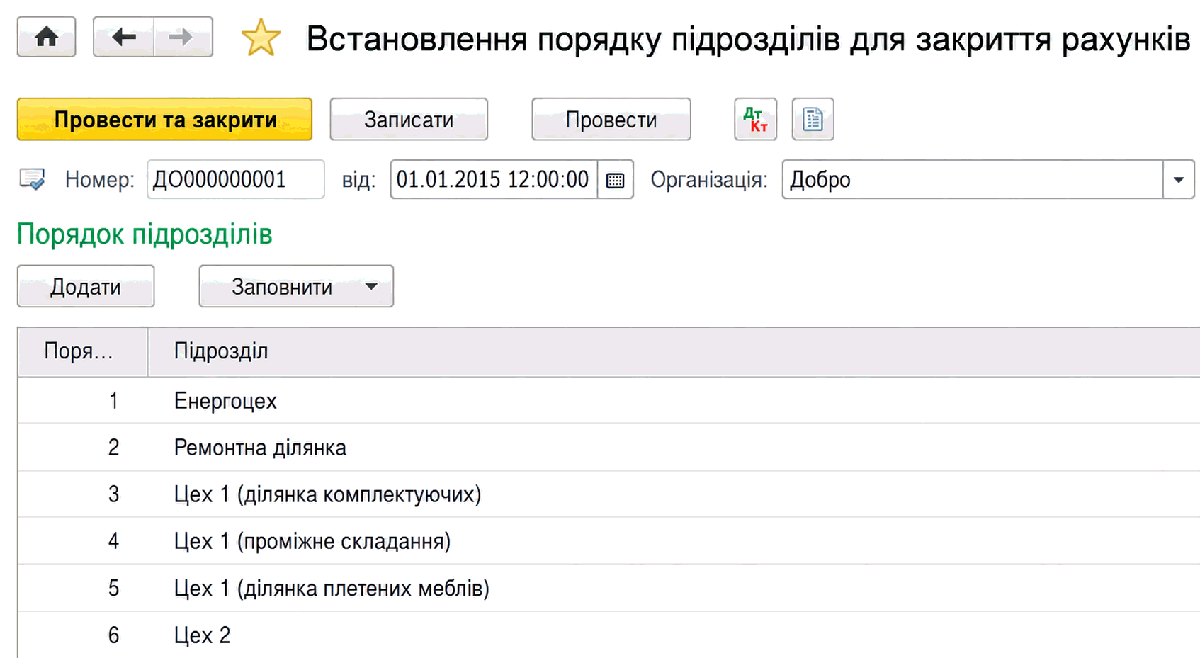
Способ расчета себестоимости производства по подразделениям предусматривает ручную установку порядка переделов. В этом случае каждое подразделение и все связанные с ним номенклатурные группы рассматриваются как передел.
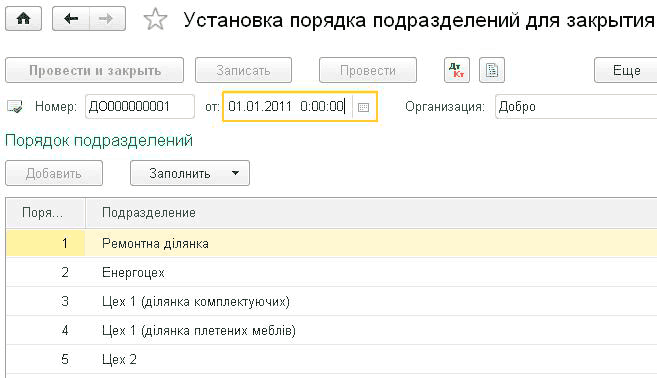
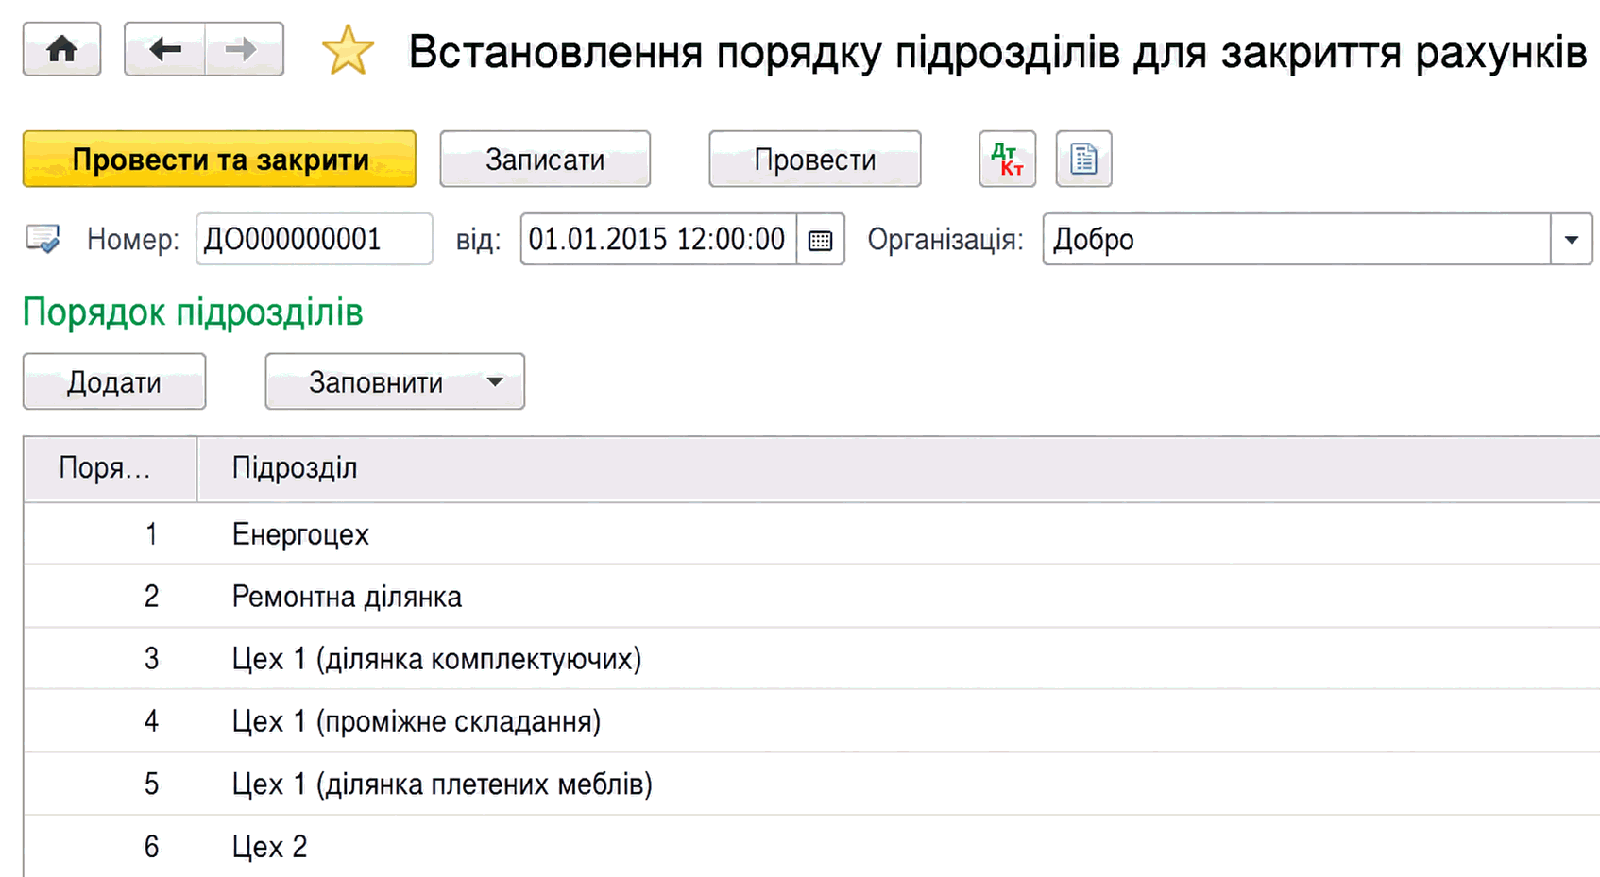
Порядок подразделений задается с помощью документа Установка порядка подразделений для закрытия счетов (доступен из Учетной политики на вкладке Переделы по ссылке Порядок подразделений для закрытия счета 23). Установленный порядок начинает действовать с даты документа.
Способ расчета себестоимости производства автоматически (по переделам)
Способ расчета себестоимости производства по переделам предусматривает автоматический расчет порядка переделов. В этом случае переделом считается выпуск одного подразделения по одной номенклатурной группе.
При расчете порядка переделов анализируются затраты и выпуск по каждому переделу. Первый номер устанавливается переделам, затраты которых не выпускались в других переделах. Второй номер устанавливается переделам, затраты которых были выпущены на первом переделе, и так далее.
Расчет затрат встречного выпуска и себестоимости продукции, списанной на собственные нужды
В некоторых случаях могут возникать ситуации «зацикленности»:
- выпуск встречных услуг производственными подразделениями друг другу;
- списание продукции, выпущенной производственным подразделением, на собственные нужды этого же подразделения.
В таких случаях порядок переделов определяет пользователь. В регистре сведений Встречный выпуск продукции, услуг (доступен из Учетной политики на вкладке Переделы по ссылке Встречный выпуск продукции (услуг))) указывается, выпуск какой продукции, в каком подразделении и по какой номенклатурной группе требует пересчета себестоимости другого передела, поскольку в этом переделе выпущенная продукция выступала как затраты. Способ расчета себестоимости встречного выпуска продукции и услуг устанавливается для конкретной организации и периода действия.
Примечание. Для корректного расчета себестоимости встречного выпуска стоимость списания материально-производственных затрат должна рассчитываться по методу ФИФО, а для расчета себестоимости производства следует использовать автоматическое определение порядка переделов.
Корректировка фактической стоимости номенклатуры
Для организаций, использующих способ списания материально-производственных затрат (МПЗ) По средней, в течение отчетного периода списание МПЗ осуществляется по средней скользящей.
После выполнения регламентной операции Корректировка фактической стоимости номенклатуры создаются корректирующие проводки, которые доводят расчет стоимости списания МПЗ до средней взвешенной.
Расчет себестоимости продукции, полуфабрикатов, работ и услуг по прямым затратам производства
В соответствии с порядком переделов перебираются все обороты счетов, отражающие прямые затраты основного и вспомогательного производства (231, 232). Сумма производственных затрат подразделения и номенклатурной группы включается в себестоимость выпуска этого подразделения по этой номенклатурной группе. Если выпуск состоит из нескольких номенклатурных позиций, сумма затрат распределяется пропорционально плановой себестоимости выпуска каждой номенклатурной позиции. С помощью корректирующих проводок этот расчет отражается в учете.
Чтобы автоматический расчет был корректным, производственная деятельность каждого подразделения по каждой номенклатурной группе должна быть отражена в виде производственных затрат (документы Требование-накладная, Поступление товаров и услуг (услуги), Начисление зарплаты и т. п.) с одной стороны и выпуска готовой продукции (документ Отчет производства за смену) и остатков незавершенного производства (документ Инвентаризация незавершенного производства) — с другой. Если этот принцип нарушен, документ Закрытие месяца выведет сообщение об отсутствии базы распределения производственных затрат, и себестоимость будет рассчитана некорректно.
Распределение общепроизводственных расходов
Общепроизводственные расходы распределяются в состав затрат основного и вспомогательного производств по номенклатурным группам, в разрезе которых ведется учет на счетах 231 Основное производство и 232 Вспомогательные производства.
В зависимости от специфики производственной деятельности предприятия для распределения общепроизводственных расходов могут применяться различные базы распределения.
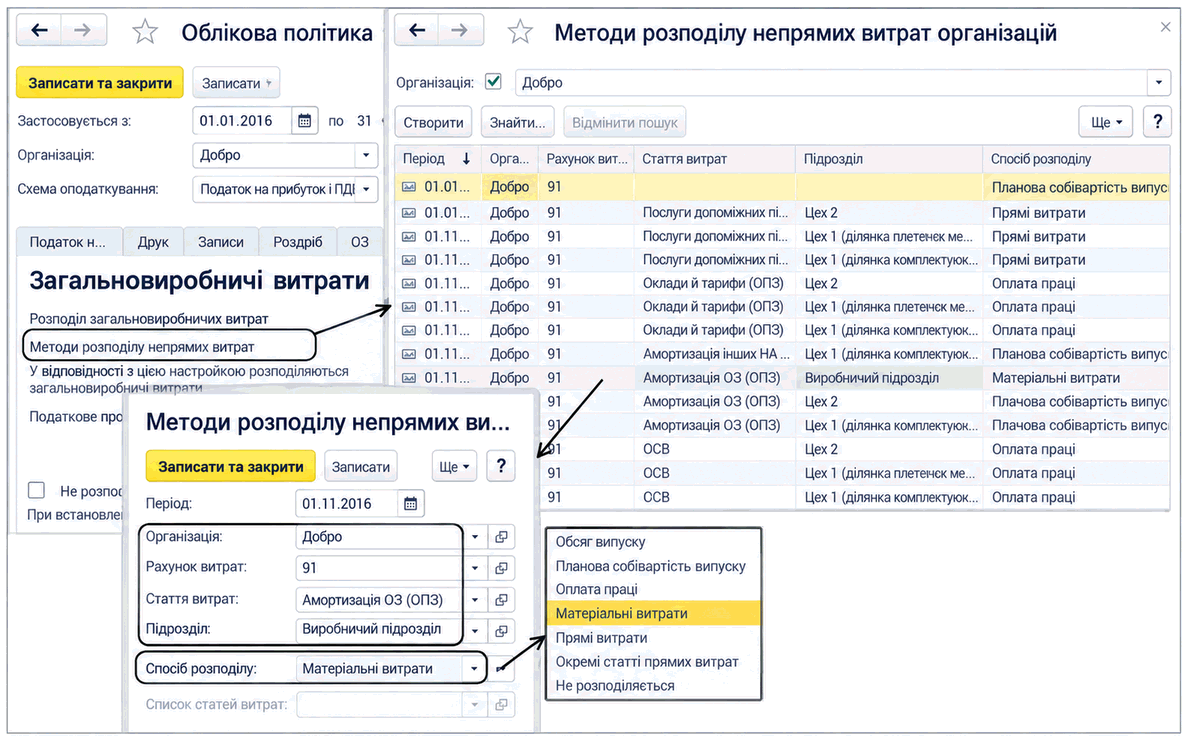
База распределения расходов устанавливается в регистре сведений Методы распределения косвенных расходов организаций (доступен из Учетной политики на вкладке Общепроизводственные расходы по ссылке Методы распределения косвенных расходов).
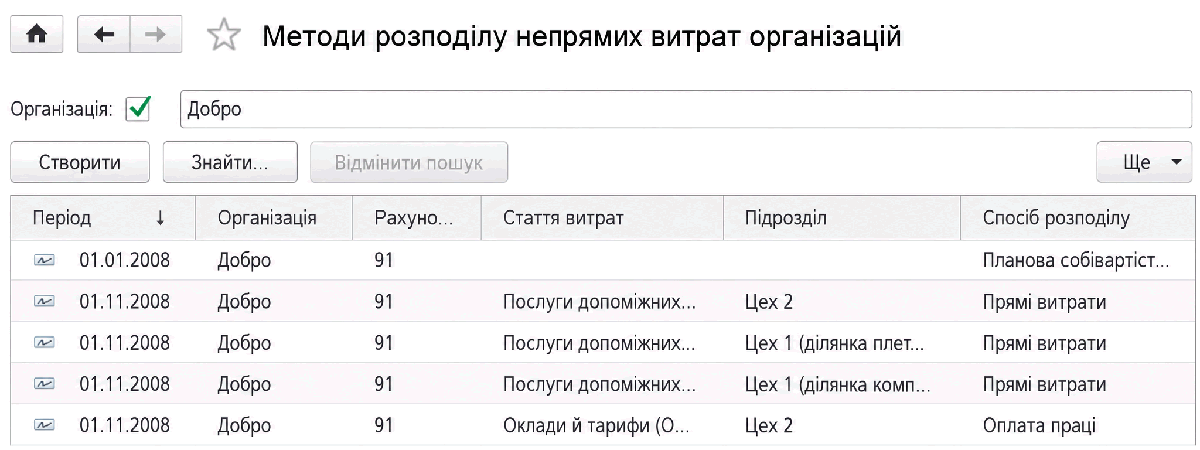
В колонке Способ распределения можно выбрать один из следующих методов распределения:
- Объем выпуска — в качестве базы распределения используется количество продукции, выпущенной в текущем месяце, и оказанных услуг;
- Плановая себестоимость — в качестве базы распределения используется плановая стоимость продукции, выпущенной в текущем месяце, и оказанных услуг;
- Оплата труда — в качестве базы распределения используется сумма расходов, отраженных по статьям расходов с видом Оплата труда;
- Материальные расходы — в качестве базы распределения используется сумма расходов, отраженных по статьям с видом Материальные расходы.
- Прямые расходы — в качестве базы распределения используется сумма расходов, отраженных по статьям прямых расходов производства;
- Отдельные статьи прямых расходов — в качестве базы распределения используется сумма расходов, отраженных по статьям прямых расходов, объединенных в произвольный список. Списки статей расходов, включенных в базу распределения косвенных расходов, хранятся в одноименном справочнике.
Для общепроизводственных расходов можно установить способ распределения с точностью до подразделения и статьи расходов. Это может быть необходимо, если для разных видов расходов требуется применять разные способы распределения.
Если для всех общепроизводственных расходов требуется установить один общий способ распределения, при установке способа распределения не следует указывать счет расходов, подразделение и статью расходов.
Аналогично, не указывая подразделение, можно установить общий способ распределения для всех расходов, учитываемых по одному подразделению.
При установке способа распределения в регистре сведений Способы распределения статей расходов организации указывается дата, начиная с которой используется этот способ распределения. Если с определенного периода требуется изменить способ распределения расходов, в регистр сведений вводится новая запись, в которой указываются новый способ распределения и дата, начиная с которой его следует применять.
Постоянные общепроизводственные расходы распределяются в соответствии с нормальной мощностью подразделений. Признак того, является ли расход постоянным, устанавливается в справочнике Статьи расходов (меню Справочники — Доходы и расходы — Статьи расходов). В регистре сведений Показатели при нормальной мощности для каждого подразделения организации можно задать базу распределения и сумму постоянных расходов. При расчете себестоимости выпущенной продукции расходы сверх нормальной мощности будут отнесены на себестоимость реализованной продукции (счет 901).
Корректировка плановой стоимости продукции и полуфабрикатов до фактической стоимости
Поступление и списание продукции и полуфабрикатов, произведенных в течение текущего отчетного периода, отражаются по плановым ценам. Поэтому после расчета фактической себестоимости производства необходимо отразить поступление и списание продукции и полуфабрикатов по фактической стоимости. Для этого создаются корректирующие проводки.
Переоценка стоимости запасов
Согласно НП(С)БУ 9 «Запасы» запасы отражаются в бухгалтерском учете и отчетности по меньшей из двух оценок: первоначальной стоимости или чистой стоимости реализации.
Если для организации указаны параметры оценки запасов на дату баланса, а именно тип цен чистой стоимости реализации, счет и аналитику расходов от переоценки, выполняется анализ текущих остатков запасов в бухгалтерском учете и проводится переоценка. Переоценка выполняется только для тех номенклатурных позиций, для которых задана цена чистой стоимости реализации.
Если чистая стоимость реализации меньше первоначальной стоимости, проводится уценка. Если чистая стоимость реализации больше стоимости активов, может быть выполнено сторнирование уценки запасов в пределах суммы проведенных ранее уценок.
Параметры переоценки задаются в регистре сведений Параметры оценки запасов на дату баланса (доступен из Учетной политики на вкладке Запасы по ссылке Параметры оценки запасов на дату баланса).
Расчет торговой наценки по проданным товарам
Для организаций, в которых учет в рознице ведется по продажным ценам, в конце периода выполняется расчет средней розничной наценки и корректировка списания по проданным товарам.
В течение периода при регистрации продаж по розничным торговым точкам таких организаций отражается только продажная стоимость реализованных товаров. При выполнении этой операции определяется и списывается средняя наценка по выбывшим запасам, что позволяет оценить себестоимость запасов на розничном складе на конец периода. Алгоритм определения средней наценки реализован в соответствии с положениями НП(С)БУ 9 «Запасы».