Регламентні операції з бухгалтерського і податкового обліку
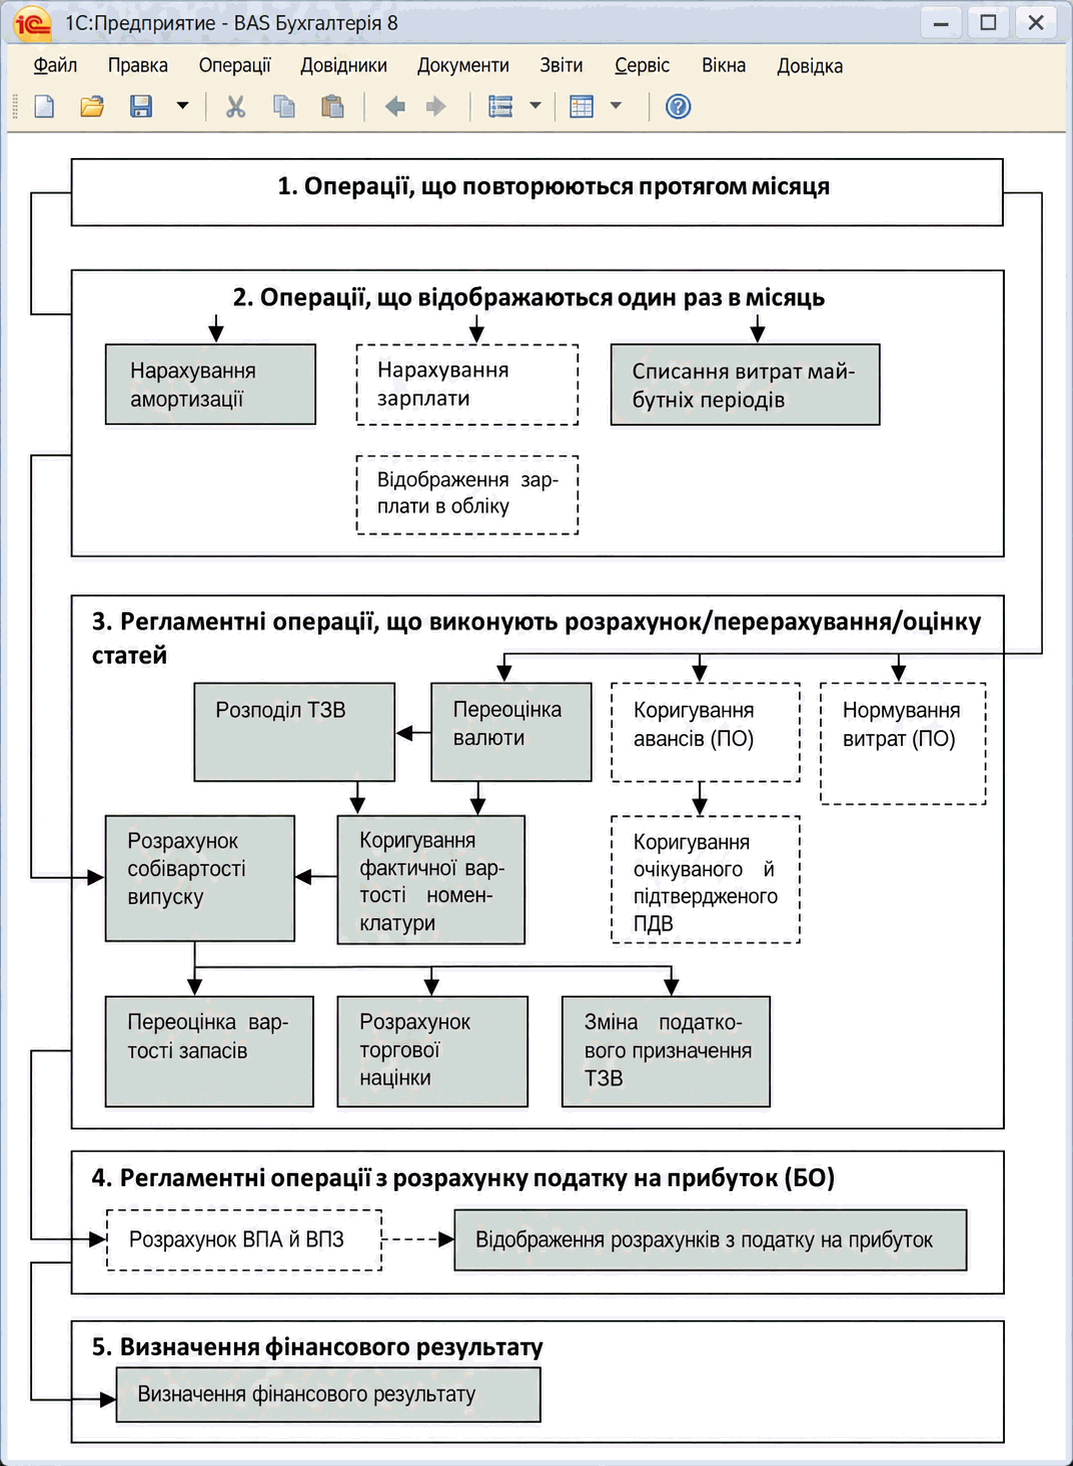
Описано регламентні операції документа «Закриття місяця»: амортизацію, валютну переоцінку, розподіл витрат і розрахунок собівартості. Також розглянуто переоцінку запасів та торгову націнку.. Нарахування амортизації. Переоцінка валютних коштів. Розподіл ТЗВ. Коригування фактичної вартості номенклатури. Списання витрат майбутніх періодів. Розрахунок собівартості готової продукції. Переоцінка вартості запасів. Розрахунок торгової націнки по проданих товарах
Коригування фактичної вартості номенклатури
Списання витрат майбутніх періодів
Розрахунок собівартості готової продукції
Розрахунок торгової націнки по проданих товарах
Нарахування амортизації
Для нарахування амортизації основних засобів у бухгалтерському і податковому обліку призначено регламентну операцію Нарахування амортизації ОЗ документа Закриття місяця. Для нарахування амортизації нематеріальних активів у бухгалтерському та податковому обліку призначено регламентну операцію Нарахування амортизації НМА того самого документа.
Амортизація основних засобів і НМА нараховується щомісяця.
Амортизація деяких основних засобів може бути нарахована раніше — під час виконання операцій списання або передачі, а в податковому обліку також під час зміни стану або податкового призначення ОЗ. У такому разі ці ОЗ і НМА не амортизуватимуться документом Закриття місяця, оскільки це відстежується автоматично.
Переоцінка валютних коштів
Ця регламентна операція виконує перерахунок вартості за всіма рахунками, для яких установлено ознаку валютного обліку, крім немонетарних рахунків, що зберігаються в регістрі відомостей Немонетарні рахунки (відкривається з Плану рахунків за посиланням Немонетарні рахунки).
Перед виконанням операції слід переконатися, що на останню дату періоду, який завершується, у довіднику Валюти встановлено правильні курси використовуваних валют.
Протягом звітного періоду відповідно до нормативних документів слід виконувати перерахунок вартості лише за тими рахунками й об’єктами аналітичного обліку, на яких відбувався рух майна та зобов’язань, вартість яких виражено в іноземній валюті. Такий перерахунок виконується під час проведення документів. Його також можна виконати вручну.
Під час виконання операції Переоцінка валютних коштів перераховуються залишки майна та зобов’язань, вартість яких виражено в іноземній валюті, у гривні за курсом, установленим НБУ для цієї валюти на дату документа Закриття місяця. Перерахунок виконується за кожним об’єктом аналітичного обліку на рахунку.
Різниця між перерахованою сумою та сумою, облікованою на рахунку за конкретним об’єктом аналітичного обліку (сальдо на момент переоцінки), відноситься на відповідні рахунки доходів або витрат, задані в регістрі відомостей Параметри обліку курсових різниць (доступний із форми Параметри обліку на вкладці Банк і каса за посиланням Параметри обліку курсових різниць).
Операція коригує лише гривневі залишки. Залишки у валюті під час проведення переоцінки не змінюються.
Розподіл ТЗВ
Виконується розподіл ТЗВ, накопичених на рахунках бухгалтерського обліку 200, 2801 і 2802.
Алгоритм розподілу відповідає п. 9 НП(С)БО 9 «Запаси»:
1. Визначається вартість вибуття ТЗВ, при цьому враховуються:
a. залишок на рахунку ТЗВ на момент розрахунку;
b. залишок на початок місяця, надходження та вибуття запасів протягом місяця на відповідних рахунках обліку запасів.
2. Вартість вибуття ТЗВ розподіляється за напрямами вибуття запасів. При цьому формуються, наприклад, такі проводки: Дт 231 Кт 200; Дт 93 Кт 200;
Дт 902 Кт 2801; Дт 947 Кт 2801.
ТЗВ розподіляються до собівартості вибуття ТМЦ тих номенклатурних груп, на які було віднесено ТЗВ.
Коригування фактичної вартості номенклатури
НП(С)БО 9 «Запаси» передбачає два різновиди методу оцінки вибуття запасів:
- за середньозваженою ціною на момент проведення операції (ст. 19);
- за середньозваженою ціною за місяць (ст. 18).
Для організацій, що використовують спосіб списання матеріально-виробничих витрат (МВЗ) За середньою, протягом звітного періоду списання МВЗ виконується за середньою ціною на момент проведення операції, що відповідає першому зі згаданих різновидів.
Для організацій, що використовують середньозважену ціну за місяць, слід застосовувати регламентну операцію Коригування фактичної вартості номенклатури. Після її виконання створюються проводки, які доводять розрахунок вартості списання МВЗ до середньої ціни, зваженої за місяць.
Списання витрат майбутніх періодів
Ця регламентна операція призначена для автоматизованого списання витрат майбутніх періодів із рахунку 39 Витрати майбутніх періодів у дебет різних рахунків залежно від характеру відповідних витрат.
Списання витрат майбутніх періодів виконується шляхом рівномірного розподілу загальної суми витрат на період, зазначений у довіднику Витрати майбутніх періодів для конкретної статті таких витрат.
Розрахунок собівартості готової продукції
Розрахунок фактичної собівартості в бухгалтерському обліку виконується регламентною операцією Розрахунок і коригування собівартості продукції (послуг) у документі Закриття місяця. Розрахунок здійснюється з урахуванням початкових залишків незавершеного виробництва, фактичних витрат виробництва звітного періоду та залишків незавершеного виробництва на кінець звітного періоду, зазначених у документі Інвентаризація НЗВ.
Розрахунок виконується в кілька етапів:
- визначення порядку переділів;
- розрахунок собівартості продукції і напівфабрикатів за прямими витратами основного й допоміжного виробництва за кожним переділом;
- розподіл загальновиробничих витрат;
- розрахунок собівартості продукції і напівфабрикатів з урахуванням розподілу загальновиробничих витрат;
- коригування планової вартості продукції і напівфабрикатів до фактичної вартості.
Визначення порядку переділів
У галузях промисловості із серійним і потоковим виробництвом, де продукція проходить певну послідовність етапів виробництва, використовується попередільний метод розрахунку собівартості.
Переділ — це етап виробництва, що завершується одержанням готового продукту, який може бути передано до наступного переділу або реалізовано.
Об’єктом калькулювання є випуск кожного окремого переділу.
Конфігурація підтримує два способи задання порядку переділів, які встановлюються в обліковій політиці з бухгалтерського обліку:
- вручну (по підрозділах);
- автоматично (по переділах).
Спосіб розрахунку собівартості виробництва вручну (по підрозділах)
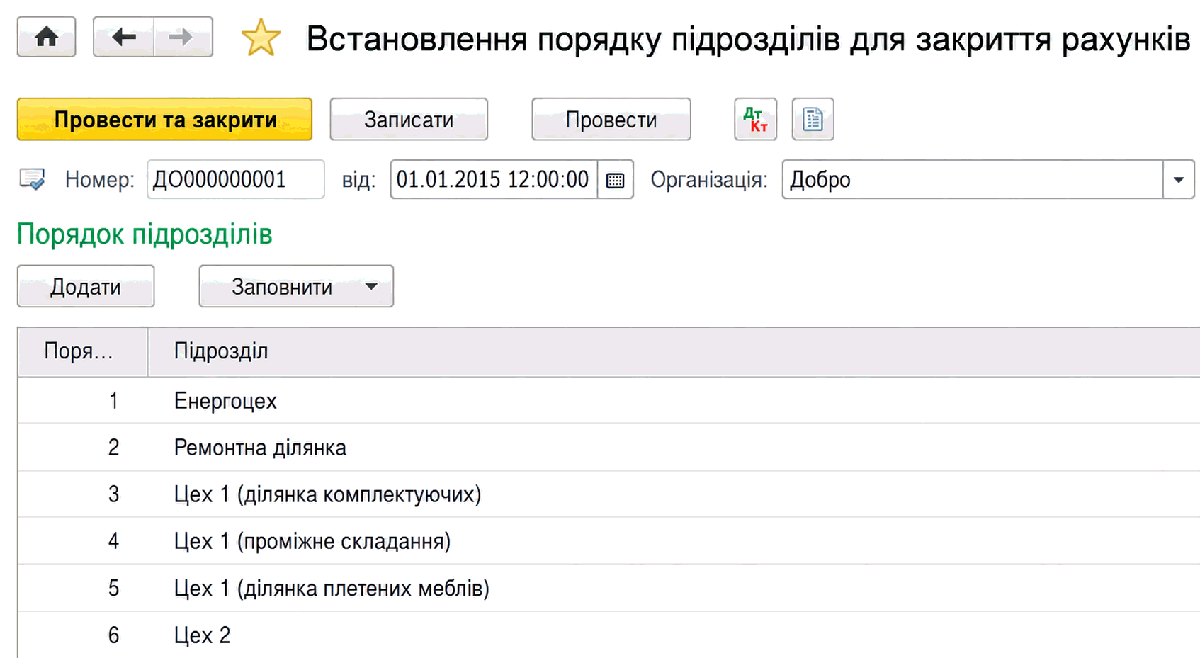
Спосіб розрахунку собівартості виробництва за підрозділами передбачає ручне встановлення порядку переділів. У цьому разі кожен підрозділ і всі пов’язані з ним номенклатурні групи розглядаються як переділ.
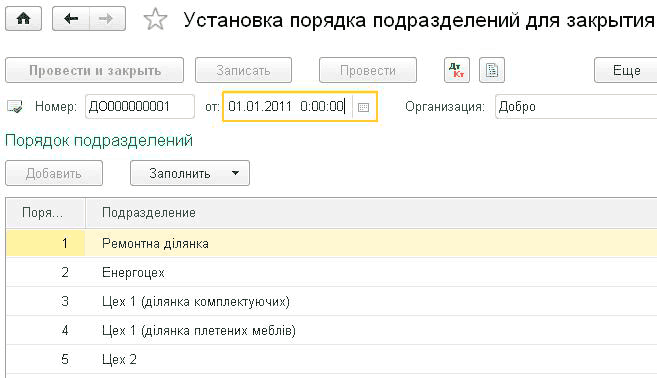
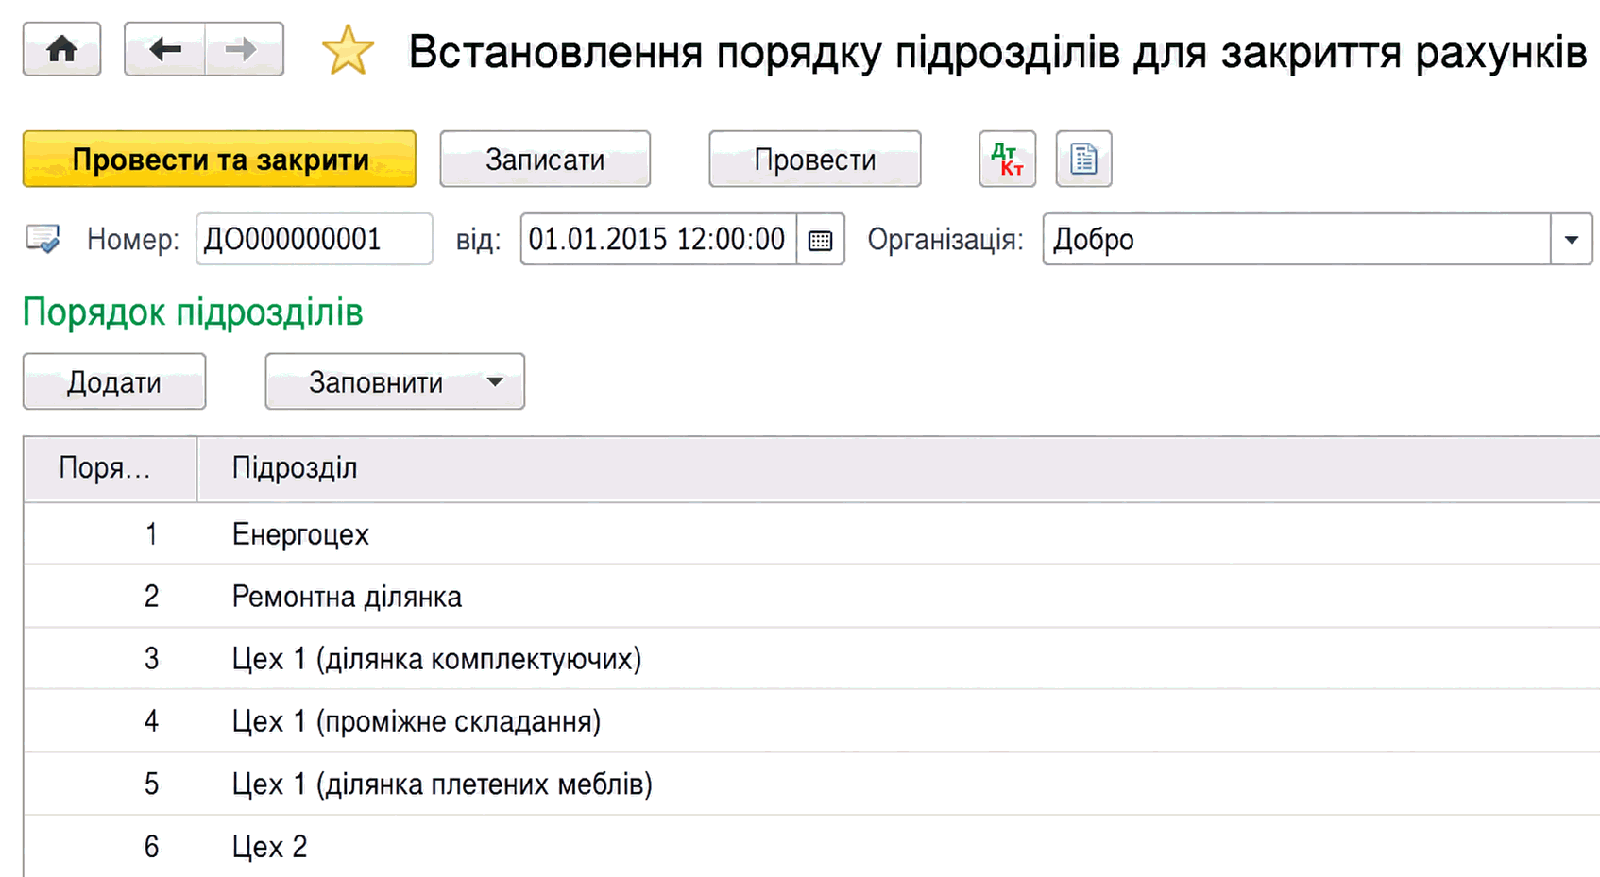
Порядок підрозділів задається за допомогою документа Встановлення порядку підрозділів для закриття рахунків (доступний з Облікової політики на вкладці Переділи за посиланням Порядок підрозділів для закриття рахунку 23). Установлений порядок починає діяти з дати документа.
Спосіб розрахунку собівартості виробництва автоматично (по переділах)
Спосіб розрахунку собівартості виробництва за переділами передбачає автоматичний розрахунок порядку переділів. У цьому разі переділом вважається випуск одного підрозділу за однією номенклатурною групою.
Під час розрахунку порядку переділів аналізуються витрати та випуск за кожним переділом. Перший номер установлюється переділам, витрати яких не випускалися в інших переділах. Другий номер установлюється переділам, витрати яких були випущені на першому переділі, і так далі.
Розрахунок витрат зустрічного випуску та собівартості продукції, списаної на власні потреби
У деяких випадках можуть виникати ситуації «закільцьованості»:
- випуск зустрічних послуг виробничими підрозділами один одному;
- списання продукції, випущеної виробничим підрозділом, на власні потреби цього самого підрозділу.
У таких випадках порядок переділів визначає користувач. У регістрі відомостей Зустрічний випуск продукції, послуг (доступний з Облікової політики на вкладці Переділи за посиланням Зустрічний випуск продукції (послуг))) указується, випуск якої продукції, у якому підрозділі та за якою номенклатурною групою потребує перерахунку собівартості іншого переділу, оскільки в цьому переділі випущена продукція виступала як витрати. Спосіб розрахунку собівартості зустрічного випуску продукції та послуг установлюється для конкретної організації і періоду дії.
Зауваження. Для коректного розрахунку собівартості зустрічного випуску вартість списання матеріально-виробничих витрат має розраховуватися за методом ФІФО, а для розрахунку собівартості виробництва слід використовувати автоматичне визначення порядку переділів.
Коригування фактичної вартості номенклатури
Для організацій, що використовують спосіб списання матеріально-виробничих витрат (МВВ) За середньою, протягом звітного періоду списання МВВ здійснюється за середньою ковзною.
Після виконання регламентної операції Коригування фактичної вартості номенклатури створюються коригувальні проводки, які доводять розрахунок вартості списання МВВ до середньої зваженої.
Розрахунок собівартості продукції, напівфабрикатів, робіт і послуг за прямими витратами виробництва
Відповідно до порядку переділів перебираються всі обороти рахунків, що відображають прямі витрати основного й допоміжного виробництва (231, 232). Сума виробничих витрат підрозділу та номенклатурної групи включається до собівартості випуску цього підрозділу за цією номенклатурною групою. Якщо випуск складається з кількох номенклатурних позицій, сума витрат розподіляється пропорційно до планової собівартості випуску кожної номенклатурної позиції. За допомогою коригувальних проводок цей розрахунок відображається в обліку.
Щоб автоматичний розрахунок був коректним, виробнича діяльність кожного підрозділу за кожною номенклатурною групою має бути відображена у вигляді виробничих витрат (документи Вимога накладна, Надходження товарів і послуг (послуги), Нарахування зарплати тощо) з одного боку та випуску готової продукції (документ Звіт виробництва за зміну) і залишків незавершеного виробництва (документ Інвентаризація незавершеного виробництва) — з іншого. Якщо цей принцип порушено, документ Закриття місяця виведе повідомлення про відсутність бази розподілу виробничих витрат, і собівартість буде розраховано некоректно.
Розподіл загальновиробничих витрат
Загальновиробничі витрати розподіляються до складу витрат основного й допоміжного виробництв за номенклатурними групами, у розрізі яких ведеться облік на рахунках 231 Основне виробництво і 232 Допоміжні виробництва.
Залежно від специфіки виробничої діяльності підприємства для розподілу загальновиробничих витрат можуть застосовуватися різні бази розподілу.
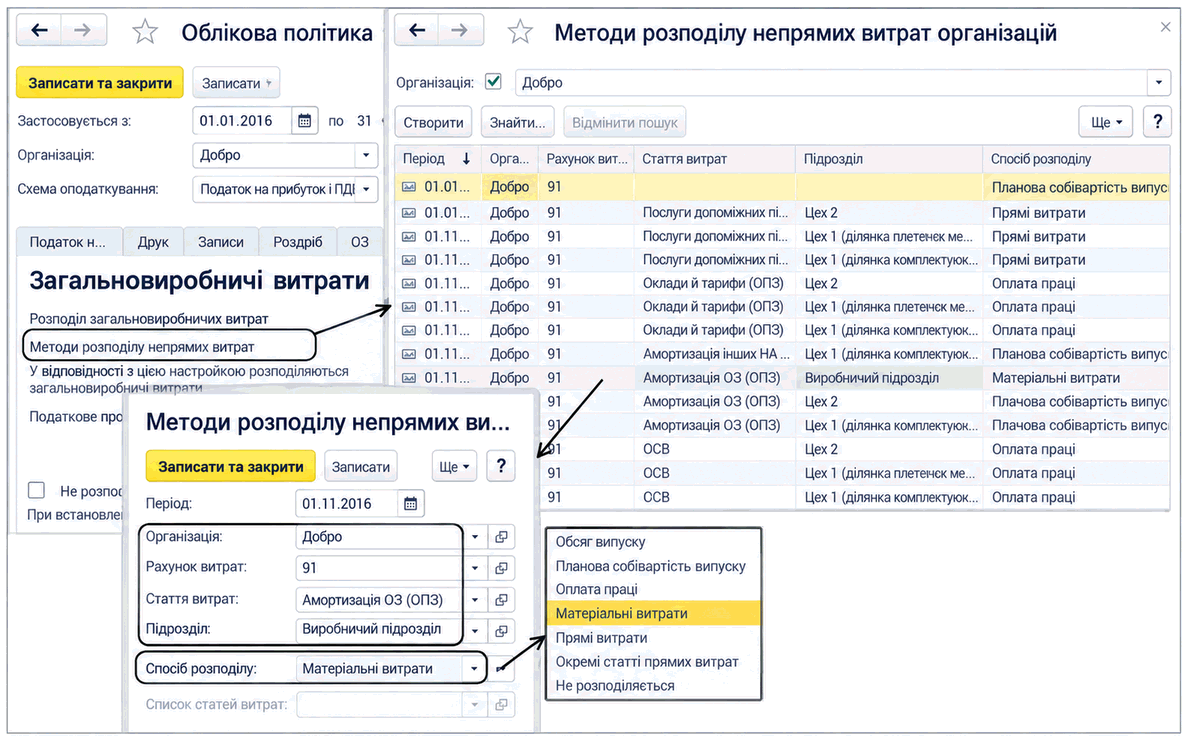
База розподілу витрат установлюється в регістрі відомостей Методи розподілу непрямих витрат організацій (доступний з Облікової політики на вкладці Загальновиробничі витрати за посиланням Методи розподілу непрямих витрат).
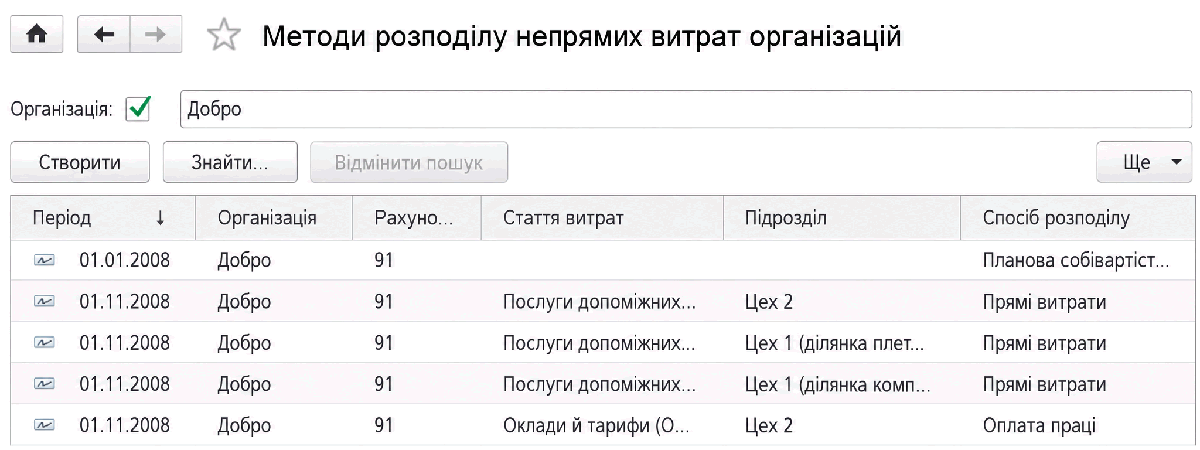
У колонці Спосіб розподілу можна вибрати один із таких методів розподілу:
- Обсяг випуску — як база розподілу використовується кількість продукції, випущеної в поточному місяці, і наданих послуг;
- Планова собівартість — як база розподілу використовується планова вартість продукції, випущеної в поточному місяці, і наданих послуг;
- Оплата праці — як база розподілу використовується сума витрат, відображених за статтями витрат із видом Оплата праці;
- Матеріальні витрати — як база розподілу використовується сума витрат, відображених за статтями з видом Матеріальні витрати.
- Прямі витрати — як база розподілу використовується сума витрат, відображених за статтями прямих витрат виробництва;
- Окремі статті прямих витрат — як база розподілу використовується сума витрат, відображених за статтями прямих витрат, об’єднаних у довільний список. Списки статей витрат, включених до бази розподілу непрямих витрат, зберігаються в однойменному довіднику.
Для загальновиробничих витрат можна встановити спосіб розподілу з точністю до підрозділу та статті витрат. Це може бути потрібним, якщо для різних видів витрат необхідно застосовувати різні способи розподілу.
Якщо для всіх загальновиробничих витрат потрібно встановити один загальний спосіб розподілу, під час встановлення способу розподілу не слід зазначати рахунок витрат, підрозділ і статтю витрат.
Аналогічно, не зазначаючи підрозділ, можна встановити загальний спосіб розподілу для всіх витрат, що обліковуються за одним підрозділом.
Під час встановлення способу розподілу в регістрі відомостей Способи розподілу статей витрат організації зазначається дата, починаючи з якої використовується цей спосіб розподілу. Якщо з певного періоду потрібно змінити спосіб розподілу витрат, до регістру відомостей уводиться новий запис, у якому зазначаються новий спосіб розподілу та дата, починаючи з якої його слід застосовувати.
Постійні загальновиробничі витрати розподіляються відповідно до нормальної потужності підрозділів. Ознака того, чи є витрата постійною, встановлюється в довіднику Статті витрат (меню Довідники — Доходи і витрати — Статті витрат). У регістрі відомостей Показники при нормальній потужності для кожного підрозділу організації можна задати базу розподілу та суму постійних витрат. Під час розрахунку собівартості випущеної продукції витрати понад нормальну потужність буде віднесено на собівартість реалізованої продукції (рахунок 901).
Коригування планової вартості продукції і напівфабрикатів до фактичної вартості
Надходження та списання продукції і напівфабрикатів, вироблених протягом поточного звітного періоду, відображаються за плановими цінами. Тому після розрахунку фактичної собівартості виробництва необхідно відобразити надходження та списання продукції і напівфабрикатів за фактичною вартістю. Для цього створюються коригувальні проводки.
Переоцінка вартості запасів
Згідно з НП(С)БО 9 «Запаси» запаси відображаються в бухгалтерському обліку та звітності за меншою з двох оцінок: первісною вартістю або чистою вартістю реалізації.
Якщо для організації зазначено параметри оцінки запасів на дату балансу, а саме тип цін чистої вартості реалізації, рахунок і аналітику витрат від переоцінки, виконується аналіз поточних залишків запасів у бухгалтерському обліку та проводиться переоцінка. Переоцінка виконується лише для тих номенклатурних позицій, для яких задано ціну чистої вартості реалізації.
Якщо чиста вартість реалізації менша за первісну вартість, проводиться уцінка. Якщо чиста вартість реалізації більша за вартість активів, може бути виконано сторнування уцінки запасів у межах суми проведених раніше уцінок.
Параметри переоцінки задаються в регістрі відомостей Параметри оцінки запасів на дату балансу (доступний з Облікової політики на вкладці Запаси за посиланням Параметри оцінки запасів на дату балансу).
Розрахунок торгової націнки по проданих товарах
Для організацій, у яких облік у роздробі ведеться за продажними цінами, наприкінці періоду виконується розрахунок середньої роздрібної націнки та коригування списання за проданими товарами.
Протягом періоду під час реєстрації продажів за роздрібними торговельними точками таких організацій відображається лише продажна вартість реалізованих товарів. Під час виконання цієї операції визначається та списується середня націнка щодо вибулих запасів, що дає змогу оцінити собівартість запасів на роздрібному складі на кінець періоду. Алгоритм визначення середньої націнки реалізовано відповідно до положень НП(С)БО 9 «Запаси».