Довідкова інформація
Описано відмінності між послугами та роботами, налаштування їх номенклатури й рахунків обліку. Розглянуто аналітику витрат, статті доходів і неопераційних витрат у BAS Бухгалтерія.. Номенклатура послуг
Під послугами зазвичай розуміють продукт праці, створений з метою обміну й здатний задовольнити нематеріальні потреби третьої особи.
Послугу не можна надати собі, лише іншій особі.
Головною ознакою послуг є відсутність матеріального вираження: це невидимий товар, який можна купити, але не можна фізично відчути; він продається не як результат виробництва, а як діяльність. Сфера послуг постійно розширюється, включаючи все нові й нові види. Кожне підприємство, незалежно від виду діяльності, є одержувачем послуг: телефонного й мобільного зв'язку, комунальних, рекламних, консалтингових послуг тощо. Зазвичай послуги включаються до складу поточних чи інших витрат, наприклад інвестиційних, транспортно-заготівельних, витрат майбутніх періодів тощо.
Під роботою розуміють діяльність, спрямовану на створення матеріальних благ, у процесі якої первинні матеріали набувають нового стану або видобуваються. Таким чином, робота — це фактор виробництва, спрямований на задоволення потреб людини. Результат роботи є матеріальним, його можна зберегти та потрібно передавати споживачеві, зокрема з оформленням накладних і довіреностей. Результат роботи можна оцінити й виміряти за фізико-хімічними характеристиками.
Роботу можна виконати як для себе, так і для іншої особи. Діяльність, яка для виконавця є роботою, для одержувача може бути послугою.
У межах поточного розділу ці поняття не розрізняються. Хоча, якщо виконуються операції з отримання від контрагента послуг переробки або надання контрагентові послуг переробки давальницької сировини, тут радше можна застосувати термін «робота». А якщо йдеться про оренду офісу або складу, то це, звичайно, послуга.
Щоб вибрати відповідний документ для відображення послуг (робіт) у програмі, важливіше враховувати їхній напрямок — отримані або надані, а не з'ясовувати, чи це послуга, чи робота.
Номенклатура послуг
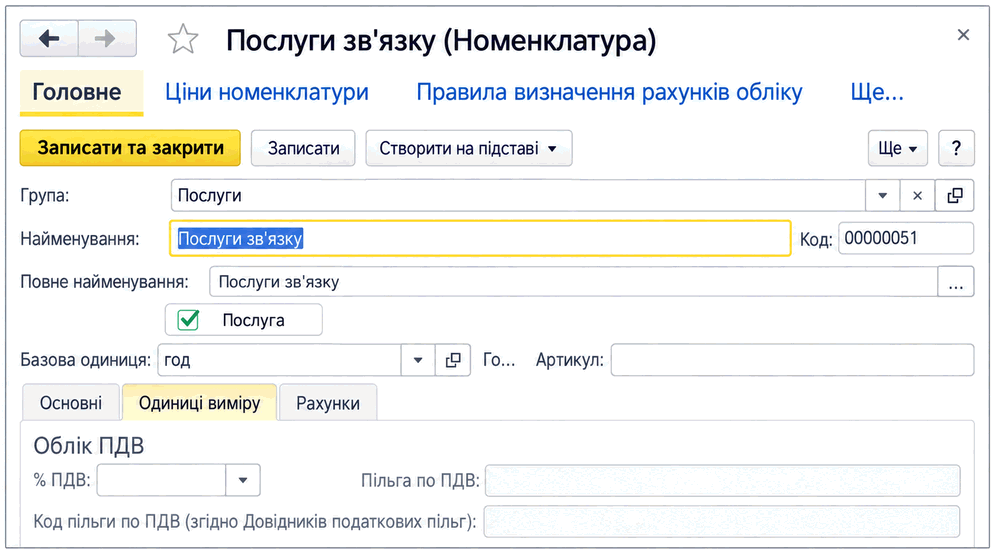
Перелік будь-яких послуг і робіт зберігається у довіднику Номенклатура, який доступний у розділі програми Довідники. Послуги (роботи) відрізняються від інших матеріальних елементів у довіднику лише опцією Послуга у картці.
Картка послуги
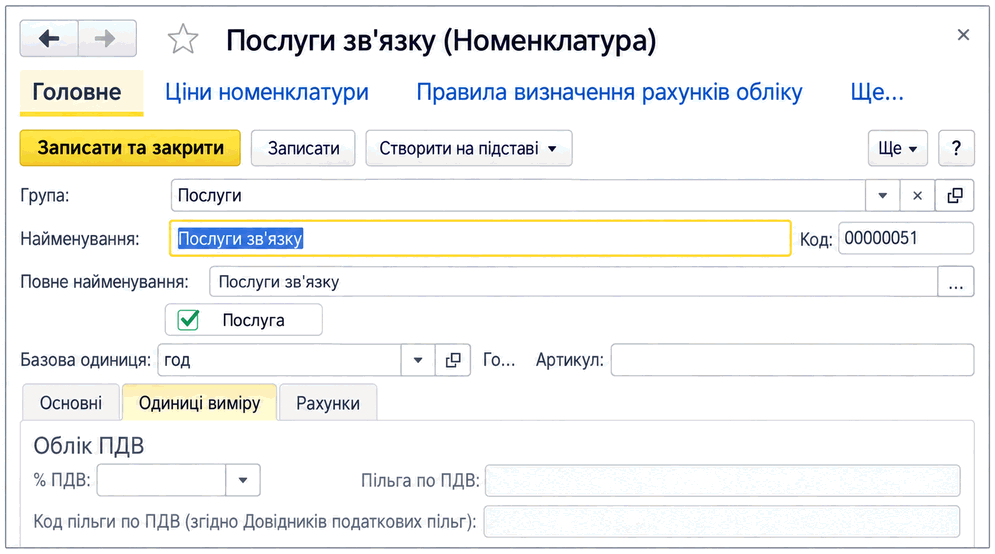
Для послуг так само, як для матеріальних запасів, можна вказати одиницю виміру. Але для послуг і робіт не ведеться кількісний та складський облік, тому одиниця виміру використовується лише для зазначення в документах, зокрема в податкових документах, і формування друкованих форм.
Для послуг так само, як для запасів, можна налаштувати рахунки обліку за замовчуванням у регістрі відомостей Рахунки обліку номенклатури, що доступний у розділі програми Довідники.
Рахунки обліку за замовчуванням
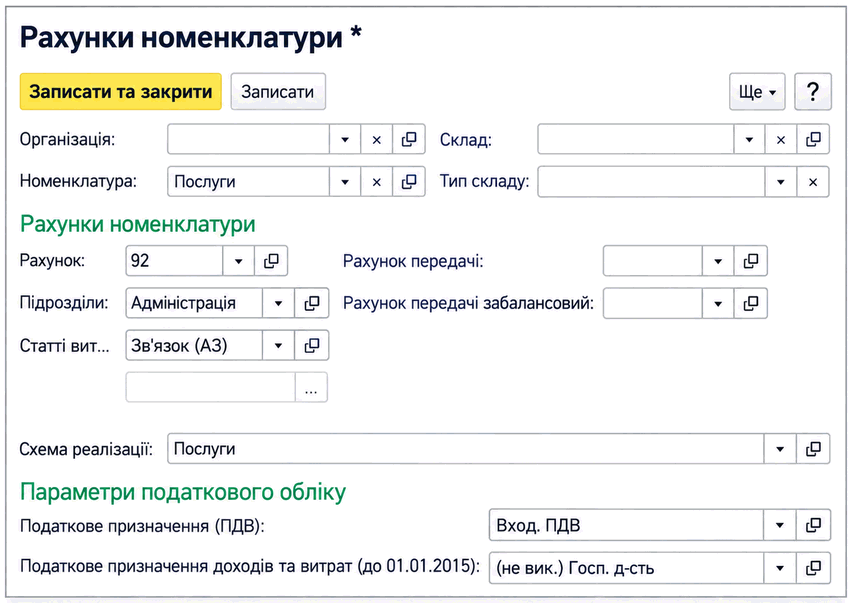
Якщо йдеться про отримані послуги, то рахунком обліку зазвичай є рахунок витрат. А якщо йдеться про послуги, надані стороннім контрагентам, то потрібна схема реалізації за замовчуванням: рахунок доходів і рахунок собівартості.
Звичайно, одна й та сама послуга може розподілятися за різними рахунками витрат залежно від підрозділу-одержувача послуги. Але в цьому випадку слід або створити кілька карток послуги, або зазначати рахунки в документах вручну.
Наприклад, послуга мобільного зв'язку може відображатися частково як адміністративні витрати (рахунок 92) та частково як витрати на збут (рахунок 93).
Аналітика витрат
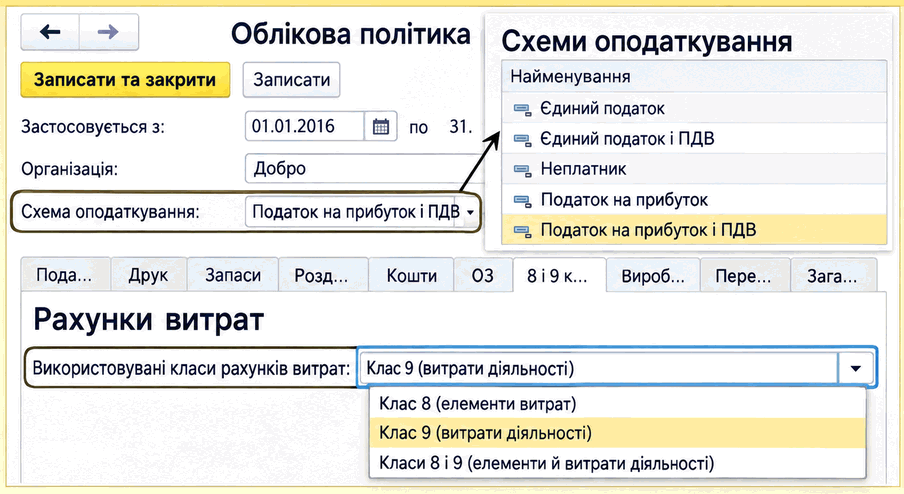
Якщо послуга відображається у складі поточних операційних витрат, то рахунок й аналітика визначаються налаштуванням Облікової політики, що доступна в розділі Головне. У разі встановлення використання лише 9 класу рахунків або 8 і 9 класів у документах і за замовчуванням зазначається рахунок 9 класу. Якщо встановлено використання 8 і 9 класів, то транзитний рахунок 8 класу зазначається у статті витрат, а не в документах.
Облікова політика за рахунками витрат
Статті витрат
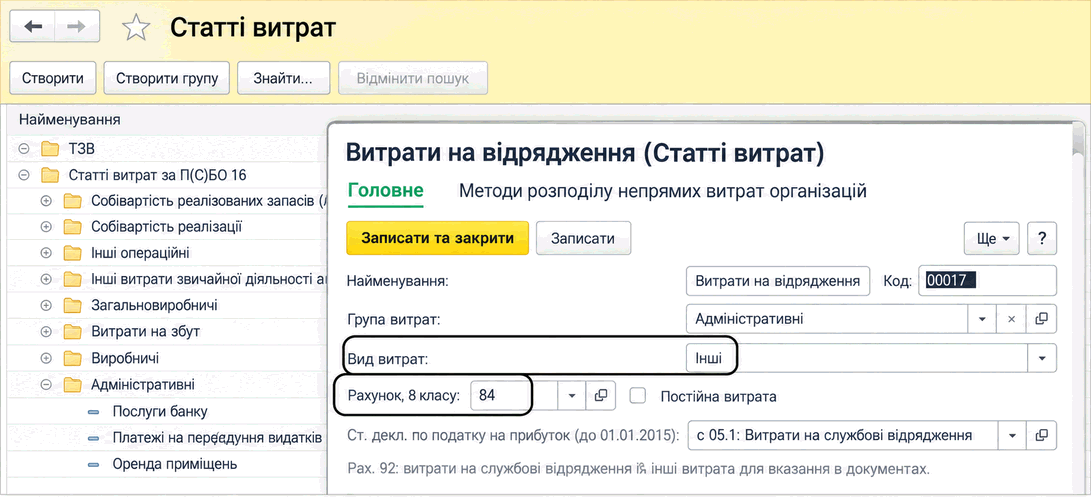
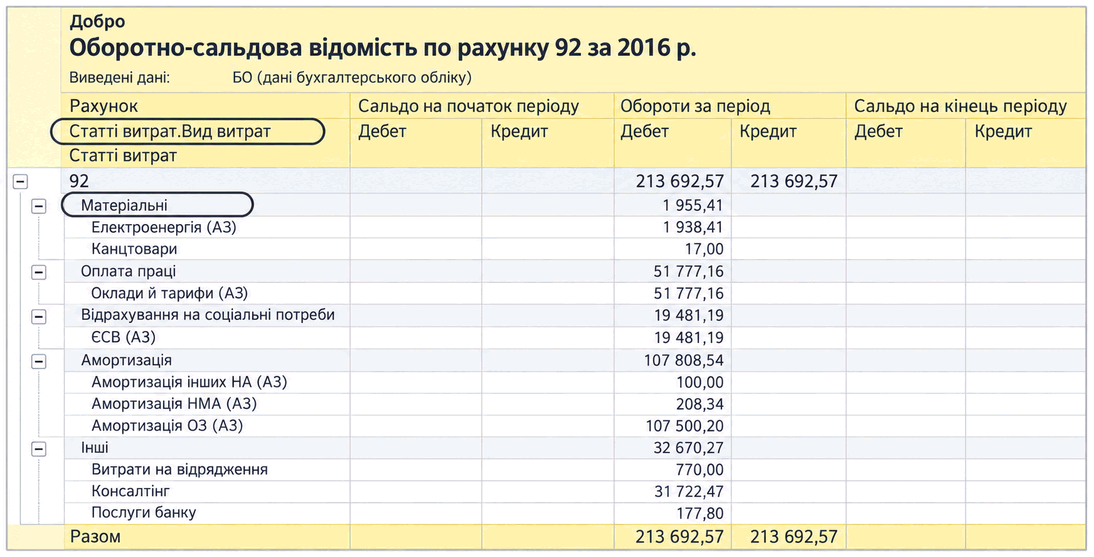
Значення реквізиту Вид витрат у довіднику Статті витрат визначається відповідно до класифікації за економічними елементами: матеріальні, оплата праці, амортизація тощо. Цей реквізит забезпечує формування звітів за рахунками 9 класу в розрізі економічних елементів.
Опція Постійна витрата у картці статті витрат призначена для поділу загальновиробничих витрат на постійні й змінні згідно з П(С)БО 16.
Залежно від вибраного рахунку витрат можуть використовуватися й інші види аналітики, наприклад Об'єкти будівництва — для інвестиційних витрат, Номенклатурні групи — для виробничих витрат і ТЗВ.
ОСВ за рахунком 92 у розрізі видів витрат
Якщо використовуються рахунки неопераційних витрат (рахунки 95–98), то аналітикою виступають Статті неопераційних витрат з однойменного довідника. А для аналітичного обліку доходів за рахунками 7 класу використовуються Статті доходів з однойменного довідника.
Статті доходів і статті неопераційних витрат
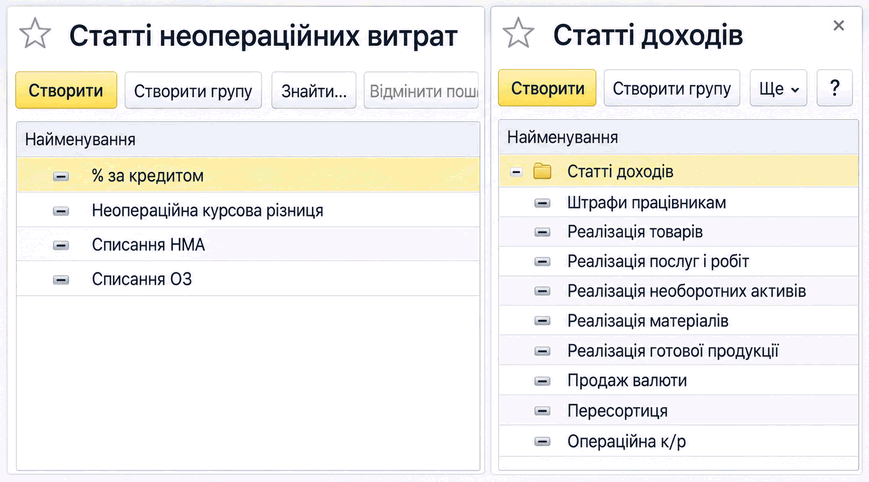
Усі вищезгадані довідники доступні в розділі програми Довідники — група Доходи і витрати. Найменування статей слід задавати у довільній, інтуїтивно зрозумілій текстовій формі.