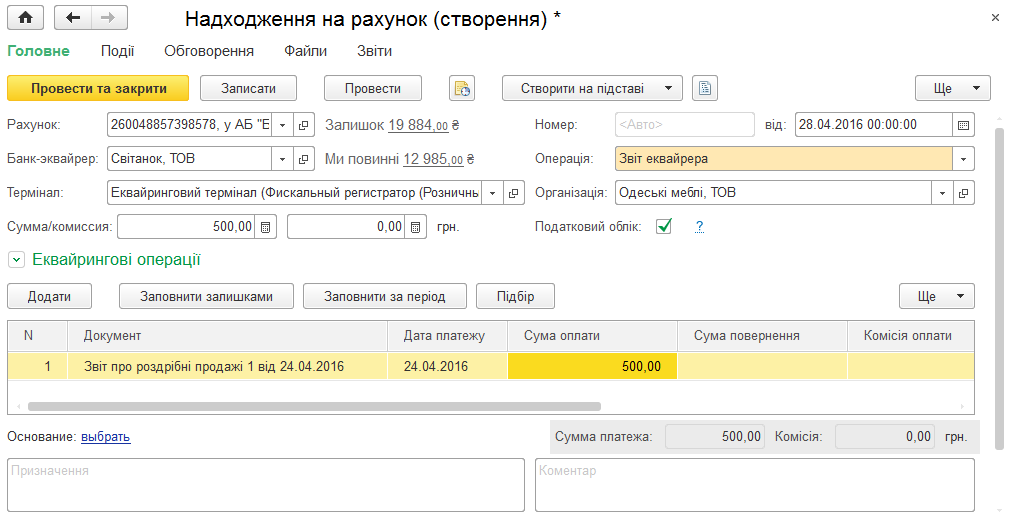
Описан учет безналичных средств: регистрацию поступлений и списаний, отчетов эквайера, платежных поручений и авансовых отчетов. Приведены особенности заполнения бюджетных платежей и работы с журналом банковских документов.. Поступление на счет. Отчет эквайера. Платежное поручение. Расход со счета. Авансовый отчет. Документы по банку
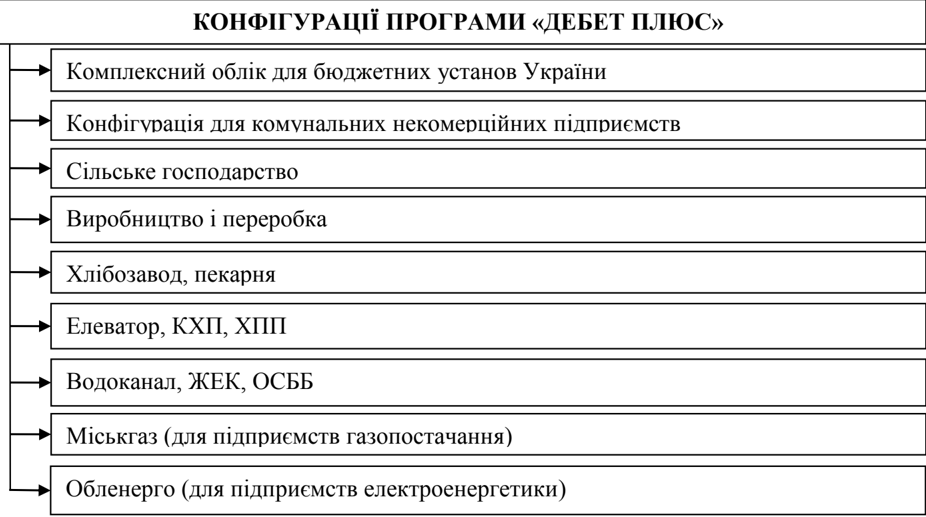
Обзор различных систем бухгалтерского и финансового учета, анализ возможностей, сфер применения и преимуществ ПО для автоматизации бизнес-процессов предприятий.Современные подсистемы управления учетом предприятия. Обзор популярных программных продуктов для автоматизации учета
<b>Нет</b>, и вот почему.Председатель районного совета отказывается подписывать договор об условиях предоставления субвенции, выделенной из сельского бюджета районному на выплату индексации заработной платы работникам медучреждения, расположенного на территории сельсовета. Свой отказ он аргументирует тем, что решение сельского совета противоречит части второй статьи 85 Бюджетного кодекса Украины, запрещающей финансирование бюджетного учреждения одновременно из разных бюджетов. Правомерен ли отказ председателя районного совета?
Статья 48 Бюджетного кодекса Украины (БК) устанавливает, что распорядители бюджетных средств принимают бюджетные обязательства и осуществляют платежи только <b>в пределах</b>:Какие бюджетные обязательства и бюджетные финансовые обязательства перед завершением бюджетного года должен снять с учета распорядитель бюджетных средств?
Месяц повышения заработной платы, то есть апрель 2014 года, <b>считается базовым</b> при исчислении индекса потребительских цен для проведения дальнейшей индексации. У работника базовый месяц — январь 2013 года. Он имеет фиксированную сумму индексации 340 грн. В апреле его должностной оклад повысился на 179 грн. Как быть с индексацией*?
<b>Да, может.</b> Объясним почему.Женщина, находящаяся в отпуске по уходу за ребенком до достижения им трехлетнего возраста, хочет продолжать работать на своей должности — главного бухгалтера учреждения — на условиях неполного рабочего времени. Может ли главный бухгалтер работать на таких условиях и определена ли законодательством минимальная продолжительность рабочего времени при таких условиях?
В соответствии со статьей 8 Закона Украины О Государственном бюджете Украины на 2014 год от 16.01.2014 № 719-VII минимальная заработная плата в 2014 году составит: с 1 января — 1218 грн., с 1 июля —1250 грн., с 1 октября — 1301 грн.В редакцию продолжают поступать вопросы относительно установления окладов работникам, оплата труда которых осуществляется по ЕТС. С 01.12.2013 размер минимальной заработной платы изменился, а расчетный должностной оклад работника 1-го тарифного разряда — нет. Какие оклады устанавливать работникам, оплата труда которых осуществляется по ЕТС, в январе — феврале 2014 года?
Вопрос непростой, и вот почему. Коммерческое учреждение в связи с ликвидацией изъявило желание передать на баланс центральному органу исполнительной власти (территориальному органу Пенсионного фонда Украины) материальные ценности. Может ли ЦОИВ принять такие ценности?
Согласно части первой статьи 2 Закона Украины «Об осуществлении государственных закупок» от 01.06.2010 № 2289-VI (далее — Закон) этот Закон применяется ко всем заказчикам и закупкам товаров, работ и услуг, которые полностью или частично осуществляются за счет государственных средств, при условии, что стоимость предмета закупки товара (товаров), услуги (услуг) равна или превышает 100 тысяч гривен (в строительстве — 300 тысяч гривен), <b>а работ — 1 миллион гривен</b>.Сельский совет планирует строительство дороги одной из улиц села, стоимость которого составит более 3 млн. грн. Поскольку сельский бюджет не позволяет сделать это в течение одного бюджетного года, сельский совет принял решение разбить строительство дороги на несколько этапов (3–4 года), а именно: ежегодно осуществлять строительство стоимостью до 1 млн. грн. Какими нормативами пользоваться в такой ситуации и какую ожидаемую стоимость строительства применять при проведении процедуры государственной закупки.
<b>Природоохранные мероприятия финансируются</b> за счет Государственного бюджета Украины, бюджета АР Крым, местных бюджетов, средств предприятий, учреждений и организаций, фондов охраны окружающей природной среды, добровольных взносов и других средств (ст. 42 Закона Украины Об охране окружающей природной среды от 25.06.1991 № 1264-XII). В настоящее время экологический налог в соответствии с Бюджетным кодексом Украины зачисляется в поступления общего фонда местного бюджета. А расходы на природоохранные мероприятия осуществляют только по КТКВК 200000 Охрана окружающей природной среды и ядерная безопасность. По какому фонду местного бюджета запланировать расходы на природоохранные мероприятия? Можно ли по общему фонду местного бюджета предусматривать капитальные расходы на природоохранные мероприятия?
Основной целью заполнения налогоплательщиками налоговой отчетности является определение суммы налога (сбора), подлежащей уплате в бюджет. Однако в налоговой декларации по НДС, в отличие от ряда других налоговых деклараций и расчетов, рассчитывается не только сумма налога, подлежащая уплате в бюджет. В ней налогоплательщик имеет возможность рассчитать и сумму налога, подлежащую возмещению из бюджета. Согласно п.200.1 ст.200 НKУ <i>сумма налога, подлежащая уплате (перечислению) в Государственный бюджет Украины или <b>бюджетному возмещению</b>, определяется как разность между суммой налогового обязательства отчетного (налогового) периода и суммой налогового кредита такого отчетного (налогового) периода</i>. Таким образом, судьба НДС по итогам отчетного периода в первую очередь зависит от знака разности (+/-) между налоговым обязательством и налоговым кредитом: при положительном значении разности – налог подлежит уплате в бюджет, при отрицательном – возмещению.Общие положения. Право на бюджетное возмещение НДС. Отрицательное значение: порядок отражения в декларации. Расчет суммы бюджетного возмещения. Проверка сумм бюджетного возмещения. Автоматическое бюджетное возмещение. Оформление и представление приложения Д3 в органы ГФС. Документы
Механизм списания имущества для учреждений и организаций, а также учреждений и организаций, находящихся в ведении Национальной академии наук и отраслевых академий наук, определен Порядком списания объектов государственной собственности, утвержденным постановлением КМУ от 08.11.2007 № 1314 (<i>далее</i> — Порядок № 1314). Бюджетное учреждение должно действовать по следующей схеме:На балансе бюджетного учреждения учитываются основные средства (учебные кинофильмы, магнитные диски и ленты, кассеты), которые морально и физически изношены, непригодны для дальнейшего использования. Какова схема списания таких основных средств?