Отримані кредити й позики, видані співробітникам
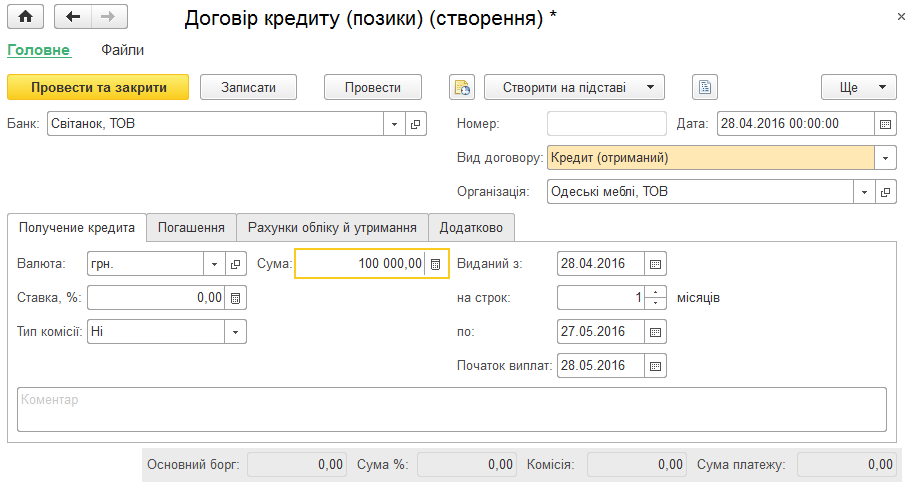
Описано оформлення договорів кредиту й позики, заповнення графіка погашення та відображення надходження кредитних коштів. Також наведено особливість оформлення позики співробітникові.
ЧитатиТема публікацій
Довідкові матеріали за цією темою.
Описано оформлення договорів кредиту й позики, заповнення графіка погашення та відображення надходження кредитних коштів. Також наведено особливість оформлення позики співробітникові.
ЧитатиОписано оформлення документа імпорту біологічних активів для розподілу митних зборів, акцизу та ПДВ на собівартість активів. Розглянуто зазначення ВМД і заповнення її розділів.
ЧитатиОписано оформлення придбання тварин і рослин документом «Надходження біологічних активів», а також призначення рахунку на оплату постачальника біологічних активів.. Рахунок на оплату постачальника біологічних активів
ЧитатиОписано оформлення придбання та продажу товарів із передоплатою або за готівку, а також переміщення товарів до торговельної точки, роздрібні продажі й передавання виручки до каси.. Придбання матеріальних цінностей з попередньою оплатою за рахунком. Гуртовий продаж за попередньою оплатою. Гуртовий продаж за готівку. Роздрібні продажі в торговельній точці
ЧитатиОписано ведення договорів оренди землі, заповнення нормативної оцінки та параметрів виплат. Розглянуто оформлення акта прийому - передачі й передання прав та взаєморозрахунків за паєм.. Ведення договорів оренди землі. Акт прийому - передачі. Передача паю
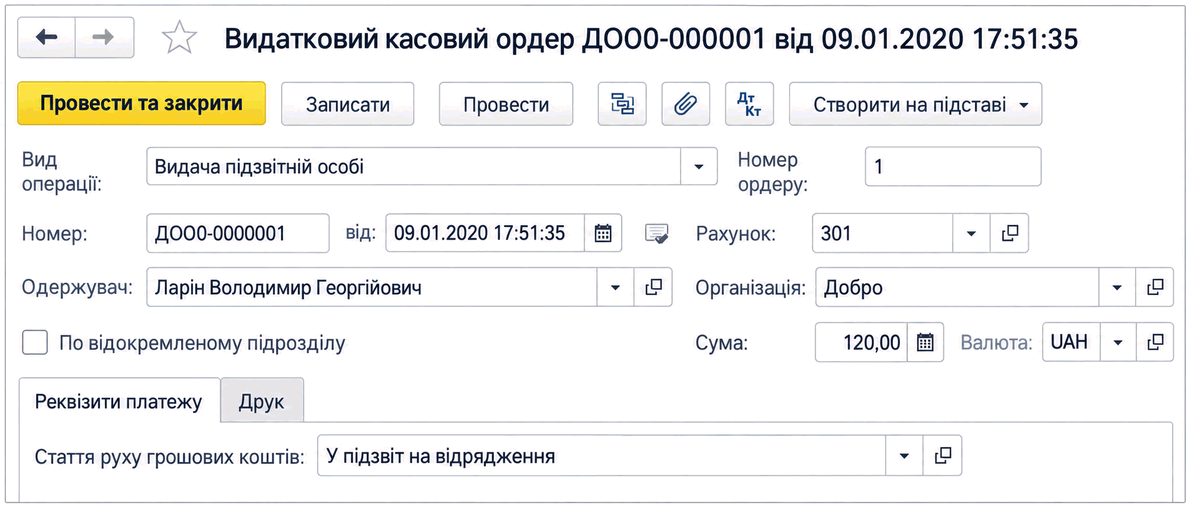
ЧитатиОписано оформлення списання готівки з каси документом «Видатковий касовий ордер» для внесення до банку, інкасації, видачі під звіт, виплати зарплати та розрахунків із контрагентами.
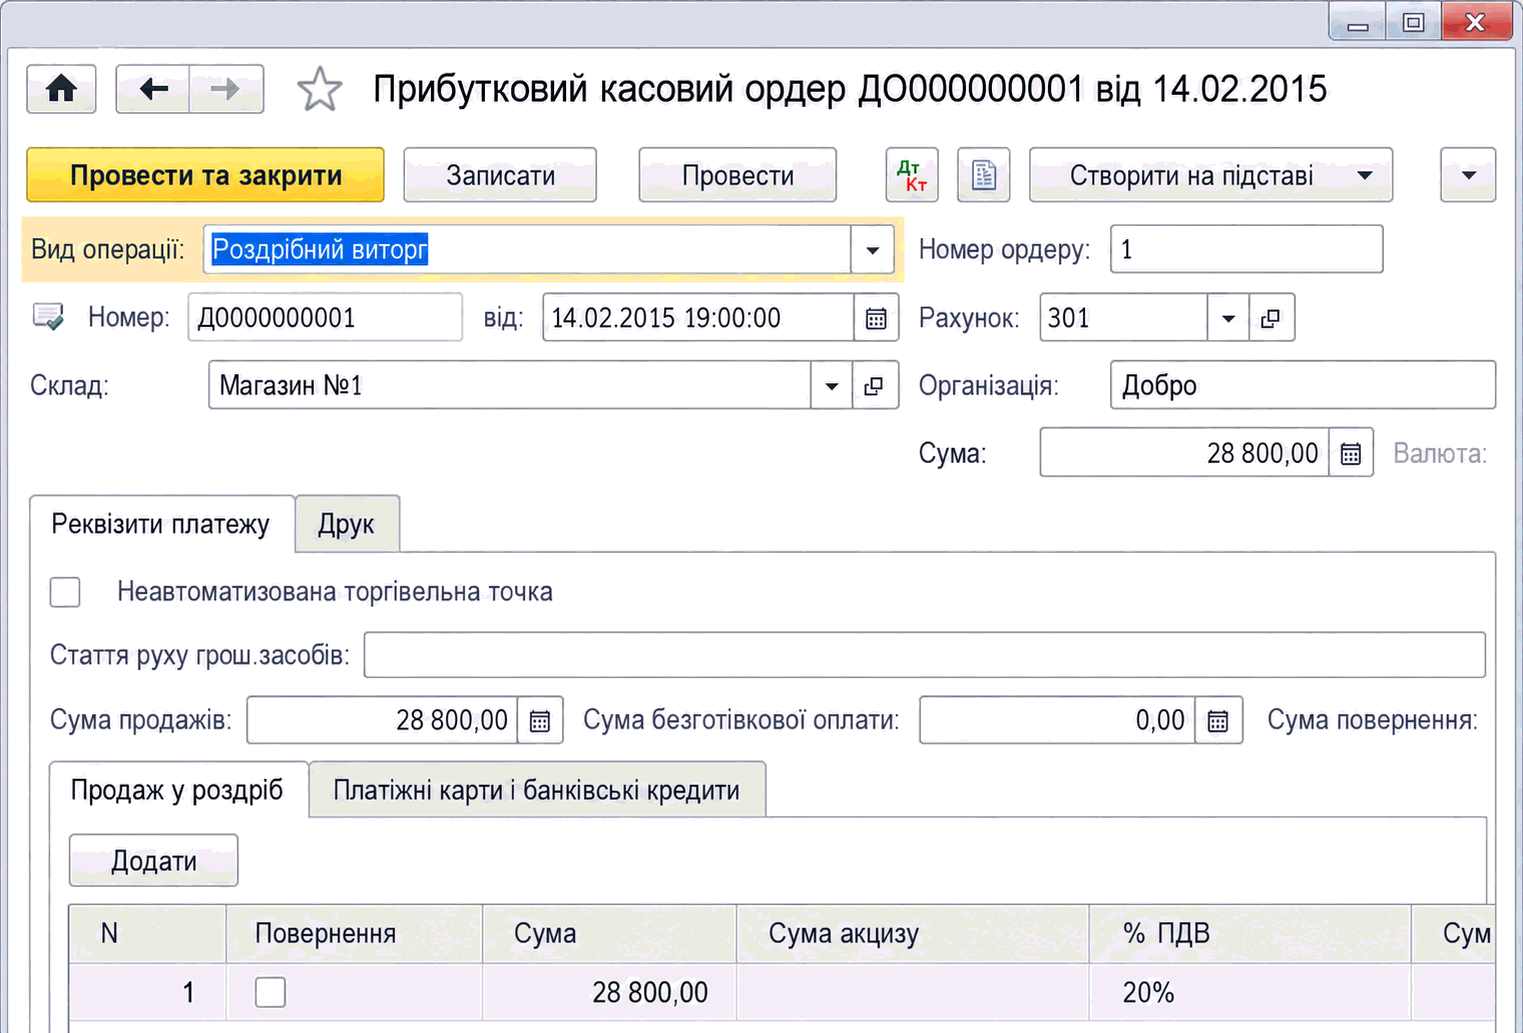
ЧитатиОписано оформлення надходження та видатку готівки за прибутковими й видатковими касовими ордерами, аналітичний облік за відокремленими підрозділами та формування касової книги.. Надходження готівки. Видаток готівки. Аналітичний облік коштів у касах відокремлених підрозділів. Касова книга
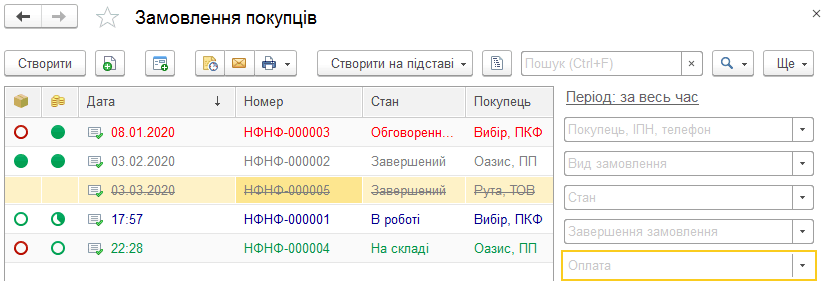
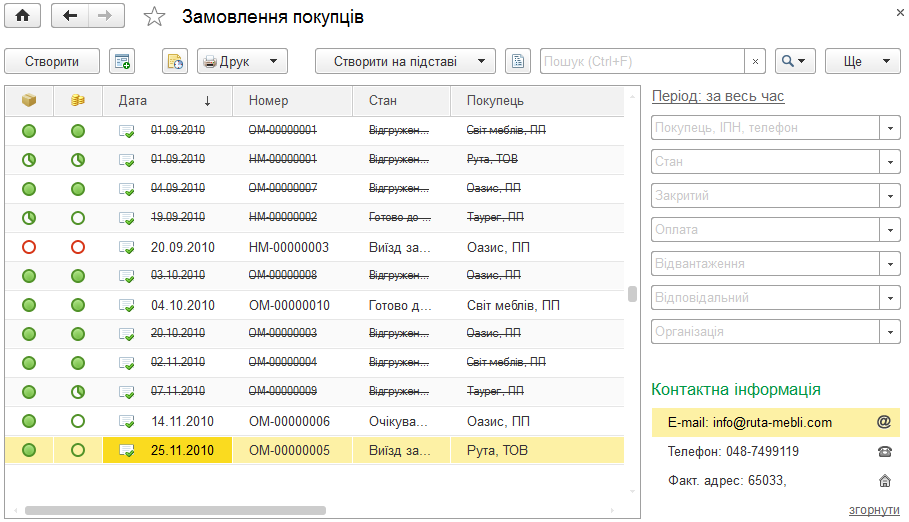
ЧитатиОписано оформлення замовлень покупців, договорів, рахунків, калькуляцій і білінгу в BAS Малий бізнес. Розглянуто резервування запасів, залік передоплати, видаткові накладні, повернення товарів та акти виконаних робіт.. Замовлення покупця. Калькуляція замовлень покупців. Договір з покупцем. Білінг. Рахунки на оплату. Резервування запасів. Залік передоплати. Видаткова накладна. Повернення товарів. Акт виконаних робіт
ЧитатиЯк навчитися бачити за окремими накладними, банківськими операціями та записами в BAS єдиний обліковий цикл: розбираємо десять взаємопов’язаних подій умовного малого ТОВ, виправляємо помилку в аналітиці, закриваємо місяць і звіряємо контрольні суми перед підготовкою звітності.. Чому первинку, проведення і звітність недостатньо вчити окремо. Вихідні умови кейсу. Десять подій одного місяця. Чотири звіряння і виправлення закладеної помилки. Що перевірити до і після закриття місяця у BAS. Як облікові дані переходять у звітність. Підсумкова карта: від документа до звітності. Контрольні суми завершеного кейсу. Коли кейс справді виконано
ЧитатиПрактична карта повного циклу обліку малого ТОВ: від облікової політики, первинки та щоденних операцій до контролю, закриття місяця і звітності, з послідовністю навчання та таблицею першого місяця.. Чим облік ТОВ відрізняється від ведення власного ФОП. Організація обліку: спочатку правила, потім документи. Щоденні операції: як первинка стає обліковими даними. Періодичні ділянки: те, що не можна залишити на останній день. Контроль: як знайти помилку до звітності. Закриття місяця: фінальний тест усього ланцюга. Дерево пріоритетів: у якій послідовності вчитися. Карта першого місяця ТОВ. Чекліст оцінки курсу з повного циклу. Практичний висновок
ЧитатиНаскрізний навчальний кейс показує, як відрізнити господарську подію від паперового та програмного документа, перевірити контрагента й договір, пройти шлях від рахунку і видаткової накладної до оплати, зрозуміти логіку проведень та знайти причину неправильних взаєморозрахунків.. 1. Подія, первинний документ і запис у програмі — не одне й те саме. 2. Вихідні умови навчального кейсу. 3. Контрагент і договір: спочатку аналітика, потім документи. 4. Ланцюжок продажу: рахунок → видаткова накладна → оплата. 5. Логіка проведень у межах кейсу. 6. Як зіставити виписку, реалізацію та взаєморозрахунки. 7. Наскрізна таблиця контролю. 8. Якщо документ є, а підсумок неправильний. 9. Чекліст перед закриттям місяця
ЧитатиРозглянуто оформлення замовлень покупців, договорів, рахунків на оплату та резервування запасів. Описано створення видаткових накладних, повернень товарів і актів виконаних робіт.. Замовлення покупця. Договір з покупцем. Рахунки на оплату. Резервування запасів. Видаткова накладна. Повернення товарів. Акт виконаних робіт
Читати