Спеціалізовані звіти з аналізу вхідного ПДВ
Спеціалізовані звіти дають змогу зіставляти суми вхідного, очікуваного та підтвердженого ПДВ із зареєстрованими податковими документами за період, кратний місяцю.
ЧитатиТема публікацій
Довідкові матеріали за цією темою.
Спеціалізовані звіти дають змогу зіставляти суми вхідного, очікуваного та підтвердженого ПДВ із зареєстрованими податковими документами за період, кратний місяцю.
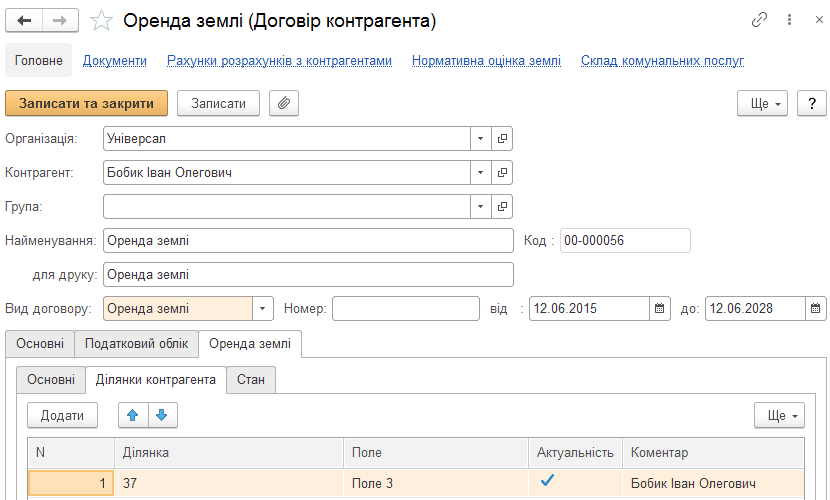
ЧитатиОписано ведення договорів оренди землі, заповнення нормативної оцінки та параметрів виплат. Розглянуто оформлення акта прийому - передачі й передання прав та взаєморозрахунків за паєм.. Ведення договорів оренди землі. Акт прийому - передачі. Передача паю
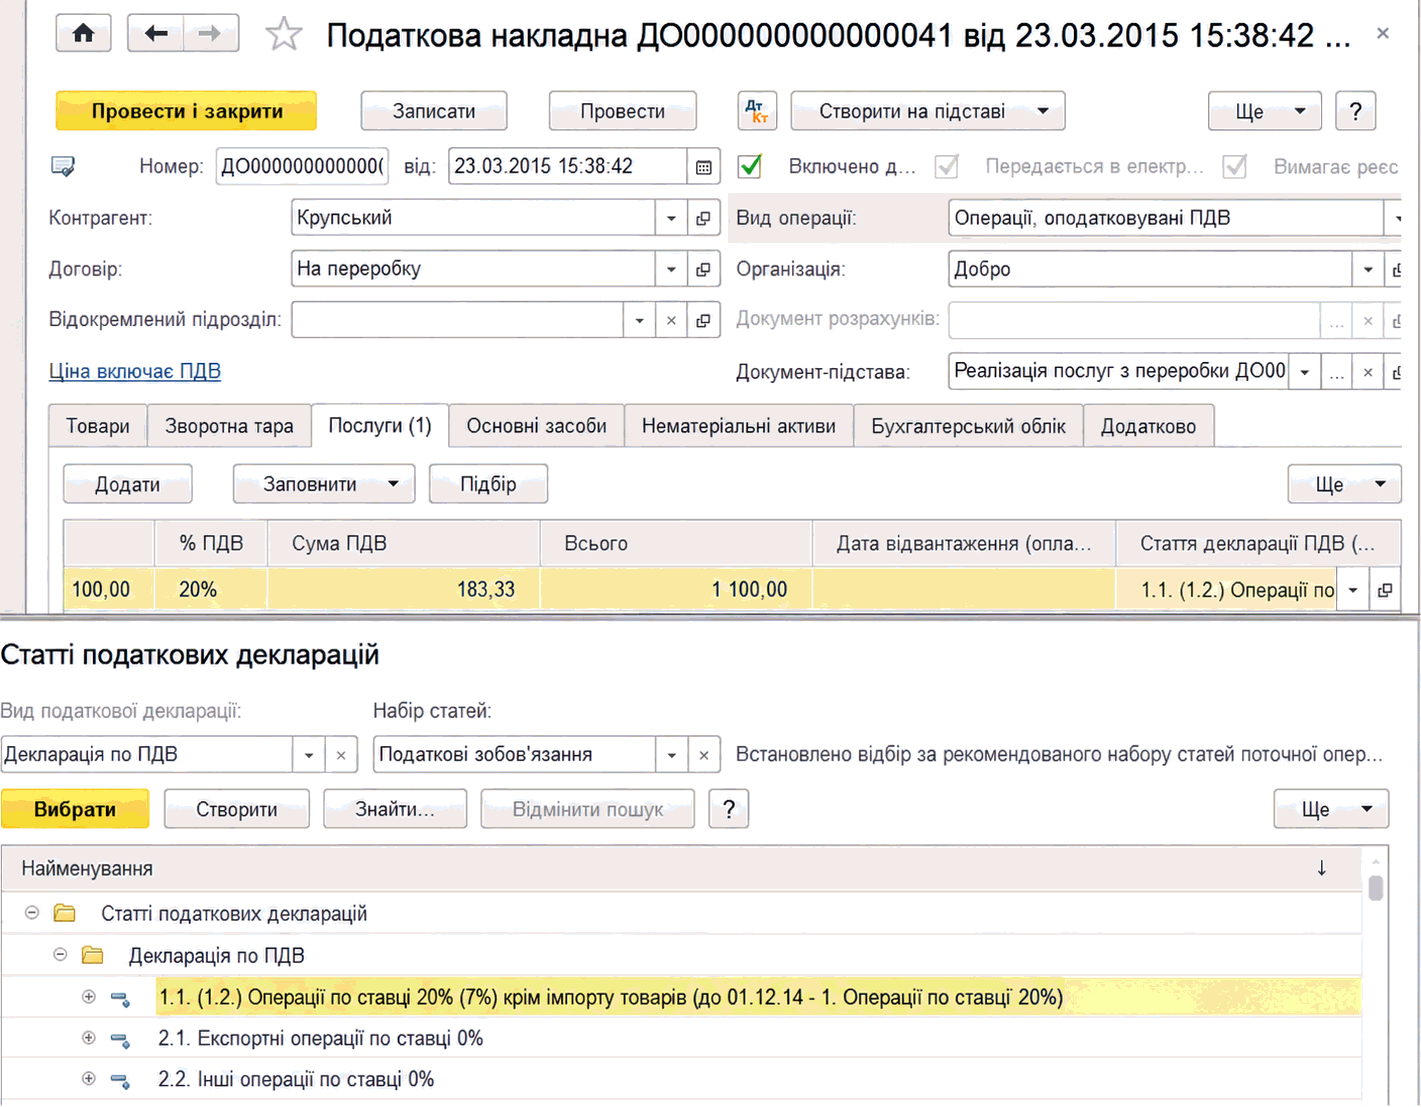
ЧитатиОписано принципи обліку ПДВ у BAS Бухгалтерія: ставки, статті декларацій, види діяльності та податкові призначення. Розглянуто вхідний і вихідний ПДВ, методи нарахування, аванси та облік запасів і виробництва.. Ставка ПДВ. Статті податкових декларацій. Види діяльності ПДВ. Вхідний і вихідний ПДВ. Очікуваний і підтверджений ПДВ. Методи нарахування ПДВ. Облік товарно-матеріальних цінностей для цілей ПДВ
ЧитатиФормування проводок з ПДВ платіжними документами залежить від налаштування складного обліку ПДВ у договорі. Описано особливості подій ПДВ, незакритих авансів і реквізитів платіжних документів.
ЧитатиЗвіт дає змогу контролювати надані та отримані кредитні лінії, суми відвантаження й оплати, а також відбирати накладні з простроченим строком оплати.. Дебіторська заборгованість — діаграма
ЧитатиОписано реєстрацію договорів ЦПХ зі штатними та позаштатними співробітниками, способи їх оплати й нарахування винагороди. Також розглянуто оформлення актів приймання виконаних робіт.. Договір (роботи, послуги) і договір авторського замовлення. Акт приймання виконаних робіт
ЧитатиУ типовій конфігурації облік операцій з переробки давальницької сировини замовника ведеться в розрізі замовлень. Тобто під час відображення таких операцій обов'язковим є оформлення замовлень покупців з видом операції "Переробка". Отже, у договорі з контрагентом у реквізиті "Ведення взаєморозрахунків УО" обов'язково зазначається значення "За замовленнями", а в реквізиті "Ведення взаєморозрахунків БО" — "За договором у цілому" або "За замовленнями", залежно від того, яка деталізація буде в регламентованому обліку.
ЧитатиОскільки в договорі з клієнтом зазначено, що взаєморозрахунки ведуться за замовленнями/накладними, об'єктом розрахунків є документ "Замовлення клієнта", тобто 1-ша подія визначається для кожного замовлення/накладної окремо.
ЧитатиМетод визначення бази оподаткування ПДВ (за першою подією, за бартером, касовий метод) спочатку задається в договорі з контрагентом.
ЧитатиНаведені в методиці рекомендації моделювалися в конфігурації «Управління торговельним підприємством для України», редакція 1.2. Стаття також актуальна для конфігурацій «Управління виробничим підприємством для України», редакція 1.3 та «Управління торгівлею для України», редакція 2.3.
ЧитатиНаведені у статті приклади відтворювалися в конфігурації «Управління торговельним підприємством для України» (редакція 1.2). Методика, описана у статті, також актуальна для конфігурації «Управління виробничим підприємством для України» (редакція 1.3). <a name="obshchie-polozheniya"></a><h2>Загальні положення</h2>
ЧитатиЦКУ встановлено, що договором є домовленість двох або більше сторін, спрямована на встановлення, зміну або припинення цивільних прав та обов'язків. Сторони є вільними в укладенні договору, виборі контрагента та визначенні умов договору з урахуванням вимог цього Кодексу, інших актів цивільного законодавства, звичаїв ділового обороту, вимог розумності та справедливості. Стосовно суб'єктів господарювання це означає, що вони можуть самі обирати партнера як другу сторону договору (контрагента) і можуть разом із ним визначати умови своїх взаємовідносин.Види договорів. Попередній договір. Договори на користь учасників і третіх осіб. Відплатні та безвідплатні договори. Публічний договір. Договори приєднання. Консенсуальні та реальні договори. Форма договору. Підписання договорів статутними особами. Підписання договору за довіреністю. Документи
Читати