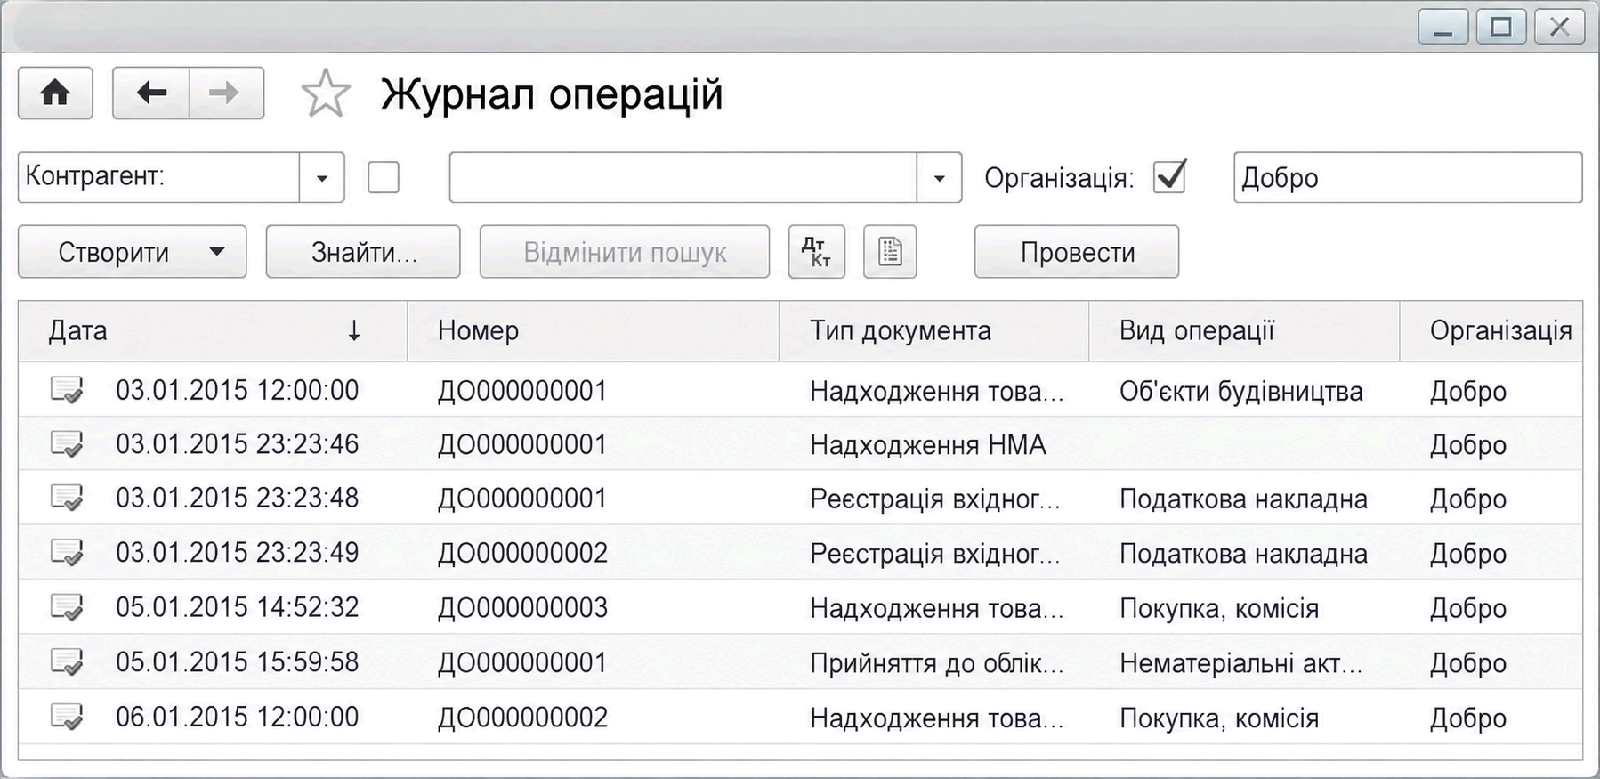
Описаны создание, поиск, проведение и печать документов в BAS Бухгалтерия, а также работа с реквизитами, движениями регистров и табличными частями документов.. Ввод документов. Поиск ранее введенных документов. Общие реквизиты документов. Ввод одних документов на основании других. Корректировка записей регистров. Проведение документов. Просмотр и корректировка движений документов. Печать документов. Автоматизированное заполнение табличных частей документов. Настройка видимости колонок табличной части документа
Документ фиксирует остатки товаров, переданных комиссионеру на реализацию, без движений по регистрам. По фактическим остаткам формируется отчет комиссионера о продажах товаров.. На комиссию
Описан ручной ввод проводок в BAS Бухгалтерии, способы формирования операций и необязательные реквизиты проводок. Рассмотрен просмотр операций и проводок в журналах и документах.. Проводки
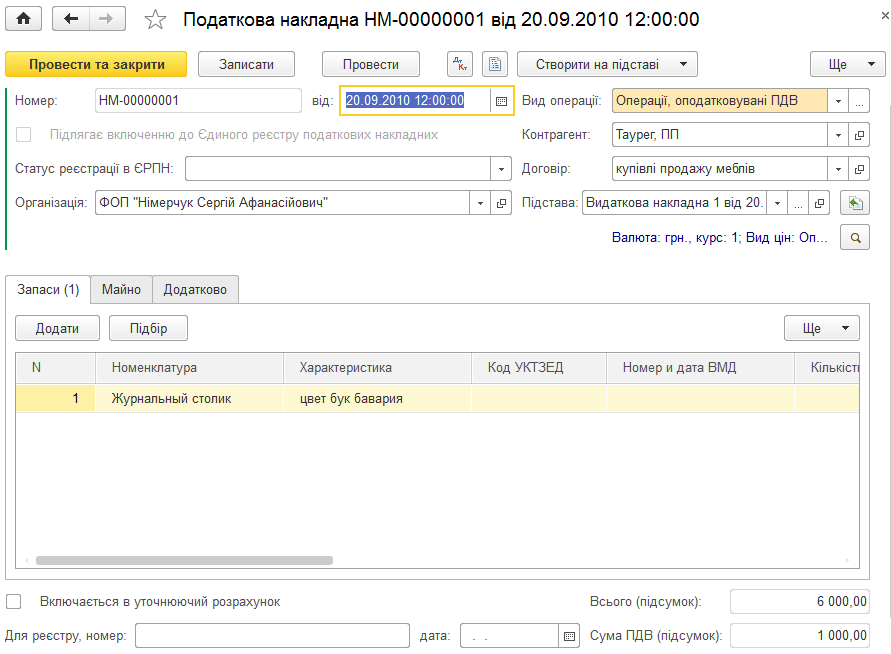
Описаны создание и учет налоговых накладных, а также оформление приложений № 1 и № 2. Рассмотрены заполнение документов на основании и ограничения по видам операций НДС.. Налоговая накладная. Приложение № 1 к налоговой накладной. Приложение № 2 к налоговой накладной
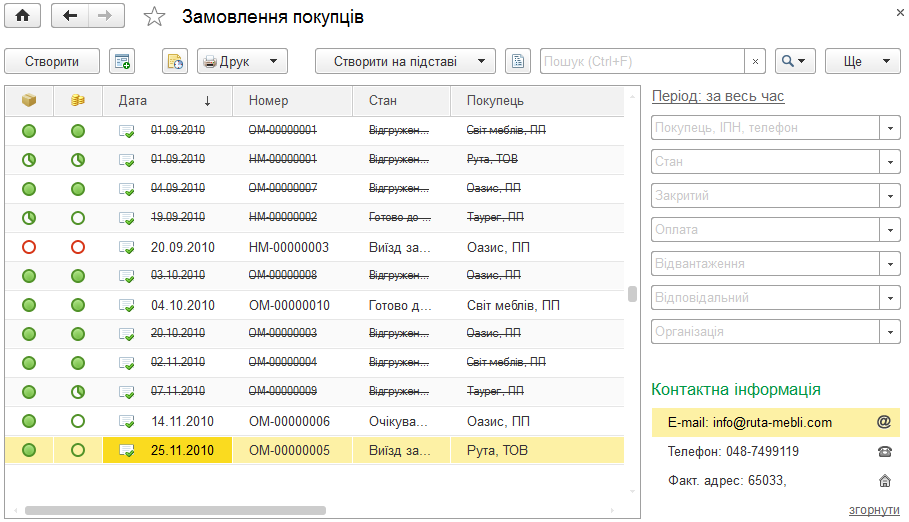
Рассмотрено оформление заказов покупателей, договоров, счетов на оплату и резервирования запасов. Описано создание расходных накладных, возвратов товаров и актов выполненных работ.. Заказ покупателя. Договор с покупателем. Счета на оплату. Резервирование запасов. Расходная накладная. Возврат товаров. Акт выполненных работ
Описана регистрация договоров ГПХ со штатными и внештатными сотрудниками, способы их оплаты и начисления вознаграждения. Также рассмотрено оформление актов приемки выполненных работ.. Договор (работы, услуги) и договор авторского заказа. Акт приемки выполненных работ
Описаны документы BAS для регистрации отпуска по уходу за ребенком, изменения его условий и возвращения сотрудника. Рассмотрены особенности учета отпуска и начисления зарплаты во время него.. Изменение условий отпуска по уходу за ребенком. Возвращение из отпуска по уходу за ребенком
НКУ не содержит норм, на основании которых плательщики НДС обязаны расшифровывать суммы своих налоговых обязательств и налогового кредита в разрезе контрагентов – покупателей и поставщиков. Но, несмотря на это, от плательщиков данного налога требуют вместе с декларацией по НДС представлять приложение <i>Розшифровки податкових зобов’язань та податкового кредиту в розрізі контрагентів (Д5)</i> (далее – приложение Д5). Форма приложения, как и форма декларации по НДС, утверждена приказом Минфина Украины от 28.01.2016 г. № 21, вступившим в силу с 01.02.2016 г.Общие положения. Порядок заполнения. Раздел І Налоговые обязательства. Раздел ІІ Налоговый кредит. Оформление и представление приложения Д5 в органы ГФС. Исправление ошибок. Документы
Поэтому для отражения разового начисления сотруднику, работающему по договору ГПХ, необходимо в документе "Начисление зарплаты работникам организаций" на закладке "Начисления" по сотруднику добавить вручную требуемое начисление с указанием суммы начисления.
В подавляющем большинстве случаев основанием для отражения налогового кредита по НДС является налоговая накладная, полученная от поставщика товаров/услуг в бумажном виде или в электронной форме<sup>1</sup>. При осуществлении импортных операций документом, подтверждающим право на налоговый кредит импортера товаров, является таможенная декларация. В ряде случаев, налоговый кредит можно отразить на основании так называемых заменителей налоговой накладной<sup>2</sup>. Но иногда может возникнуть ситуация, когда налоговый кредит по НДС придется отражать не на основании перечисленных выше документов, а на основании заявления с жалобой на поставщика.Общие положения. Форма заявления с жалобой. Сроки подачи заявления с жалобой. Проблема 1. Налоговые накладные, неполученные 3 и более месяца назад. Проблема 2. Последний (60-й) календарный день срока, установленного для подачи приложения Д8, приходится на выходной или праздничный день. Проблема 3. Покупатели - квартальные плательщики НДС. Проблема 4. Определение даты нарушения порядка регистрации налоговой накладной в ЕРНН. Порядок заполнения приложения Д8. Отражение в декларации по НДС. Документы
После согласования с покупателем суммы работ, которые не соответствуют заявленному качеству, и договоренности о возврате этой суммы, для регистрации возврата безналичных денежных средств, в программе оформляется документ "Платежное поручение исходящее" с видом операции "Расчеты с контрагентами".