Описано створення, пошук, проведення та друк документів у BAS Бухгалтерія, а також роботу з реквізитами, рухами регістрів і табличними частинами документів.. Введення документів. Пошук раніше введених документів. Загальні реквізити документів. Введення одних документів на підставі інших. Коригування записів регістрів. Проведення документів. Перегляд і коригування рухів документів. Друк документів. Автоматизоване заповнення табличних частин документів. Настройка видимості колонок табличної частини документа
Документ фіксує залишки товарів, переданих комісіонеру на реалізацію, без рухів за регістрами. За фактичними залишками формується звіт комісіонера про продажі товарів.. На комісію
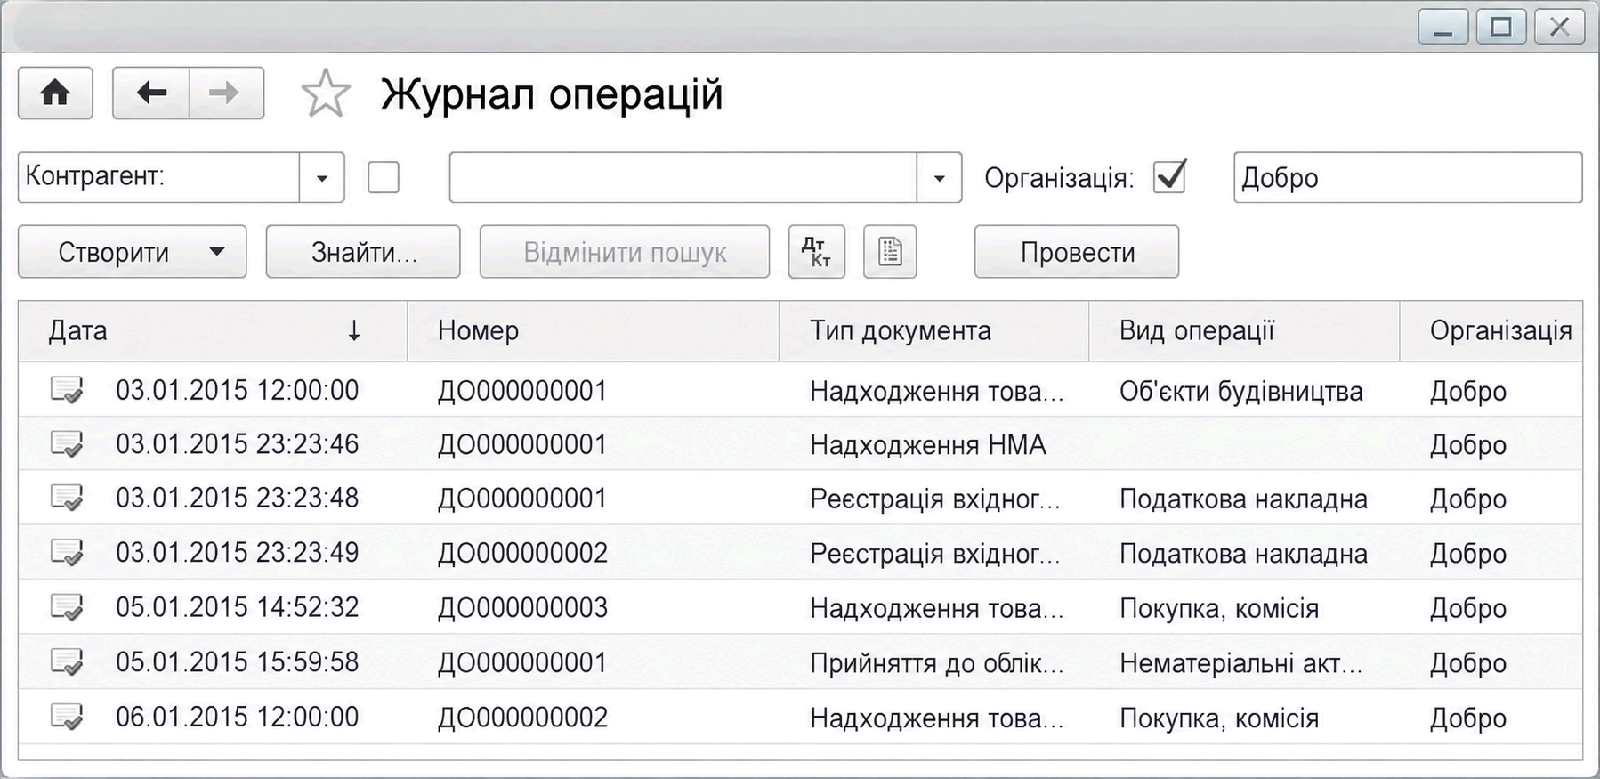
Описано ручне введення проводок у BAS Бухгалтерії, способи формування операцій і необов'язкові реквізити проводок. Розглянуто перегляд операцій та проводок у журналах і документах.. Проводки
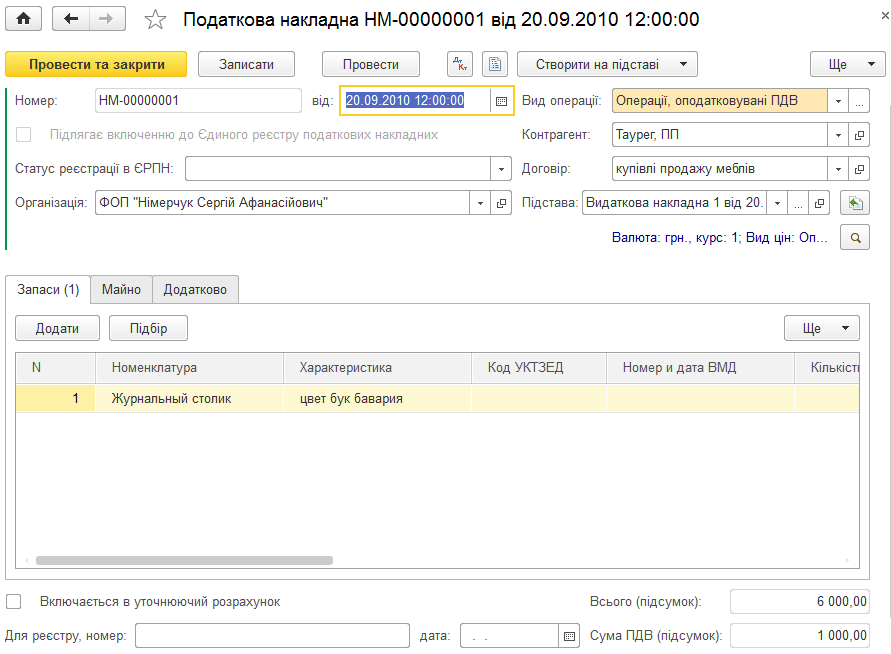
Описано створення та облік податкових накладних, а також оформлення додатків № 1 і № 2. Розглянуто заповнення документів на підставі та обмеження за видами операцій ПДВ.. Податкова накладна. Додаток № 1 до податкової накладної. Додаток № 2 до податкової накладної
Розглянуто оформлення замовлень покупців, договорів, рахунків на оплату та резервування запасів. Описано створення видаткових накладних, повернень товарів і актів виконаних робіт.. Замовлення покупця. Договір з покупцем. Рахунки на оплату. Резервування запасів. Видаткова накладна. Повернення товарів. Акт виконаних робіт
Описано реєстрацію договорів ЦПХ зі штатними та позаштатними співробітниками, способи їх оплати й нарахування винагороди. Також розглянуто оформлення актів приймання виконаних робіт.. Договір (роботи, послуги) і договір авторського замовлення. Акт приймання виконаних робіт
Описано документи BAS для реєстрації відпустки по догляду за дитиною, зміни її умов і повернення працівника. Розглянуто особливості обліку відпустки та нарахування зарплати під час неї.. Зміна умов відпустки по догляду за дитиною. Повернення з відпустки по догляду за дитиною
ПКУ не містить норм, на підставі яких платники ПДВ зобов’язані розшифровувати суми своїх податкових зобов’язань та податкового кредиту в розрізі контрагентів – покупців і постачальників. Але, незважаючи на це, від платників цього податку вимагають разом з декларацією з ПДВ подавати додаток <i>Розшифровки податкових зобов’язань та податкового кредиту в розрізі контрагентів (Д5)</i> (далі – додаток Д5). Форму додатка, як і форму декларації з ПДВ, затверджено наказом Мінфіну України від 28.01.2016 р. № 21, що набрав чинності з 01.02.2016 р.Загальні положення. Порядок заповнення. Розділ І Податкові зобов’язання. Розділ ІІ Податковий кредит. Оформлення та подання додатка Д5 до органів ДФС. Виправлення помилок. Документи
Тому для відображення разового нарахування працівникові, який працює за договором ЦПХ, необхідно в документі "Нарахування зарплати працівникам організацій" на вкладці "Нарахування" для працівника додати вручну необхідне нарахування із зазначенням суми нарахування.
У переважній більшості випадків підставою для відображення податкового кредиту з ПДВ є податкова накладна, отримана від постачальника товарів/послуг у паперовому вигляді або в електронній формі<sup>1</sup>. При здійсненні імпортних операцій документом, що підтверджує право на податковий кредит імпортера товарів, є митна декларація. У низці випадків податковий кредит можна відобразити на підставі так званих замінників податкової накладної<sup>2</sup>. Але іноді може виникнути ситуація, коли податковий кредит з ПДВ доведеться відображати не на підставі перелічених вище документів, а на підставі заяви зі скаргою на постачальника.Загальні положення. Форма заяви зі скаргою. Строки подання заяви зі скаргою. Проблема 1. Податкові накладні, неотримані 3 і більше місяців тому. Проблема 2. Останній (60-й) календарний день строку, встановленого для подання додатка Д8, припадає на вихідний або святковий день. Проблема 3. Покупці — квартальні платники ПДВ. Проблема 4. Визначення дати порушення порядку реєстрації податкової накладної в ЄРПН. Порядок заповнення додатка Д8. Відображення в декларації з ПДВ. Документи
Після узгодження з покупцем суми робіт, які не відповідають заявленій якості, та домовленості про повернення цієї суми, для реєстрації повернення безготівкових грошових коштів у програмі оформлюється документ "Платіжне доручення вихідне" з видом операції "Розрахунки з контрагентами".