У типовій конфігурації розрахунок податку на доходи фізичних осіб для працівників організацій здійснюється під час нарахування заробітної плати або під час формування міжрозрахункових виплат (аванс, відпускні, лікарняні тощо).Загальні положення. Порядок утримання податку з доходів у вигляді заробітної плати
З основними аспектами обліку ЄСВ можна ознайомитися у статті Загальні правила обліку єдиного внеску на соціальне страхування (ЄСВ).Строки сплати ЄСВ. Порядок сплати ЄСВ
<i>Співробітника Петрушкіна С. В. прийнято на роботу 23 березня 2013 року. 8 січня 2014 р. співробітник написав заяву про надання відпустки.</i>Визначення стажу, що дає право на відпустку. Перенесення (продовження) відпустки. Поділ відпустки на частини. Відкликання з відпустки
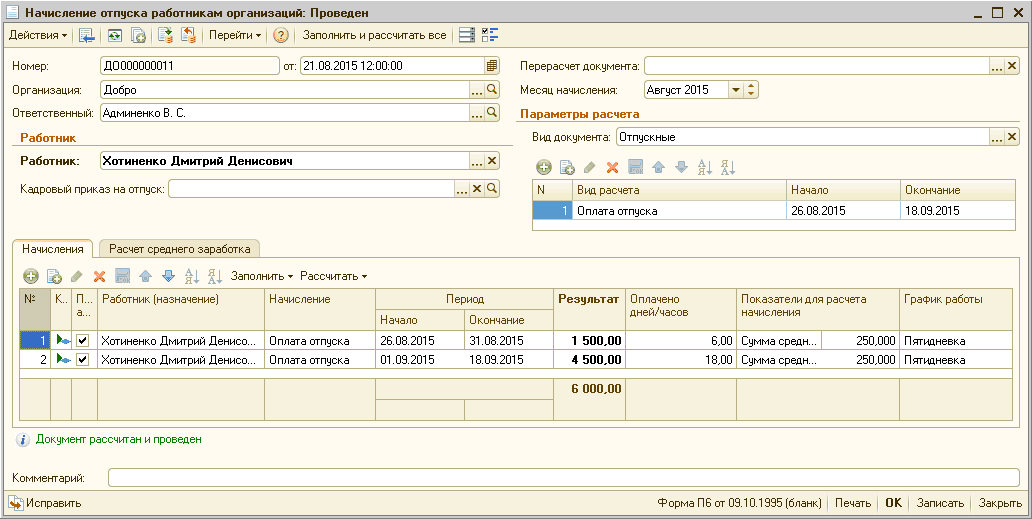
<i>Працівник Хотиненко Д.Д. написав заяву 21 серпня про надання відпустки з 26 серпня по 18 вересня 2015 року. Працівнику нараховано відпускних за серпень 1500 грн. і за вересень – 4500 грн. Також за серпень нараховано оклад у розмірі 6000 грн. Підприємству встановлено розмір (ставку) ЄСВ – 37,7%.</i>
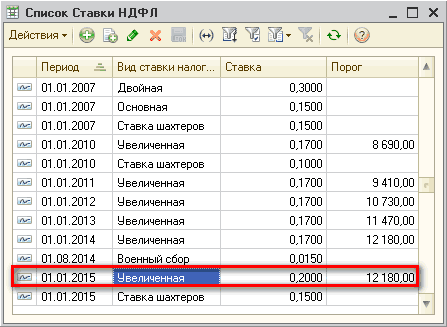
Автоматичний розрахунок ПДФО за відповідними ставками здійснюється виходячи з даних, описаних на вкладці Порядок роботи в програмі. Інформація про ставки та алгоритми їх застосування в конфігурації налаштовані й зазвичай не потребують втручання користувачів.1. Нарахування ПДФО за ставкою 15%. 2. Нарахування ПДФО за ставкою 15 (20)%. 3. Нарахування ПДФО за ставкою 5 %. 4. Нарахування ПДФО за ставкою 0%
Наведені в методиках рекомендації моделювалися в конфігурації «Бухгалтерія для України», редакція 1.2. Методика актуальна для конфігурацій «Управління виробничим підприємством для України», редакція 1.3, «Зарплата і управління персоналом для України», редакція 2.1, а також для конфігурації «Управління торговим підприємством для України», редакції 1.2.
Стаття актуальна для конфігурацій «Зарплата та кадри для бюджетних установ України» (редакція 1.0) і «Комплексний облік для бюджетних установ України» (редакція 1.0).
Наведені рекомендації моделювалися в конфігурації «Зарплата та Управління Персоналом для України», редакція 2.1. Стаття також актуальна для типової конфігурації «Управління виробничим підприємством для України», редакція 1.3. <a name="podgotovka-dokumentov-na-vyplatu-zarabotnoy-platy"></a><h2>Підготовка документів на виплату заробітної плати</h2>
У цій статті розглядається порядок застосування обмежень при розрахунку лікарняних листків. Наведені в методиках рекомендації моделювалися в конфігурації «Зарплата та Управління Персоналом для України», редакція 2.1. Методика також застосовна для конфігурації «Управління виробничим підприємством для України», редакція 1.3. <a name="obshchie-polozheniya"></a><h2>Загальні положення</h2> <ol> <li>Частиною четвертою ст.19 Закону України від 23.09.99 р. № 1105-ХІV «Про загальнообов'язкове державне соціальне страхування від нещасного випадку на виробництві та професійного захворювання, що призвели до втрати працездатності» встановлено, що застраховані особи (ЗО), які протягом дванадцяти місяців перед настанням страхового випадку за даними Державного реєстру загальнообов'язкового державного соціального страхування мають страховий стаж менше шести місяців*, мають право на матеріальне забезпечення у розмірі нарахованої заробітної плати, з якої сплачуються страхові внески, але: <ul> <li><strong>не вище розміру мінімальної заробітної плати</strong>* (з розрахунку на місяць), встановленої законом у місяці настання страхового випадку (для допомоги по тимчасовій непрацездатності);</li> <li><strong>не вище двократного розміру мінімальної заробітної плати</strong>* <strong>і не нижче розміру мінімальної заробітної плати</strong>* (з розрахунку на місяць), встановленої законом у місяці настання страхового випадку (для допомоги по вагітності та пологах).</li> </ul> <blockquote><span><em>* Згідно з листом №01-28-09-594 від 13.05.15 р. ФСС у 12-місячному періоді, що передує страховому випадку, шестимісячний страховий стаж повинен дорівнювати сумарно 182 календарним дням.<br />* Розмір мінімальної заробітної плати визначається в Законі про Державний бюджет України на відповідний рік.</em></span></blockquote>