Тема публікацій

Податкове призначення

Статті та довідкові матеріали за цією темою.

Матеріал

Облік витрат майбутніх періодів

Наведені у статті приклади відтворювалися в конфігурації "Бухгалтерія для України" (редакція 1.2). Методика, описана у статті, актуальна для конфігурацій "Управління торговим підприємством для України" (редакція 1.2) та "Управління виробничим підприємством для України" (редакція 1.3).ПРИКЛАД

Читати
Матеріал

Податковий облік активів

Облік витрат відбувається методом нарахування (ПКУ), тобто витрати нараховуються не в момент придбання, а при вибутті запасів. Тому інформацію про те, яка сума входитиме до складу при вибутті, необхідно фіксувати вже в момент придбання. При цьому суми витрат у бухгалтерському обліку та в податковому можуть відрізнятися, тобто з даних бухгалтерського обліку не завжди можна визначити суми за податковим обліком.

Читати
Матеріал

Малоцінні активи. Заповнення довідників

МШП (малоцінні швидкозношувані предмети) у конфігурації обліковуються як запаси, тобто вони є елементами довідника "Номенклатура" (ТМЦ). Вид елемента довідника визначається в самому довіднику шляхом вибору відповідного виду. Вибір визначає рахунок обліку, на який згодом підуть проводки при оприбуткуванні МШП (у конфігурації рахунок 22).1С:Бухгалтерія 7.7 для України. 1С:Бухгалтерія 8 для України

Читати
Матеріал

Як у документі "Вимога-накладна" автоматично заповнювати поле табличної частини "Податкове призначення"?

Податкове призначення запасів у документі "Вимога-накладна" встановлюється виходячи зі значення однойменного поля обраної номенклатурної групи. Номенклатурна група, своєю чергою, вказується в картці номенклатури.

Читати
Матеріал

Зміни в обліку зарплати та внесків на ФОП

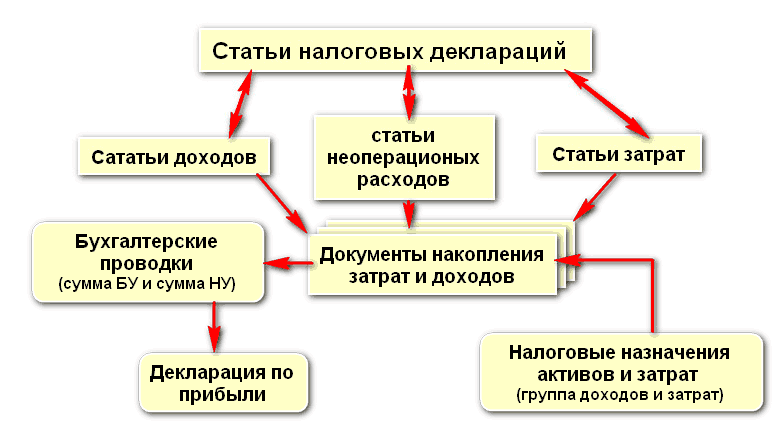
У новій формі звіту "Декларації про прибуток" (затверджена наказом ДПАУ №114 від 25.03.2011) витрати на оплату праці та внески, що мають різний характер витрат (прямі виробничі, загальновиробничі, адміністративні тощо), потрапляють до різних додатків у декларації. Відповідно вони мають відображатися за різними статтями витрат, оскільки до статті витрат жорстко прив'язана "Стаття декларації".Податкові призначення

Читати
Матеріал

Як правильно підготуватися до переходу на нову редакцію з підтримкою розділу III Податкового Кодексу України

У зв'язку з набранням чинності розділом III Податкового Кодексу України (далі, ПКУ), кардинально змінюється облік оподатковуваного прибутку: Загальні принципи змін. Використання аналітик податкового обліку. Податкові призначення запасів і витрат. Статті податкових Декларацій. Невикористовувані аналітики податкового обліку. Облік ОЗ. Інвентаризація на 01.04.11. Поліпшення ОЗ. Облік запасів і НЗВ. Облік взаєморозрахунків з контрагентами. Надходження від контрагентів, які не можуть бути визнані в податковому обліку. Надходження за авансами, за якими були нараховані ВР до 01.04.2011. Продаж за авансами, за якими були нараховані ВД до 01.04.2011

Читати
Матеріал

Інвентаризація залишків запасів

Після набрання чинності (з 01.04.2011) главою 3 Податкового кодексу України (далі, ПКУ) витрати нараховуються при списанні, а не при придбанні запасів (п.138.4 ПКУ). Відповідно на 01.04.2011 року необхідно оцінити залишки запасів на складах та відобразити цю інвентаризацію в базі даних за допомогою документа "Коригування залишків у зв'язку з набранням чинності норм ПКУ на 01.04.2011" за розділом обліку "Запаси за собівартістю (рахунки 1521, 1531, 201-205, 207-209, 221, 234, 25, 26, 27, 281, 284, 286, 289)".

Читати
Матеріал

Рекомендації щодо використання пропорційно оподатковуваного податкового кредиту

Відповідно до ст. 199 ПКУ, організації, які регулярно здійснюють оподатковувані та неоподатковувані ПДВ операції, можуть при придбанні запасів і послуг, які частково використовуватимуться в оподатковуваних, частково в неоподатковуваних операціях, нараховувати податковий кредит пропорційно частці використання в оподатковуваних ПДВ операціях. Частка використання визначається зазвичай за підсумками попереднього року.Особливості використання пропорційно оподатковуваних витрат у виробництві продукції в конфігурації "Управління виробничим підприємством для України"

Читати
Матеріал

Практикум: підсистема взаєморозрахунків з контрагентами

Доступ: Підприємство —" Введення початкових залишків. Завдання №1. Введення залишків за взаєморозрахунками. Завдання №2. Аналіз заборгованості контрагентів. Завдання №3. Відновлення хронологічної послідовності

Читати
Матеріал

Принципи та механізми обліку ПДВ

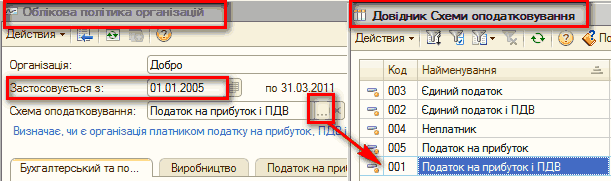
У цій темі описується, як здійснювати запуск механізмів обліку ПДВ, для чого потрібно відображати господарську операцію в обліку ПДВ, які параметри використовуються для реєстрації ПДВ у документах придбання, продажу, оплати та в податкових накладних, особливості документообігу підсистеми.Основні принципи обліку. Відомості про облікову політику. Облік у розрізі статей податкової декларації. Податковий статус господарських операцій.. Ставка податку. Очікуваний і підтверджений ПДВ. Особливість документообігу підсистеми. Механізми обліку ПДВ. Бухгалтерські рахунки обліку ПДВ. Податкові регістри накопичення

Читати
Записатися телефоном