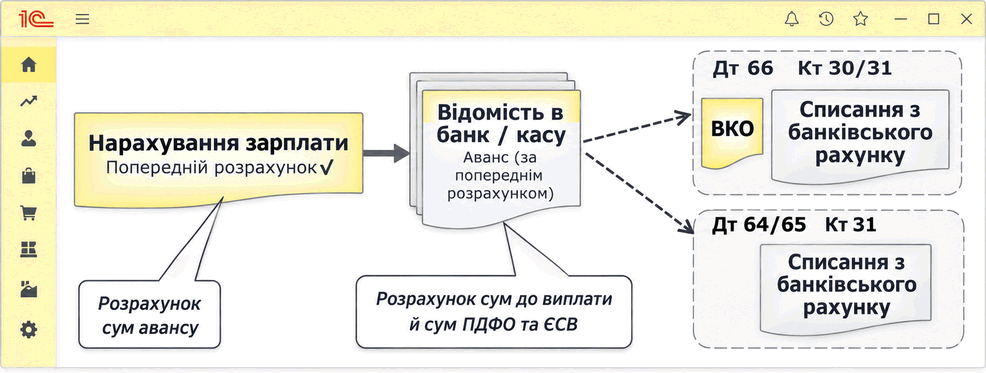
Розрахунок та виплата авансу співробітникам
Описано попередній розрахунок зарплати за першу половину місяця, формування відомості на виплату авансу, розрахунок податків і внесків та відображення виплати в програмі.
ЧитатиТема публікацій
Довідкові матеріали за цією темою.
Описано попередній розрахунок зарплати за першу половину місяця, формування відомості на виплату авансу, розрахунок податків і внесків та відображення виплати в програмі.
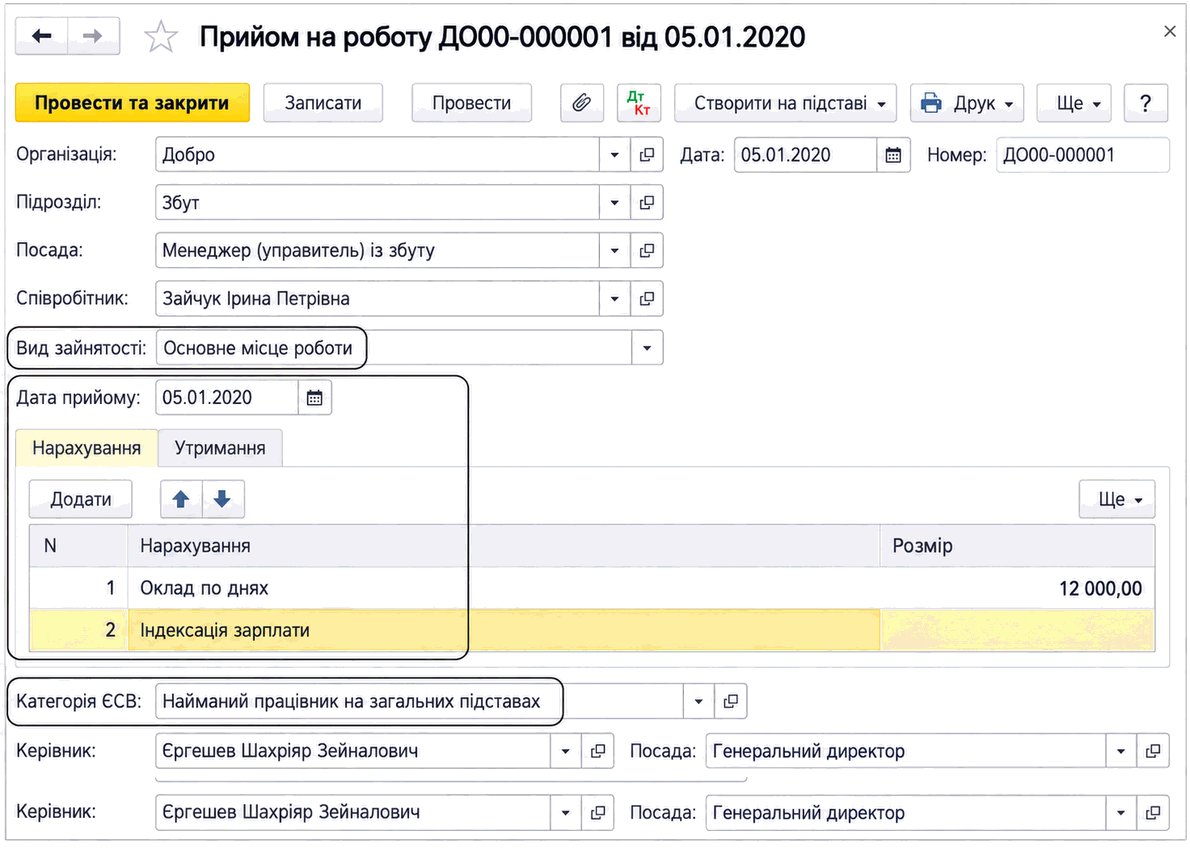
ЧитатиОписано оформлення прийому працівника документом «Прийом на роботу», його ключові реквізити, планові нарахування й утримання. Розглянуто особливості обліку сумісництва, ЄСВ, ПДФО та робіт за договором ЦПХ.
ЧитатиОписано заповнення та проведення відомості в касу, депонування невиплаченої зарплати й облік ПДФО та внесків. Також розглянуто відомість виплати зарплати через роздавальника.. Відомість виплати через роздавальника
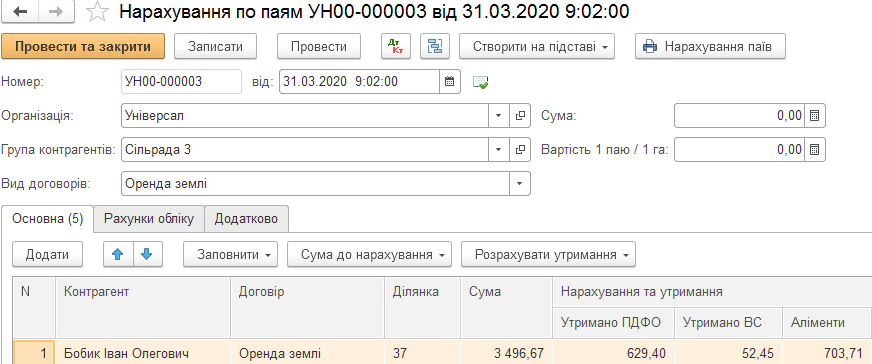
ЧитатиОписано нарахування та виплату паїв, інші виплати пайовикам, реалізацію в рахунок паю й виплату коштів. Також розглянуто утримання ПДФО, ВЗ, аліментів і формування довідки про дохід пайщика.. Нарахування по паям. Нарахування інших виплат пайовикам. Видача паїв. Виплата за відомістю тваринами. Відомість виплат пайщикам. Довідка про дохід пайщика
ЧитатиОписано налаштування видів доходів і пільг ПДФО, автоматичне обчислення податку та операції його перерахунку. Також наведено документи й звіти для обліку ПДФО та військового збору.. Налаштування розрахунку ПДФО. Види доходів з ПДФО. Пільги з ПДФО. Обчислення податку. Перерахунок та інші операції з ПДФО. Звітність з податку на доходи фізичних осіб
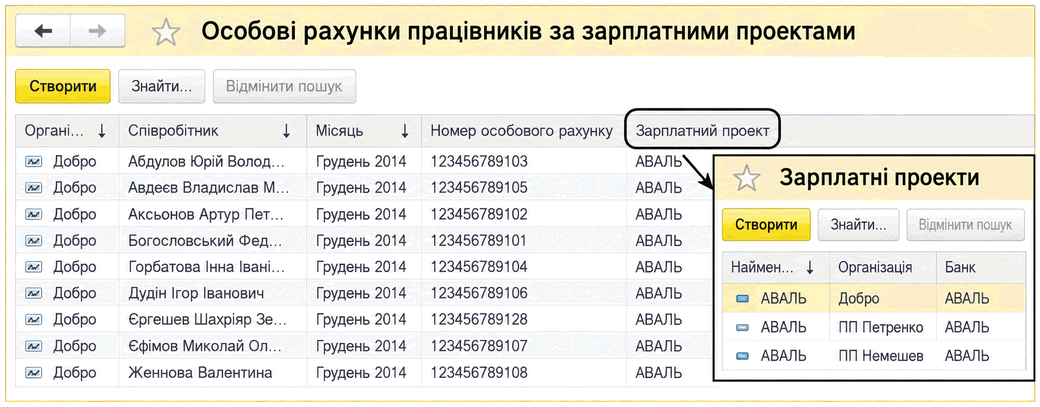
ЧитатиОписано реєстрацію зарплатних карток і формування відомості для виплати зарплати через банк. Розглянуто створення банківського списання, платіжного доручення та перерахування ПДФО і Військового збору.
ЧитатиОписано заповнення відомості в банк у межах зарплатного проекту та відомості перерахувань на довільні рахунки. Розглянуто відбір співробітників, номери рахунків і формування списку зарплати для банку.. Відомість перерахувань на рахунки (довільні рахунки)
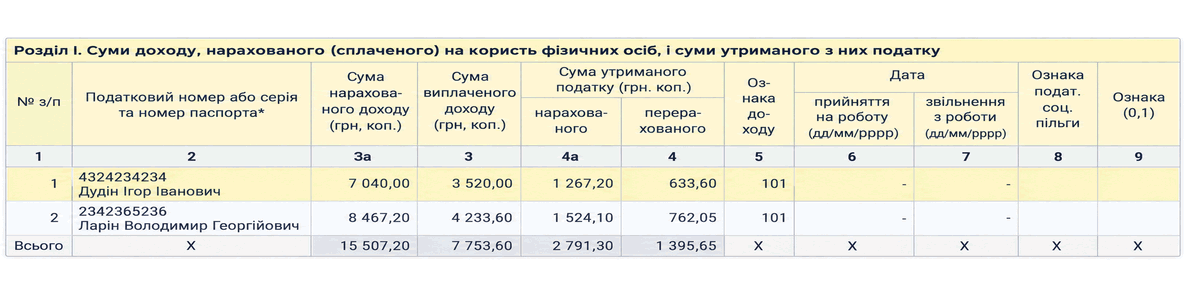
ЧитатиРегламентований звіт з ПДФО заповнюється за даними документів нарахування зарплати та платіжних відомостей. Описано, які суми доходу й податку потрапляють до відповідних граф звіту.
ЧитатиПричини, через які з оплати мобілізованим працівникам слід утримати податки і збори, можуть бути різні, наприклад, не отримано з бюджету компенсацію або працівник мобілізований понад один рік.
ЧитатиВідповідно до п.169.3.1 ПКУ якщо платник податку має право на застосування податкової соціальної пільги за двома і більше підставами, застосовується одна податкова соціальна пільга за підставою, що передбачає її найбільший розмір, крім випадку, якщо особа утримує двох і більше дітей, у тому числі дитину-інваліда (дітей-інвалідів).
ЧитатиПодаток на доходи фізичних осіб (ПДФО) <b><i>є загальнодержавним податком</i></b>, який справляється (утримується) з доходів, що виплачуються (нараховуються, надаються) фізичним особам.Загальні положення
ЧитатиДля того щоб під час розрахунку ПДФО враховувалася пільга з ПДФО в розрахунку на кожну дитину, необхідно створити документ "Заява на застосування пільги ПДФО", зазначити в документі працівника, для якого призначається пільга, відповідну пільгу, початок її дії та ознаку актуальності. Також за працівником необхідно заповнити дані про дітей та встановити ознаку того, що дитина перебуває на утриманні. Ці дані заповнюються в картці фізичної особи працівника:
Читати