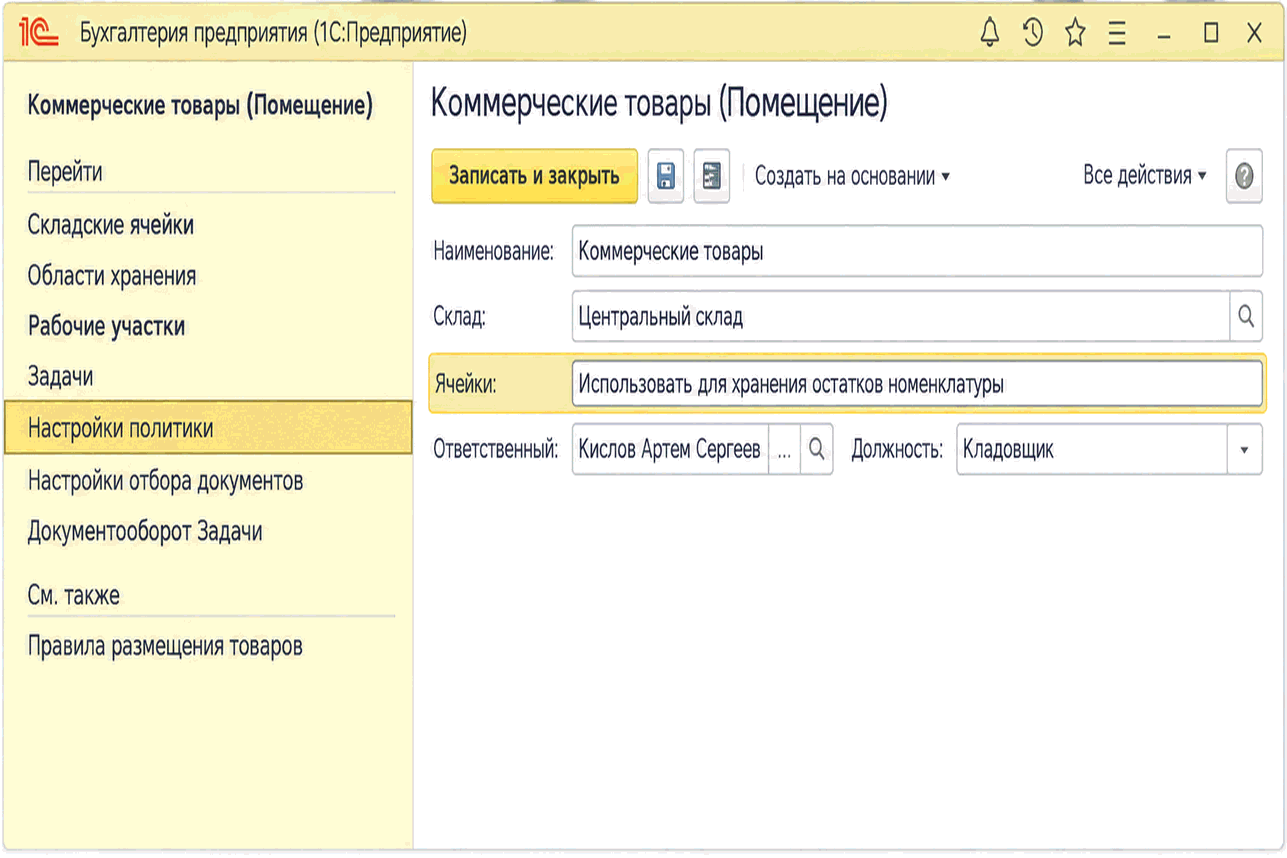
Описание расчета оптимального количества упаковок и нормативного запаса для подпитки зон быстрого отбора. Приведены параметры прогноза, учет XYZ-классов и порядок использования результатов расчета.. Пример. Пример. Пример
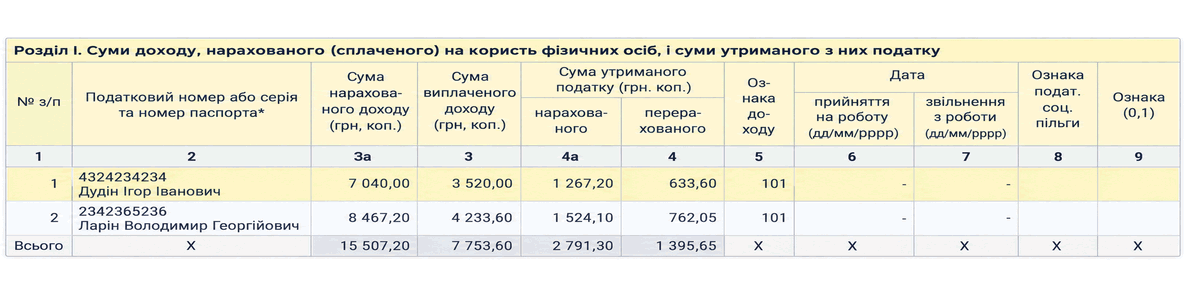
Регламентированный отчет по НДФЛ заполняется по данным документов начисления зарплаты и платежных ведомостей. Описано, какие суммы дохода и налога попадают в соответствующие графы отчета.
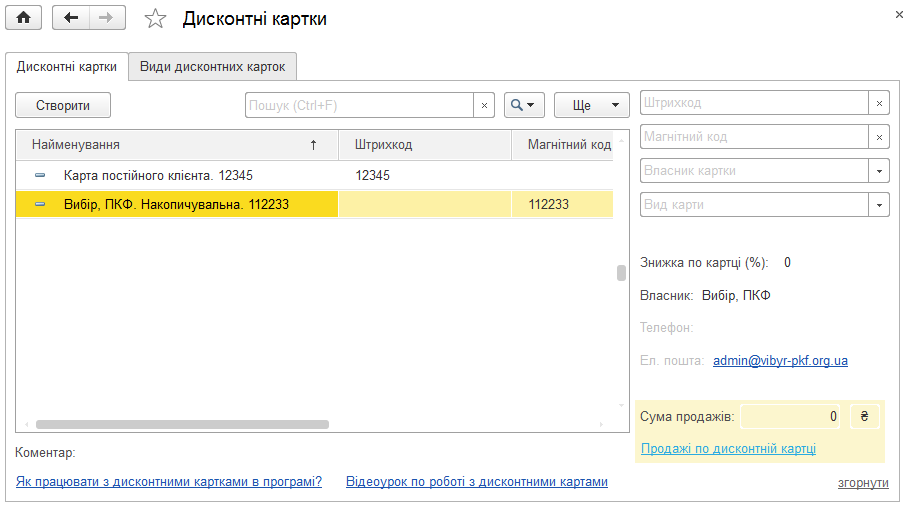
Описаны настройка видов и регистрация дисконтных карт, применение скидок в документах продажи и считывание карт. Также рассмотрен анализ продаж в отчете по дисконтной карте.. Справочник «Дисконтные карты». Использование дисконтных карт в документах. Анализ продаж по дисконтным картам
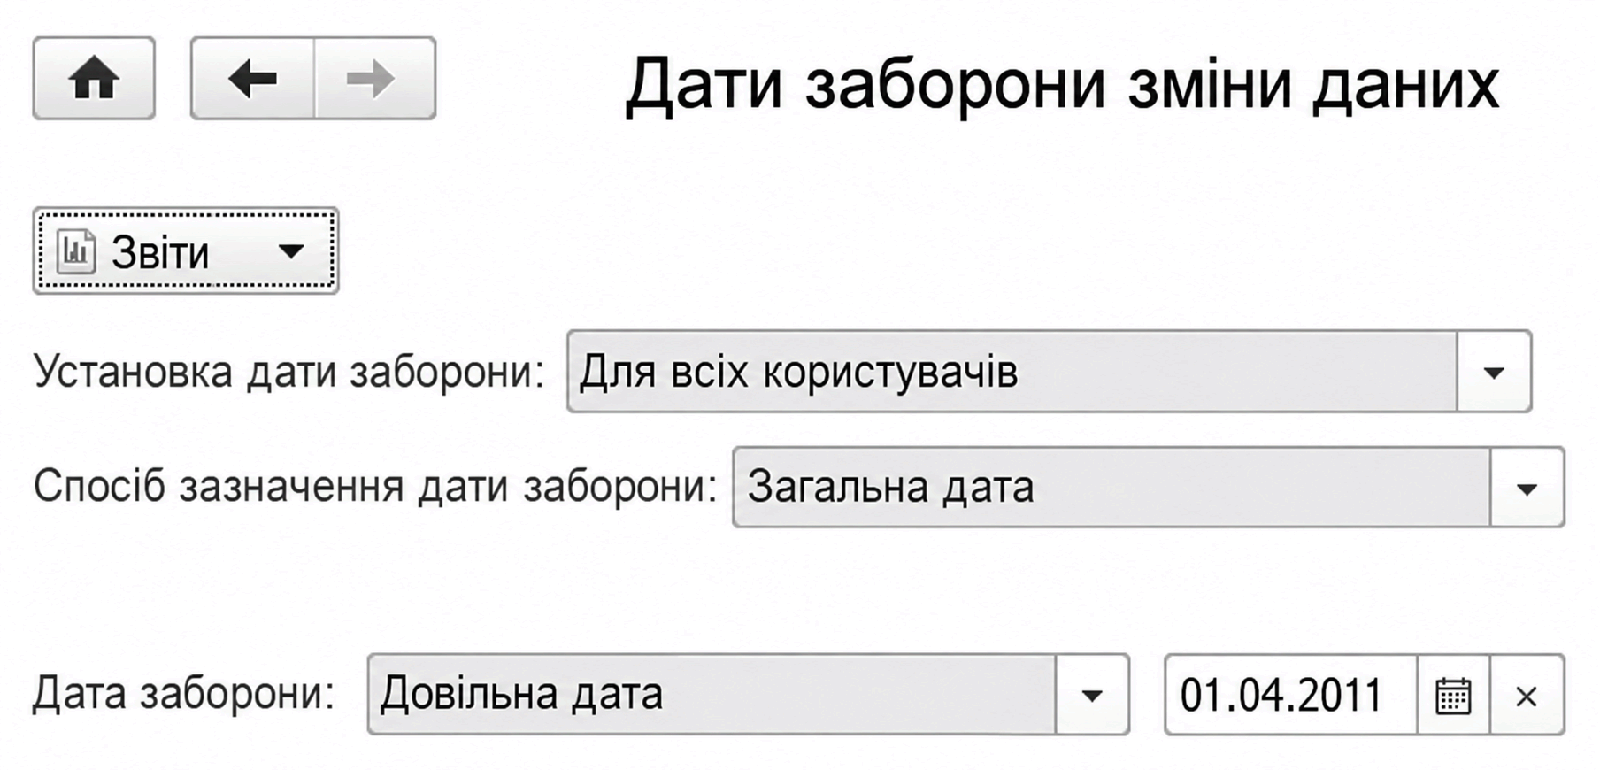
Описана установка даты запрета изменения данных для пользователей и организаций, а также настройка нумерации и печати Налоговых накладных и приложений в карточке организации.. Дата запрета изменения данных. Настройка нумерации и печати налоговых документов
Описаны документы BAS для регистрации отпуска по уходу за ребенком, изменения его условий и возвращения сотрудника. Рассмотрены особенности учета отпуска и начисления зарплаты во время него.. Изменение условий отпуска по уходу за ребенком. Возвращение из отпуска по уходу за ребенком
Описаны функциональные возможности BAS Малый бизнес для CRM, продаж, закупок, производства, учета денежных средств, зарплаты, налогов и управленческой аналитики.. CRM. Продажи. Закупки. Работы. Производство. Деньги. Зарплата. Налоги. Компания
Описаны функциональные возможности «1С:Управление небольшой фирмой для Украины»: продажи, закупки, производство, денежные средства, зарплата, учет имущества, управленческая аналитика и показатели деятельности.. Введение. Продажи. Продажи в розницу. Закупки. Работы. Производство. Деньги. Зарплата. Компания
<b><i>Трансфертное ценообразование</i></b> – это система определения обычной цены товаров и/или результатов работ (услуг) в операциях, признанных в соответствии со ст.39 НКУ контролируемыми (пп.14.1.251<sup>1</sup> ст.14 НКУ).Общие положения. Контролируемые операции и связанные лица. Методы определения цен в контролируемых операциях. Корректировка цен и налоговых обязательств. Отчетность в сфере трансфертного ценообразования. Ответственность
Отчетность, связанную с применением РРО, представляют субъекты хозяйствования, применяющие РРО или использующие расчетные книжки при осуществлении расчетов в сфере торговли, общественного питания и услуг.Общие положения. Сроки и порядок представления отчетности. Состав отчетности и порядок ее составления. Документы
В <b><i>Балансе (Форма № 1)</i></b> отражаются активы, обязательства и собственный капитал предприятия. Баланс предприятия составляется на конец последнего дня отчетного периода.Документы
Основной целью заполнения налогоплательщиками налоговой отчетности является определение суммы налога (сбора), подлежащей уплате в бюджет. Однако в налоговой декларации по НДС, в отличие от ряда других налоговых деклараций и расчетов, рассчитывается не только сумма налога, подлежащая уплате в бюджет. В ней налогоплательщик имеет возможность рассчитать и сумму налога, подлежащую возмещению из бюджета. Согласно п.200.1 ст.200 НKУ <i>сумма налога, подлежащая уплате (перечислению) в Государственный бюджет Украины или <b>бюджетному возмещению</b>, определяется как разность между суммой налогового обязательства отчетного (налогового) периода и суммой налогового кредита такого отчетного (налогового) периода</i>. Таким образом, судьба НДС по итогам отчетного периода в первую очередь зависит от знака разности (+/-) между налоговым обязательством и налоговым кредитом: при положительном значении разности – налог подлежит уплате в бюджет, при отрицательном – возмещению.Общие положения. Право на бюджетное возмещение НДС. Отрицательное значение: порядок отражения в декларации. Расчет суммы бюджетного возмещения. Проверка сумм бюджетного возмещения. Автоматическое бюджетное возмещение. Оформление и представление приложения Д3 в органы ГФС. Документы
НКУ не содержит норм, на основании которых плательщики НДС обязаны расшифровывать суммы своих налоговых обязательств и налогового кредита в разрезе контрагентов – покупателей и поставщиков. Но, несмотря на это, от плательщиков данного налога требуют вместе с декларацией по НДС представлять приложение <i>Розшифровки податкових зобов’язань та податкового кредиту в розрізі контрагентів (Д5)</i> (далее – приложение Д5). Форма приложения, как и форма декларации по НДС, утверждена приказом Минфина Украины от 28.01.2016 г. № 21, вступившим в силу с 01.02.2016 г.Общие положения. Порядок заполнения. Раздел І Налоговые обязательства. Раздел ІІ Налоговый кредит. Оформление и представление приложения Д5 в органы ГФС. Исправление ошибок. Документы