Опис розрахунку оптимальної кількості упаковок і нормативного запасу для підживлення зон швидкого відбору. Наведено параметри прогнозу, облік XYZ-класів і порядок використання результатів розрахунку.. Приклад. Приклад. Приклад
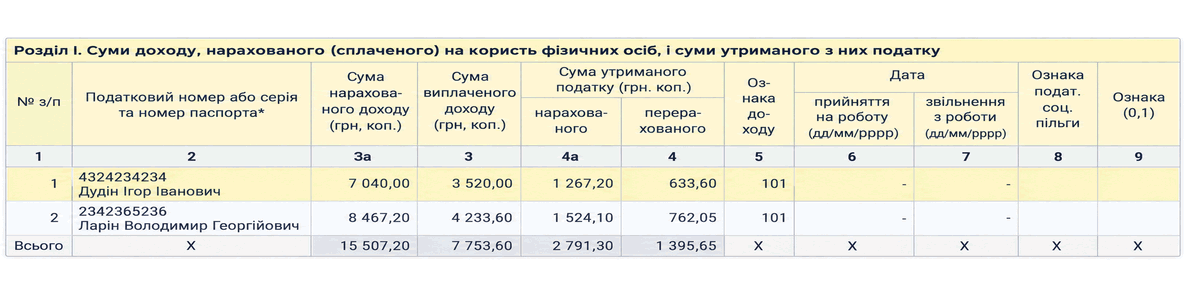
Регламентований звіт з ПДФО заповнюється за даними документів нарахування зарплати та платіжних відомостей. Описано, які суми доходу й податку потрапляють до відповідних граф звіту.
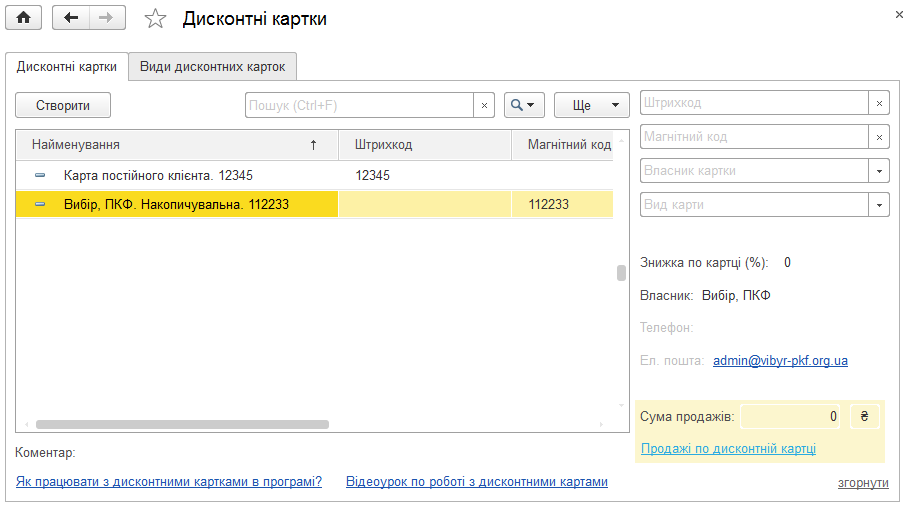
Описано налаштування видів і реєстрацію дисконтних карт, застосування знижок у документах продажу та зчитування карт. Також розглянуто аналіз продажів у звіті за дисконтною картою.. Довідник «Дисконтні карти». Використання дисконтних карт у документах. Аналіз продажів за дисконтними картами
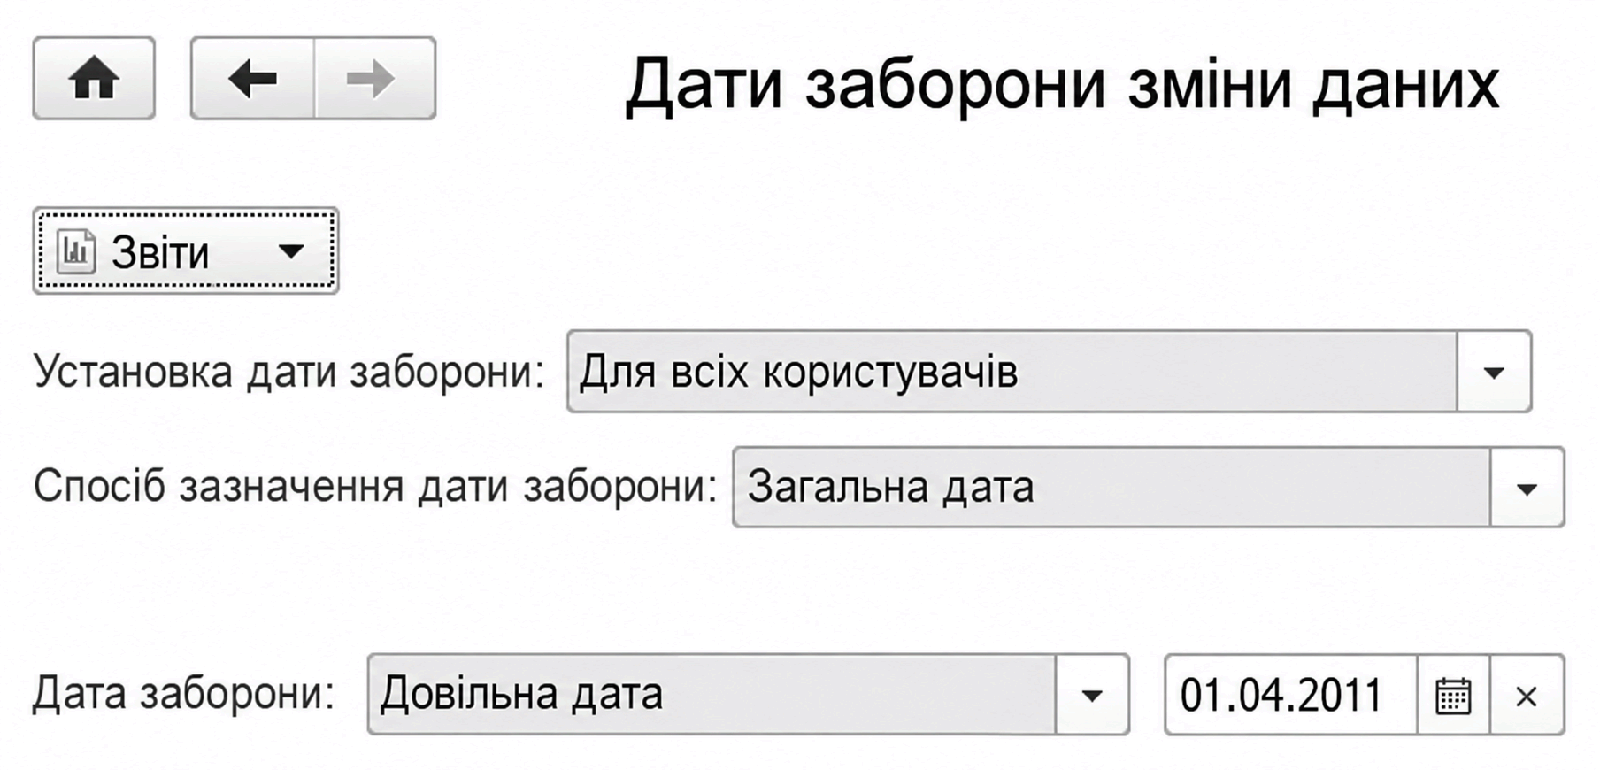
Описано встановлення дати заборони зміни даних для користувачів і організацій, а також налаштування нумерації та друку Податкових накладних і додатків у картці організації.. Дата заборони зміни даних. Налаштування нумерації та друку податкових документів
Описано документи BAS для реєстрації відпустки по догляду за дитиною, зміни її умов і повернення працівника. Розглянуто особливості обліку відпустки та нарахування зарплати під час неї.. Зміна умов відпустки по догляду за дитиною. Повернення з відпустки по догляду за дитиною
Описано функціональні можливості BAS Малий бізнес для CRM, продажів, закупівель, виробництва, обліку коштів, зарплати, податків і управлінської аналітики.. CRM. Продажі. Закупівлі. Роботи. Виробництво. Гроші. Зарплата. Податки. Компанія
<b><i>Трансфертне ціноутворення</i></b> – це система визначення звичайної ціни товарів та/або результатів робіт (послуг) в операціях, визнаних відповідно до ст.39 ПКУ контрольованими (пп.14.1.251<sup>1</sup> ст.14 ПКУ).Загальні положення. Контрольовані операції та пов’язані особи. Методи визначення цін у контрольованих операціях. Коригування цін і податкових зобов’язань. Звітність у сфері трансфертного ціноутворення. Відповідальність
Звітність, пов’язану із застосуванням РРО, подають суб’єкти господарювання, які застосовують РРО або використовують розрахункові книжки під час здійснення розрахунків у сфері торгівлі, громадського харчування та послуг. Загальні положення. Строки та порядок подання звітності. Склад звітності та порядок її складання. Документи
У <b><i>Балансі (Форма № 1)</i></b> відображаються активи, зобов’язання та власний капітал підприємства. Баланс підприємства складається на кінець останнього дня звітного періоду.Документи
Основною метою заповнення платниками податків податкової звітності є визначення суми податку (збору), що підлягає сплаті до бюджету. Однак у податковій декларації з ПДВ, на відміну від низки інших податкових декларацій і розрахунків, розраховується не лише сума податку, що підлягає сплаті до бюджету. У ній платник податків має можливість розрахувати і суму податку, що підлягає відшкодуванню з бюджету. Згідно з п.200.1 ст.200 ПКУ <i>сума податку, що підлягає сплаті (перерахуванню) до Державного бюджету України або <b>бюджетному відшкодуванню</b>, визначається як різниця між сумою податкового зобов'язання звітного (податкового) періоду та сумою податкового кредиту такого звітного (податкового) періоду</i>. Таким чином, доля ПДВ за підсумками звітного періоду насамперед залежить від знака різниці (+/-) між податковим зобов'язанням і податковим кредитом: за додатного значення різниці податок підлягає сплаті до бюджету, за від'ємного – відшкодуванню.Загальні положення. Право на бюджетне відшкодування ПДВ. Від'ємне значення: порядок відображення в декларації. Розрахунок суми бюджетного відшкодування. Перевірка сум бюджетного відшкодування. Автоматичне бюджетне відшкодування. Оформлення та подання додатка Д3 до органів ДФС. Документи
ПКУ не містить норм, на підставі яких платники ПДВ зобов’язані розшифровувати суми своїх податкових зобов’язань та податкового кредиту в розрізі контрагентів – покупців і постачальників. Але, незважаючи на це, від платників цього податку вимагають разом з декларацією з ПДВ подавати додаток <i>Розшифровки податкових зобов’язань та податкового кредиту в розрізі контрагентів (Д5)</i> (далі – додаток Д5). Форму додатка, як і форму декларації з ПДВ, затверджено наказом Мінфіну України від 28.01.2016 р. № 21, що набрав чинності з 01.02.2016 р.Загальні положення. Порядок заповнення. Розділ І Податкові зобов’язання. Розділ ІІ Податковий кредит. Оформлення та подання додатка Д5 до органів ДФС. Виправлення помилок. Документи