Нет, такая помощь налогом на доходы физических лиц (НДФЛ) не облагается. И вот почему.Управление труда и социальной защиты населения исполнительного комитета городского совета предоставляет единовременную денежную помощь инвалидам и неработающим малообеспеченным лицам за счет средств государственного бюджета. Облагается ли такая помощь НДФЛ? Включать ли такую помощь в форму № 1ДФ?
Чтобы правильно отнести определенный вид работ к текущему или капитальному ремонту здания, пользуются Примерным перечнем услуг по содержанию домов и сооружений и придомовых территорий и услуг по ремонту помещений, домов, сооружений, утвержденным приказом Государственного комитета Украины по вопросам жилищно-коммунального хозяйства от 10.08.2004 № 150 (далее — Перечень № 150). <b>Работы по восстановлению внешней штукатурки с последующей окраской фасадов зданий</b> отнесены к капитальному ремонту (пп. 2.3.1 раздела 2 Перечня № 150).В сельском совете планируем провести ремонт, а именно: штукатурка стен, нанесение шубы и окраска шубы. Что это будет — текущий или капитальный ремонт?
Статьёй 1032 Бюджетного кодекса Украины (БК) установлено, что средства образовательной субвенции <b>направляют на оплату текущих расходов</b> общеобразовательных учебных заведений.Можно ли за средства образовательной субвенции осуществлять расходы на питание учащихся 1–4-х классов, ремонт (капитальный, текущий) учебных заведений, командировки педагогов?
<b>Да</b>, можно, но при определённых условиях.В профессионально-техническом учебном заведении должность мастера производственного обучения (5 лет) занимает лицо, работавшее на строительстве штукатуром 5-го разряда (3 года). Можно ли в стаж педагогической работы для выплаты надбавки за выслугу лет такому лицу включить время работы на строительстве?
<b>Да</b>, нужно. Объясним почему.Бюджетное учреждение предоставляет платные услуги и, соответственно, получает поступления в специальный фонд. Кроме этого, учреждение получает благотворительные взносы. Нужно ли при составлении проекта сметы включать в расчеты сумму доходов специального фонда по каждому источнику доходов?
Очередное ограничение заработной платы работников бюджетной сферы введено Законом Украины «О внесении изменений и признании утратившими силу некоторых законодательных актов Украины» от 28.12.2014 № 76-VIII (далее — Закон № 76).Бухгалтер начислил руководителю учреждения заработную плату, которая вместе с суммой индексации превышает максимальный месячный размер. Ведь с 01.01.2015 заработная плата работников бюджетных учреждений не может быть больше семи минимальных заработных плат. Распространяется ли такое ограничение на начисленные суммы индексации, отпускных, материальной помощи, премии?
В соответствии с частью первой статьи 4 Закона Украины «Об осуществлении государственных закупок» от 01.06.2010 № 2289-VI (далее — Закон о закупках) закупка осуществляется <b>в соответствии с годовым планом, который составляет и утверждает комитет по конкурсным торгам (ч. 4 ст. 11 Закона о закупках)</b>. Бюджетным учреждением постоянно изменяются сметные назначения относительно закупки товаров, работ и услуг, стоимость которых не превышает 100 тыс. грн. Кроме того, такие изменения иногда происходят несколько раз в месяц. Нужно ли каждый раз вносить изменения в годовой план закупок в части приложения к нему?
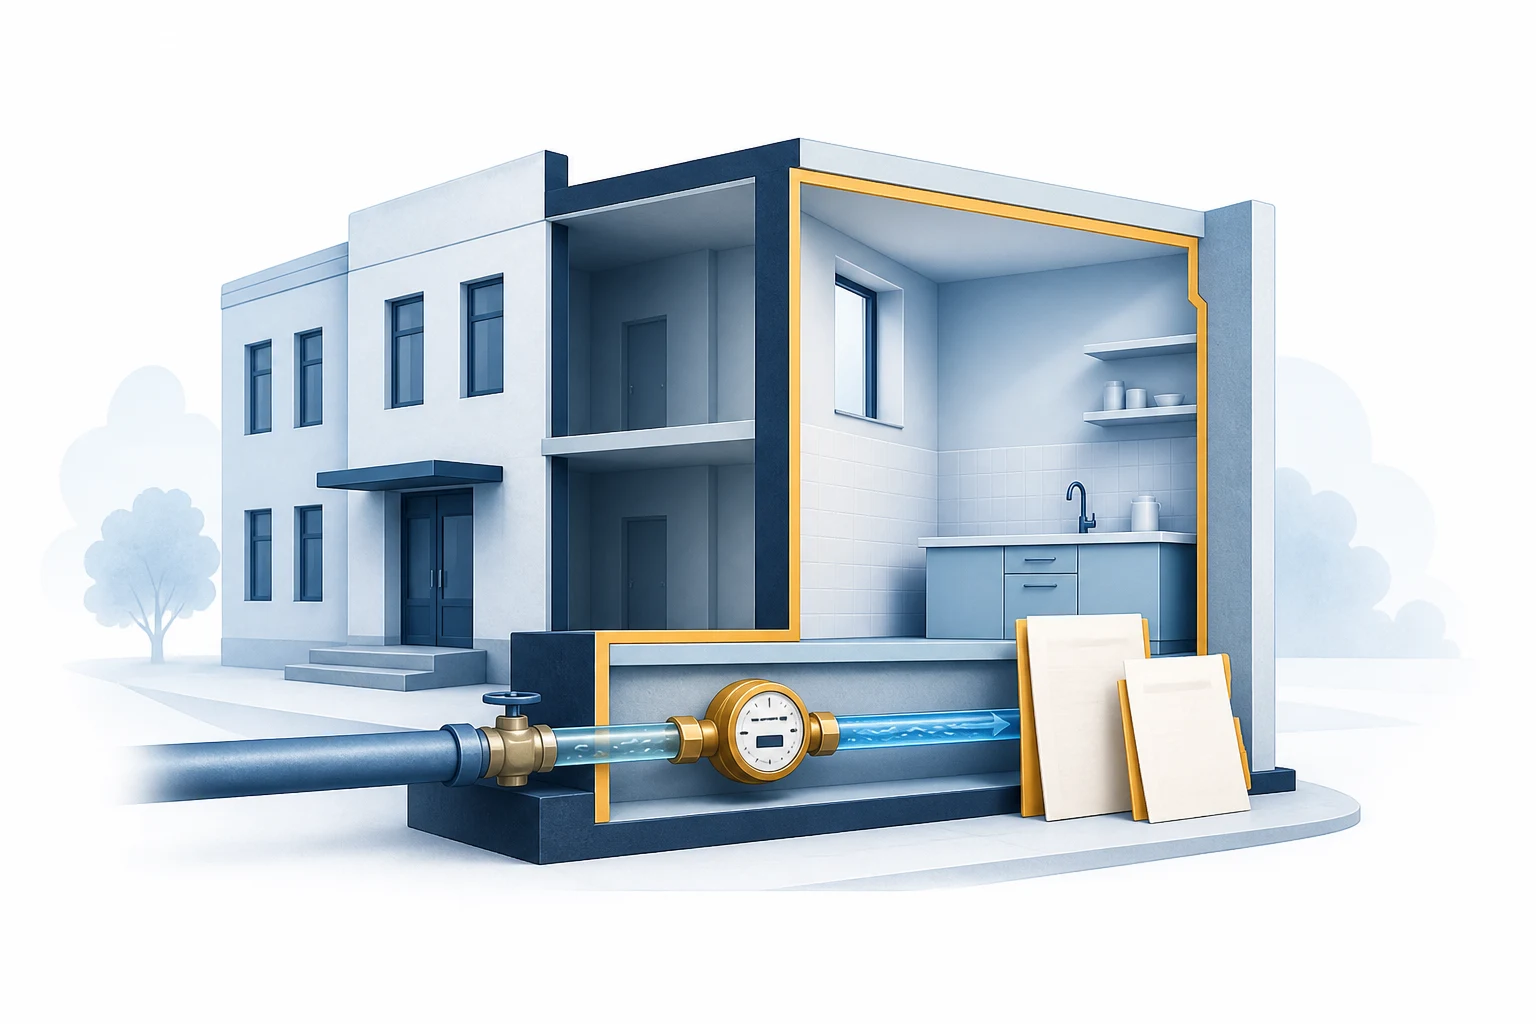
Согласно подпункту 255.11.2 Налогового кодекса Украины (НК) <b>рентная плата за специальное использование воды</b> (далее — рентная плата) исчисляется исходя из фактических объёмов использованной воды (подземной, поверхностной, полученной от других водопользователей) водных объектов с учётом объёма потерь воды в их системах водоснабжения, установленных в разрешении на специальное водопользование, лимитов использования воды, ставок рентной платы и коэффициентов. Учреждение сдаёт в аренду часть здания. При этом арендатор предоставляет услуги, связанные с использованием воды. На какой объём потреблённой воды начисляется рентная плата за специальное использование воды? Арендатор должен возместить только стоимость использованной воды или также сумму рентной платы?
В соответствии с частью первой статьи 2 Закона Украины Об осуществлении государственных закупок от 01.06.2010 № 2289-VI (<i>далее</i> — Закон о закупках) данный Закон применяется ко всем заказчикам и закупкам товаров, работ и услуг, которые полностью или частично осуществляются за счет государственных средств, при условии, что стоимость предмета закупки товара (товаров), услуги (услуг) равна или превышает 100 тыс. грн. (в строительстве — 300 тыс. грн.), а работ — 1 млн. грн., кроме закупок по процедуре электронного реверсивного аукциона, условия применения которой установлены разделом VIII1 Закона о закупках, в т. ч. на техническое обслуживание, другую платную поддержку на будущее объекта закупки или выплат, связанных с использованием объектов права интеллектуальной собственности.Заказчику в начале 2013 года было выделено 80 тыс. грн. на закупку необходимых товаров. Поэтому было заключено прямое соглашение без проведения процедур закупок. В июле 2013 года заказчику было дополнительно выделено еще 170 тыс. грн. на закупку тех же товаров. Может ли заказчик на 170 тыс. грн. провести процедуру запроса ценовых предложений? Или, учитывая общую сумму на 2013 год, он обязан проводить открытые торги?
Как предусмотрено частью первой статьи 45 Закона Украины О всеобщем среднем образовании от 13.05.1999 № 651-ХIV, штатные расписания государственных и коммунальных общеобразовательных учебных заведений (ОУЗ) независимо от подчинения и типов устанавливаются соответствующим органом управления образованием на основании Типовых штатных нормативов общеобразовательных учебных заведений, утвержденных Министерством образования и науки Украины. По ним определяют максимальное количество должностей (штатных единиц).Общеобразовательное учебное заведение должно составить штатное расписание на новый учебный год. Можно ли штатную должность педагога-организатора заменить на 0,75 штатной единицы должности заместителя директора по учебно-воспитательной работе?
<b>Нет</b>, не может. Объясним почему.На балансе бюджетного учреждения числится здание, часть которого учреждение предоставляет в аренду. Договором аренды предусмотрена уплата арендной платы с учетом ежемесячной индексации. Может ли бухгалтер бюджетного учреждения по просьбе арендатора начислять арендную плату без индексации?
Вопрос непростой, и вот почему. Коммерческое учреждение в связи с ликвидацией изъявило желание передать на баланс центральному органу исполнительной власти (территориальному органу Пенсионного фонда Украины) материальные ценности. Может ли ЦОИВ принять такие ценности?