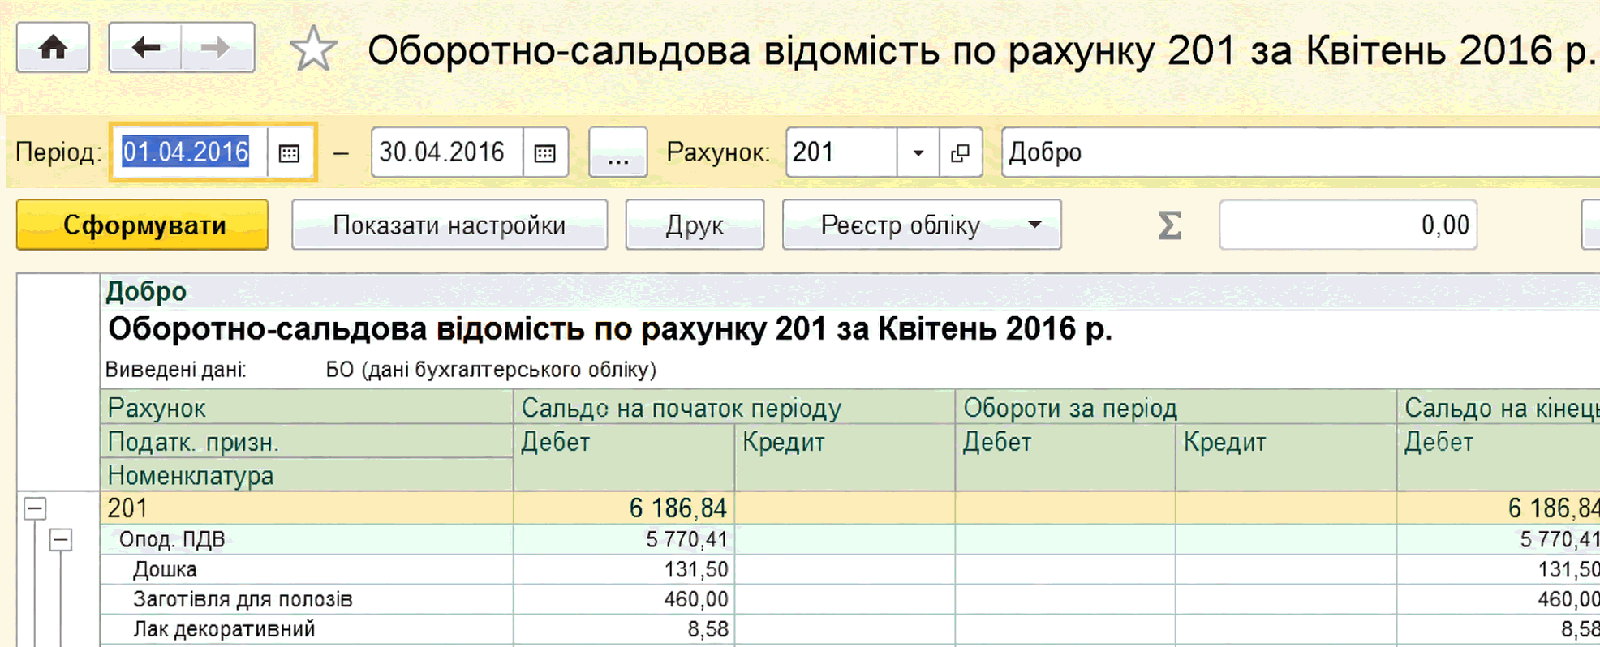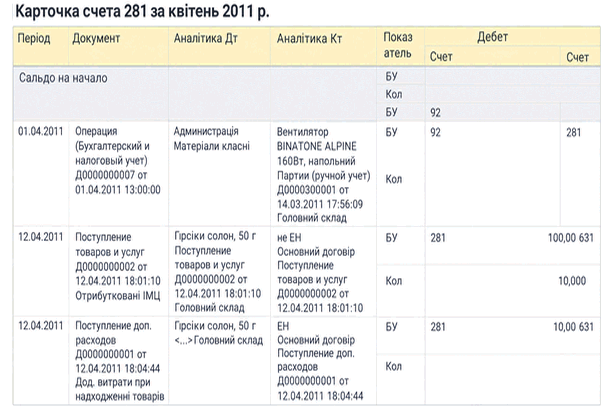
Карточка счета
Отчет «Карточка счета» выводит проводки по выбранному счету за указанный период, включая корреспондирующие счета, обороты и сальдо. Настройки позволяют задать периодичность итогов и отбор по субконто.
ЧитатьТема публикаций
Статьи и справочные материалы по этой теме.
Отчет «Карточка счета» выводит проводки по выбранному счету за указанный период, включая корреспондирующие счета, обороты и сальдо. Настройки позволяют задать периодичность итогов и отбор по субконто.
ЧитатьУстный симулятор собеседования с тремя раундами, 12 практическими ситуациями и понятными критериями ответа: как объяснять условия, действие, контроль и момент эскалации без выдуманного опыта.. Как пользоваться симулятором. Раунд 1. Основа: документы, справочники, банк и взаиморасчеты. Раунд 2. Ситуации: ОСВ, долги, возвраты и контроль участка. Раунд 3. Диагностика: закрытие месяца, расхождения, права и эскалация. Две демонстрации: как усилить ответ уточнением. Scorecard: оцените не память, а качество рассуждения. Что спросить у работодателя о конфигурации и участке. Финальная репетиция перед собеседованием
ЧитатьОбратный аудит от ОСВ до первички: контроль остатков, взаиморасчетов, запасов и закрытия месяца на учебном наборе.. Начните с границ проверки, а не с кнопок. Первый экран аудита: что искать в ОСВ. Маршрут обратной проверки. Учебный набор: 12 условных остатков. Четыре направления контроля. Таблица контрольных тестов. Расследуем три красных флажка. Контроль закрытия месяца: до и после. Журнал доказательств: как не потерять логику проверки. Когда остановиться и привлечь эксперта. Финальный чек-лист обратного аудита
ЧитатьОписаны стандартные отчеты BAS Бухгалтерия, их назначение, настройки, отбор и детализация данных. Рассмотрено формирование оборотно-сальдовых ведомостей, отчетов по счетам, субконто и проводкам.. Общая характеристика стандартных отчетов. Оборотно-сальдовая ведомость. Шахматная ведомость. Оборотно-сальдовая ведомость по счету. Обороты счета. Анализ счета. Карточка счета. Анализ субконто. Обороты между субконто. Карточка субконто. Сводные проводки. Отчет по проводкам. Главная книга. Универсальный отчет
ЧитатьКлассы счетов с примерами документов, сквозной кейс и восемь упражнений, которые учат переходить от операции к проводке и контролю. Как пользоваться планом счетов за 60 секунд. Легенда карты: от класса до аналитики. Шпаргалка классов: три ориентира, документ и контроль. Как найти нужный субсчет, а не просто похожее название. Сквозной пример: приобретение, оплата, использование, контроль. Пять упражнений: от операции к проводке. Три упражнения «операция наоборот». Три ошибки, из-за которых правильный номер дает неправильный учет. Как сверить решение в BAS и в оборотно-сальдовой ведомости. Самопроверка перед завершением задачи. Главный принцип карты
ЧитатьСравните взнос деньгами и имуществом, разберите документы, проводки и контроль задолженности участника на учебных данных. От решения до контрольной сверки. Какие документы проверить до отражения операции. Кейс А: взнос на банковский счет. Кейс Б: взнос имуществом, оценка и ввод актива. Два кейса в одной таблице: одна доля, разный путь актива. Как отразить логику в BAS и не потерять аналитику. Три контрольные точки в ОСВ и карточке счета. Типичные ошибки и способ их исправить. Следующий шаг: от проводки к воспроизводимому контролю
ЧитатьПрактическое объяснение SAF-T UA языком привычных бухгалтерских сущностей: что попадает в структурированный XML-файл, как связаны справочники, проводки, контрагенты, запасы, основные средства и налоги, какие сверки выполнить до выгрузки и как найти расхождение между оборотно-сальдовой ведомостью и данными для электронного аудита.. Что является действующим состоянием на 11 сентября 2026 года. От учетной базы до проверок ГНС. Структура файла языком бухгалтера. Как «читаются» отдельные участки учета. Контрольный список качества аналитики. Учебный пример: ищем расхождение между обороткой и SAF-T. Типичные ошибки подготовки. Как организовать готовность без аврального проекта. Главный вывод
ЧитатьСтатья знакомит с поэтапным ведением учёта производства и расчётом себестоимости изделий в программе "BAS Бухгалтерия" на примере изготовления шкафа-купе, включая работу с материалами, формирование документов и анализ проводок.Введение. Учёт материальных затрат в производстве. Документирование выпуска продукции. Расчёт себестоимости и её калькуляция. Вопросы для самоконтроля
ЧитатьОтчетность, связанную с применением РРО, представляют субъекты хозяйствования, применяющие РРО или использующие расчетные книжки при осуществлении расчетов в сфере торговли, общественного питания и услуг.Общие положения. Сроки и порядок представления отчетности. Состав отчетности и порядок ее составления. Документы
ЧитатьВ <b><i>Балансе (Форма № 1)</i></b> отражаются активы, обязательства и собственный капитал предприятия. Баланс предприятия составляется на конец последнего дня отчетного периода.Документы
ЧитатьОсновной целью заполнения налогоплательщиками налоговой отчетности является определение суммы налога (сбора), подлежащей уплате в бюджет. Однако в налоговой декларации по НДС, в отличие от ряда других налоговых деклараций и расчетов, рассчитывается не только сумма налога, подлежащая уплате в бюджет. В ней налогоплательщик имеет возможность рассчитать и сумму налога, подлежащую возмещению из бюджета. Согласно п.200.1 ст.200 НKУ <i>сумма налога, подлежащая уплате (перечислению) в Государственный бюджет Украины или <b>бюджетному возмещению</b>, определяется как разность между суммой налогового обязательства отчетного (налогового) периода и суммой налогового кредита такого отчетного (налогового) периода</i>. Таким образом, судьба НДС по итогам отчетного периода в первую очередь зависит от знака разности (+/-) между налоговым обязательством и налоговым кредитом: при положительном значении разности – налог подлежит уплате в бюджет, при отрицательном – возмещению.Общие положения. Право на бюджетное возмещение НДС. Отрицательное значение: порядок отражения в декларации. Расчет суммы бюджетного возмещения. Проверка сумм бюджетного возмещения. Автоматическое бюджетное возмещение. Оформление и представление приложения Д3 в органы ГФС. Документы
ЧитатьНКУ не содержит норм, на основании которых плательщики НДС обязаны расшифровывать суммы своих налоговых обязательств и налогового кредита в разрезе контрагентов – покупателей и поставщиков. Но, несмотря на это, от плательщиков данного налога требуют вместе с декларацией по НДС представлять приложение <i>Розшифровки податкових зобов’язань та податкового кредиту в розрізі контрагентів (Д5)</i> (далее – приложение Д5). Форма приложения, как и форма декларации по НДС, утверждена приказом Минфина Украины от 28.01.2016 г. № 21, вступившим в силу с 01.02.2016 г.Общие положения. Порядок заполнения. Раздел І Налоговые обязательства. Раздел ІІ Налоговый кредит. Оформление и представление приложения Д5 в органы ГФС. Исправление ошибок. Документы
Читать