Картка рахунку
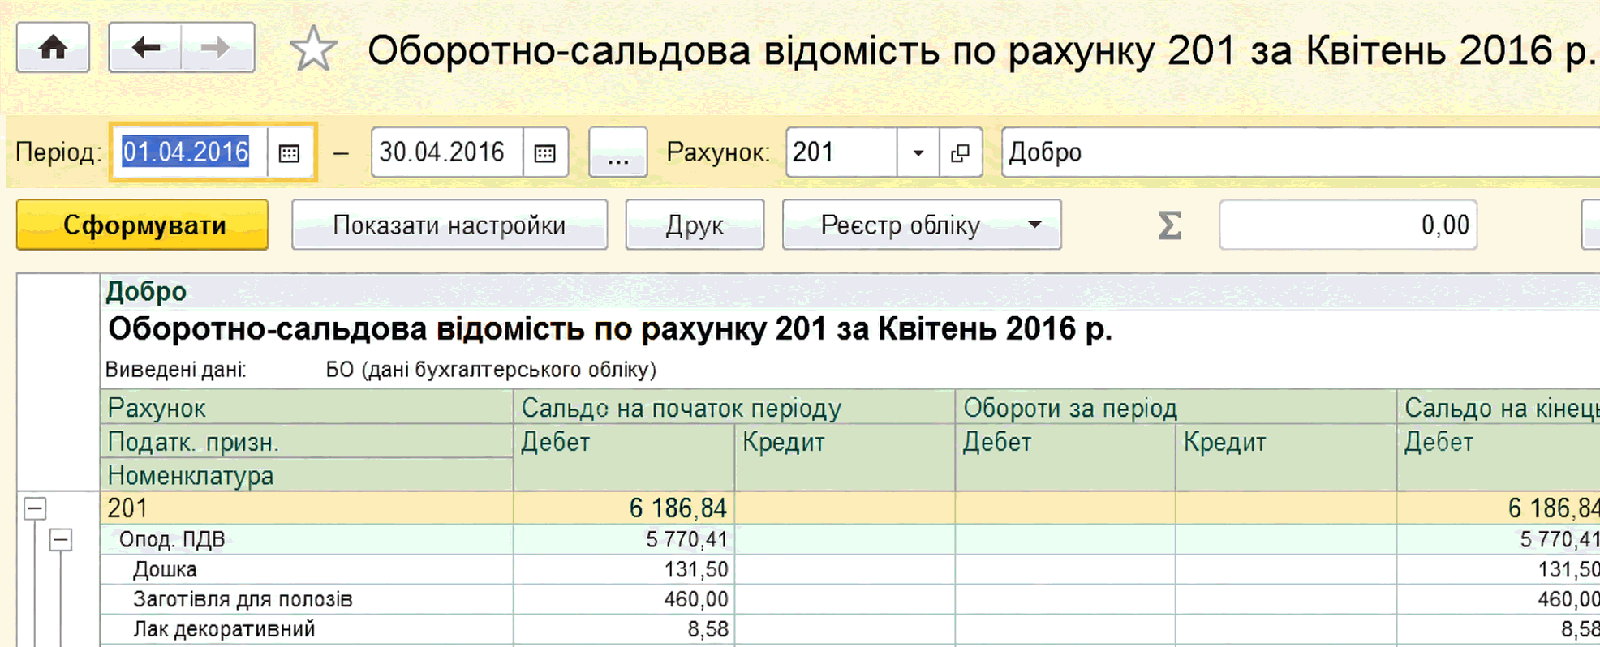
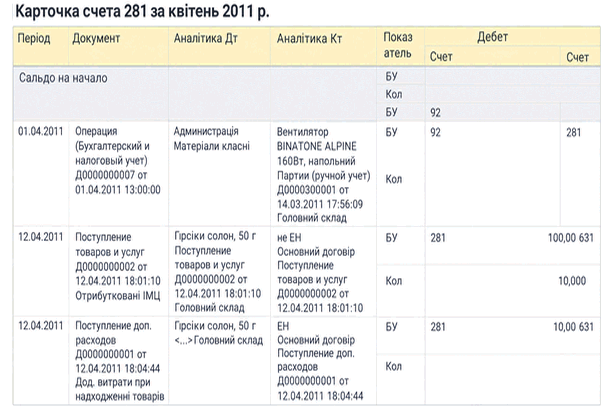
Звіт «Картка рахунку» виводить проводки за вибраним рахунком за вказаний період, включаючи кореспондуючі рахунки, обороти та сальдо. Налаштування дають змогу задати періодичність підсумків і відбір за субконто.
ЧитатиТема публікацій
Статті та довідкові матеріали за цією темою.
Звіт «Картка рахунку» виводить проводки за вибраним рахунком за вказаний період, включаючи кореспондуючі рахунки, обороти та сальдо. Налаштування дають змогу задати періодичність підсумків і відбір за субконто.
ЧитатиУсний симулятор співбесіди з трьома раундами, 12 практичними ситуаціями та зрозумілими критеріями відповіді: як пояснювати умови, дію, контроль і момент ескалації без вигаданого досвіду.. Як користуватися симулятором. Раунд 1. База: документи, довідники, банк і взаєморозрахунки. Раунд 2. Ситуації: ОСВ, борги, повернення й контроль ділянки. Раунд 3. Діагностика: закриття місяця, розбіжності, права й ескалація. Дві демонстрації: як посилити відповідь уточненням. Scorecard: оцініть не пам’ять, а якість міркування. Що запитати у роботодавця про конфігурацію й ділянку. Фінальна репетиція перед співбесідою
ЧитатиЗворотний аудит від ОСВ до первинки: контроль залишків, взаєморозрахунків, запасів і закриття місяця на навчальному наборі.. Почніть із меж перевірки, а не з кнопок. Перший екран аудиту: що шукати в ОСВ. Маршрут зворотної перевірки. Навчальний набір: 12 умовних залишків. Чотири доріжки контролю. Таблиця контрольних тестів. Розслідуємо три червоні прапорці. Контроль закриття місяця: до і після. Журнал доказів: як не втратити логіку перевірки. Коли зупинитися й залучити експерта. Фінальний чек-лист зворотного аудиту
ЧитатиОписано стандартні звіти BAS Бухгалтерія, їх призначення, настройки, відбір і деталізацію даних. Розглянуто формування оборотно-сальдових відомостей, звітів за рахунками, субконто та проводками.. Загальна характеристика стандартних звітів. Оборотно-сальдова відомість. Шахова відомість. Оборотно-сальдова відомість по рахунку. Обороти рахунку. Аналіз рахунку. Картка рахунку. Аналіз субконто. Обороти між субконто. Картка субконто. Зведені проводки. Звіт по проводках. Головна книга. Універсальний звіт
ЧитатиКласи рахунків із прикладами документів, сквозний кейс і вісім вправ, що вчать переходити від операції до проведення й контролю. Як користуватися планом рахунків за 60 секунд. Легенда карти: від класу до аналітики. Шпаргалка класів: три орієнтири, документ і контроль. Як знайти потрібний субрахунок, а не просто схожу назву. Наскрізний приклад: придбання, оплата, використання, контроль. П’ять вправ: від операції до проведення. Три вправи «операція навпаки». Три помилки, через які правильний номер дає неправильний облік. Як звірити рішення у BAS і в оборотно-сальдовій відомості. Самоперевірка перед закриттям задачі. Головний принцип карти
ЧитатиПорівняйте внесок коштами й майном, пройдіть документи, проведення та контроль заборгованості учасника на навчальних даних. Від рішення до контрольної звірки. Які документи перевірити до відображення операції. Кейс А: внесок на банківський рахунок. Кейс Б: внесок майном, оцінка й введення активу. Два кейси в одній таблиці: одна частка, різний шлях активу. Як відобразити логіку в BAS і не втратити аналітику. Три контрольні точки в ОСВ і картці рахунку. Типові помилки і спосіб їх виправити. Наступний крок: від проводки до відтворюваного контролю
ЧитатиПрактичне пояснення SAF-T UA мовою звичних бухгалтерських сутностей: що потрапляє до структурованого XML-файлу, як пов’язані довідники, проводки, контрагенти, запаси, основні засоби й податки, які звірки виконати до вивантаження та як знайти розрив між оборотно-сальдовою відомістю і даними для електронного аудиту.. Що є чинним станом на 11 вересня 2026 року. Від облікової бази до перевірок ДПС. Структура файлу мовою бухгалтера. Як «читаються» окремі ділянки обліку. Контрольний список якості аналітики. Навчальний приклад: шукаємо розрив між обороткою і SAF-T. Типові помилки підготовки. Як організувати готовність без аврального проєкту. Головний висновок
ЧитатиСтаття знайомить з поетапним веденням облiку виробництва та розрахунком собiвартостi виробiв у програмi "BAS Бухгалтерiя" на прикладi виготовлення шафи-купе, включаючи роботу з матерiалами, формування документiв i аналiз проводок.Вступ. Облiк матерiальних витрат у виробництвi. Документування випуску продукції. Розрахунок собівартості та її калькуляція. Питання для самоконтролю
ЧитатиЗвітність, пов’язану із застосуванням РРО, подають суб’єкти господарювання, які застосовують РРО або використовують розрахункові книжки під час здійснення розрахунків у сфері торгівлі, громадського харчування та послуг. Загальні положення. Строки та порядок подання звітності. Склад звітності та порядок її складання. Документи
ЧитатиУ <b><i>Балансі (Форма № 1)</i></b> відображаються активи, зобов’язання та власний капітал підприємства. Баланс підприємства складається на кінець останнього дня звітного періоду.Документи
ЧитатиОсновною метою заповнення платниками податків податкової звітності є визначення суми податку (збору), що підлягає сплаті до бюджету. Однак у податковій декларації з ПДВ, на відміну від низки інших податкових декларацій і розрахунків, розраховується не лише сума податку, що підлягає сплаті до бюджету. У ній платник податків має можливість розрахувати і суму податку, що підлягає відшкодуванню з бюджету. Згідно з п.200.1 ст.200 ПКУ <i>сума податку, що підлягає сплаті (перерахуванню) до Державного бюджету України або <b>бюджетному відшкодуванню</b>, визначається як різниця між сумою податкового зобов'язання звітного (податкового) періоду та сумою податкового кредиту такого звітного (податкового) періоду</i>. Таким чином, доля ПДВ за підсумками звітного періоду насамперед залежить від знака різниці (+/-) між податковим зобов'язанням і податковим кредитом: за додатного значення різниці податок підлягає сплаті до бюджету, за від'ємного – відшкодуванню.Загальні положення. Право на бюджетне відшкодування ПДВ. Від'ємне значення: порядок відображення в декларації. Розрахунок суми бюджетного відшкодування. Перевірка сум бюджетного відшкодування. Автоматичне бюджетне відшкодування. Оформлення та подання додатка Д3 до органів ДФС. Документи
ЧитатиПКУ не містить норм, на підставі яких платники ПДВ зобов’язані розшифровувати суми своїх податкових зобов’язань та податкового кредиту в розрізі контрагентів – покупців і постачальників. Але, незважаючи на це, від платників цього податку вимагають разом з декларацією з ПДВ подавати додаток <i>Розшифровки податкових зобов’язань та податкового кредиту в розрізі контрагентів (Д5)</i> (далі – додаток Д5). Форму додатка, як і форму декларації з ПДВ, затверджено наказом Мінфіну України від 28.01.2016 р. № 21, що набрав чинності з 01.02.2016 р.Загальні положення. Порядок заповнення. Розділ І Податкові зобов’язання. Розділ ІІ Податковий кредит. Оформлення та подання додатка Д5 до органів ДФС. Виправлення помилок. Документи
Читати