Прием на работу
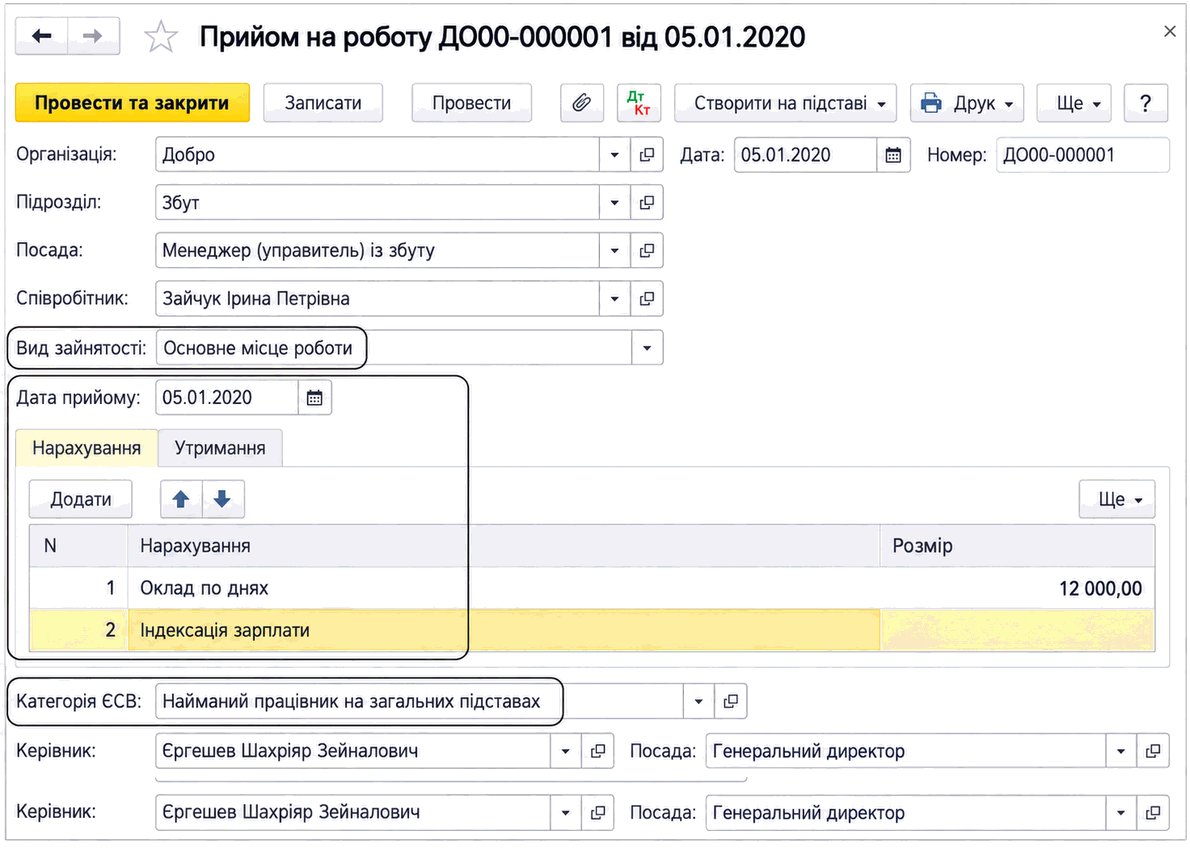
Описано оформление приема работника документом «Прием на работу», его ключевые реквизиты, плановые начисления и удержания. Рассмотрены особенности учета совместительства, ЕСВ, НДФЛ и работ по договору ГПХ.
ЧитатьТема публикаций
Справочные материалы по этой теме.
Описано оформление приема работника документом «Прием на работу», его ключевые реквизиты, плановые начисления и удержания. Рассмотрены особенности учета совместительства, ЕСВ, НДФЛ и работ по договору ГПХ.
ЧитатьДля приема на работу по договору ГПХ сотрудника, который уже работает в организации на основном месте работы, в типовой конфигурации "Бухгалтерия для Украины" нужно сделать следующее:
ЧитатьМеханизм проведения индексации денежных доходов граждан установлены Законом № 491 и Порядком № 1078.
ЧитатьМеханизм проведения индексации денежных доходов граждан установлены Законом № 491 и Порядком № 1078.
ЧитатьДля хранения справочной информации о физических лицах (работниках организации) работающих, либо работавших в организации предназначен только один справочник "Сотрудники". Сведения о должностных обязанностях всех работников организации хранятся в периодическом реквизите "Должность" справочника "Сотрудники". Вид занятости сотрудника определяется в периодическом реквизите "Тип сотрудника".1С:Бухгалтерия 7.7 для Украины. 1С:Бухгалтерия 8 для Украины
ЧитатьСписок работников организаций дополняется и изменяется только документами кадрового учета:Прием на работу. Прием на основное место работы. Изменение данных о работающем сотруднике. Перемещение. Повышение оклада. Прочее изменение параметров расчета заработной платы сотрудника. Увольнение. Отчетность по персоналу
ЧитатьВ кадровом учете для целей оперативного учета занятости, по сотруднику, работающему по внутреннему совместительству, следует зарегистрировать две командировки (документы "Командировки организации") отдельно для каждого места работы или командировку по одному месту работы и отсутствие по другому месту работы (документ "Отсутствие на работе в организации").
ЧитатьВ соответствии с п. 7 Порядка №1078 работники-совместители получают справку с основного места работы о размере дохода, который подлежит индексации. На основании этой справки бухгалтер индексирует доходы, полученные по совместительству в пределах суммы, не превышающей установленный для трудоспособных лиц прожиточный минимум, учитывая при этом полученную зарплату по основному месту работы.
Читать