Суммовая оценка доходов и затрат в налоговом учете
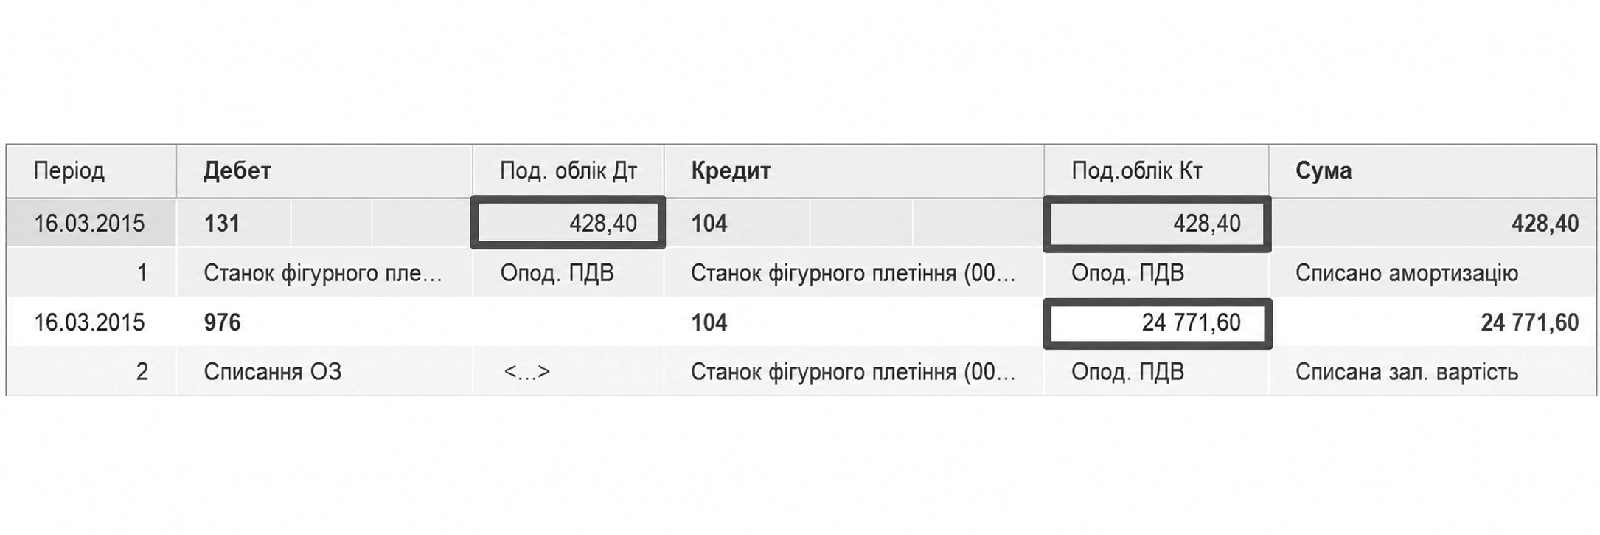
Статья объясняет, почему суммы доходов и затрат в бухгалтерском и налоговом учете могут различаться, и как в проводках отражается реквизит «Сумма (н/у)».
ЧитатьТема публикаций
Справочные материалы по этой теме.
Статья объясняет, почему суммы доходов и затрат в бухгалтерском и налоговом учете могут различаться, и как в проводках отражается реквизит «Сумма (н/у)».
ЧитатьАВС-классификация покупателей выполняется по сумме выручки или прибыли за выбранный период. Результаты распределения по классам сохраняются в документе для последующего анализа.
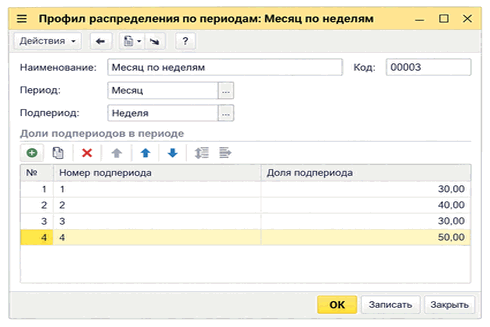
ЧитатьДетализация по подпериодам распределяет показатели конечного плана продаж или закупок по неделям либо другим подпериодам с использованием профиля распределения и заданных долей.
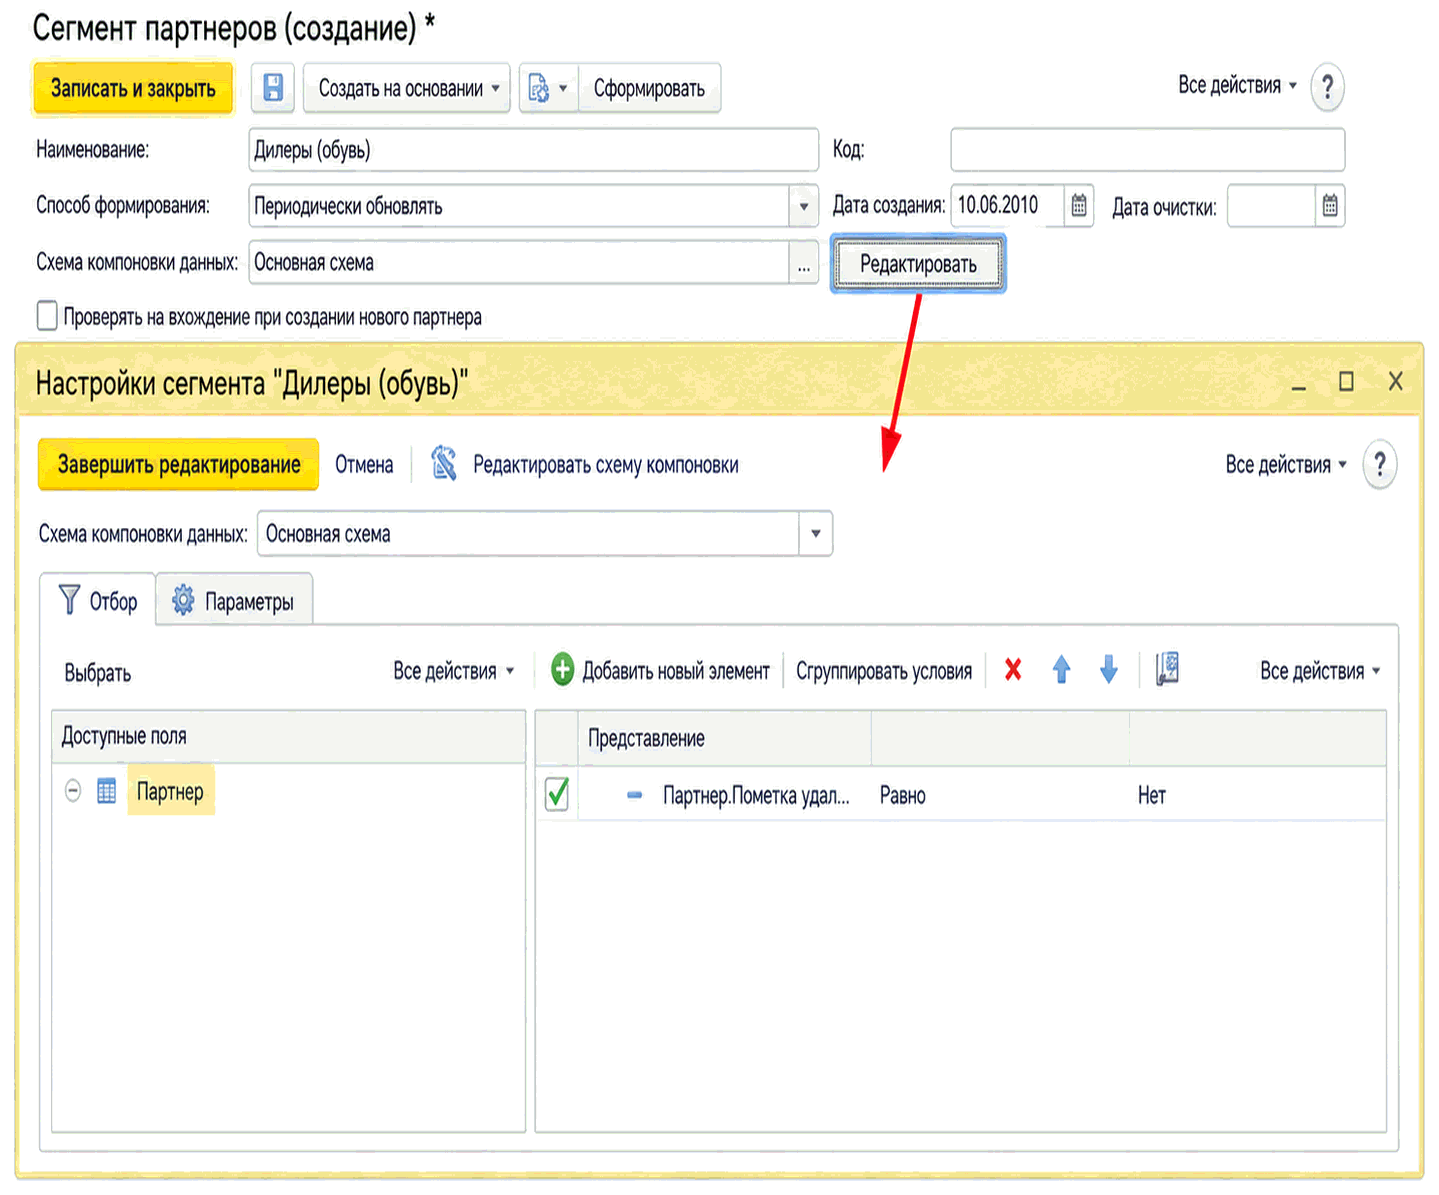
ЧитатьНастройка правил формирования сегментов партнеров и номенклатуры с помощью схемы компоновки данных, шаблонов отбора и параметров. Описано редактирование произвольной схемы в режиме «толстого клиента».
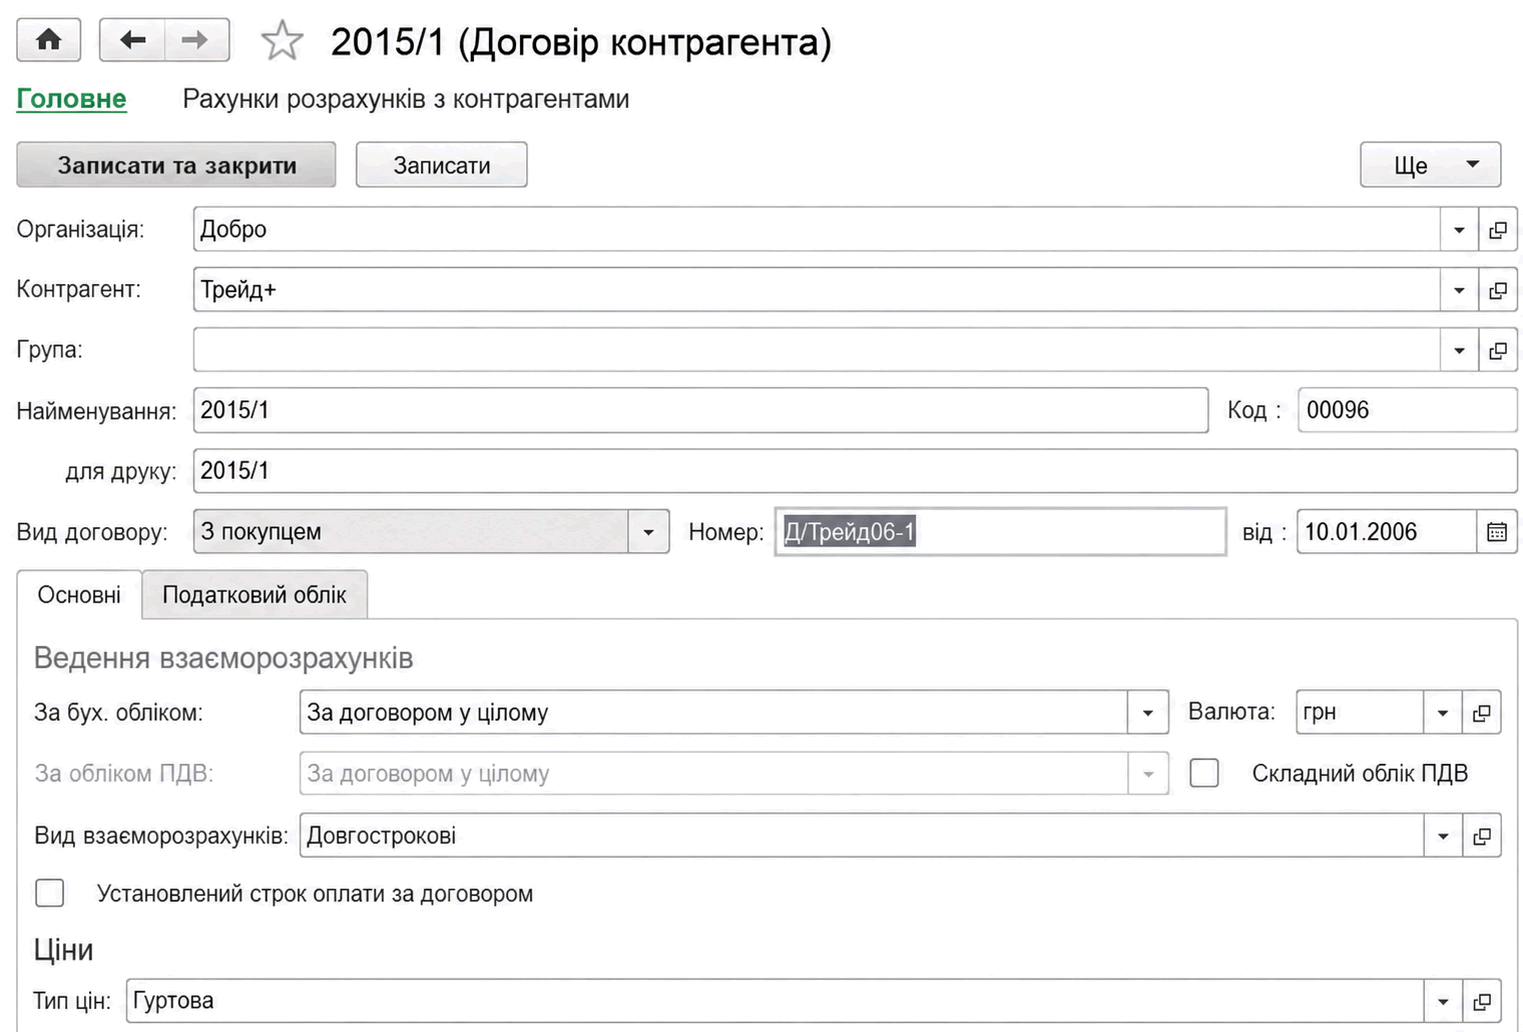
ЧитатьОписаны настройка и ведение расчетов с контрагентами: договоры, счета, документы расчетов, авансы и валютные операции. Также рассмотрены корректировка долга, сверка и инвентаризация задолженности.. Принципы ведения расчетов с контрагентами. Счета расчетов с контрагентами. Аналитический учет расчетов с контрагентами. Определение документа расчета в операциях изменения взаиморасчетов. Учет авансов. Расчеты с контрагентами в валюте. Корректировка задолженности. Сверка расчетов с контрагентами. Инвентаризация расчетов с контрагентами
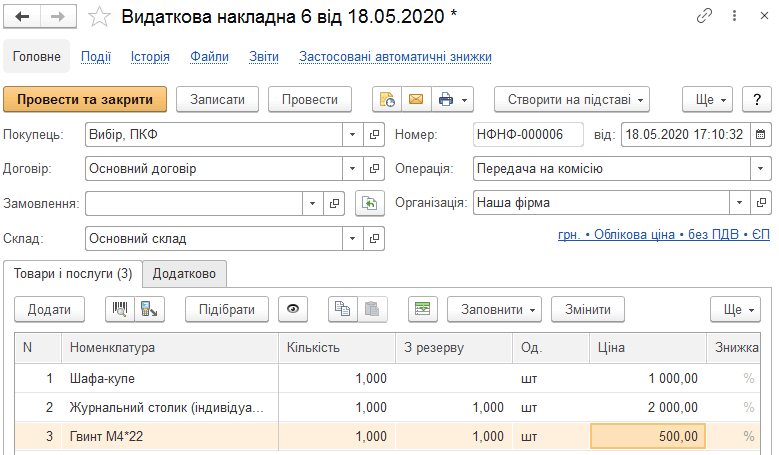
ЧитатьОписано оформление передачи и приема товаров на комиссию в BAS Малый бизнес, а также заполнение отчетов комиссионера и комитенту и расчет комиссионного вознаграждения.. Передача товаров на комиссию. Отчет комиссионера. Прием товаров на комиссию. Отчет комитенту о продажах
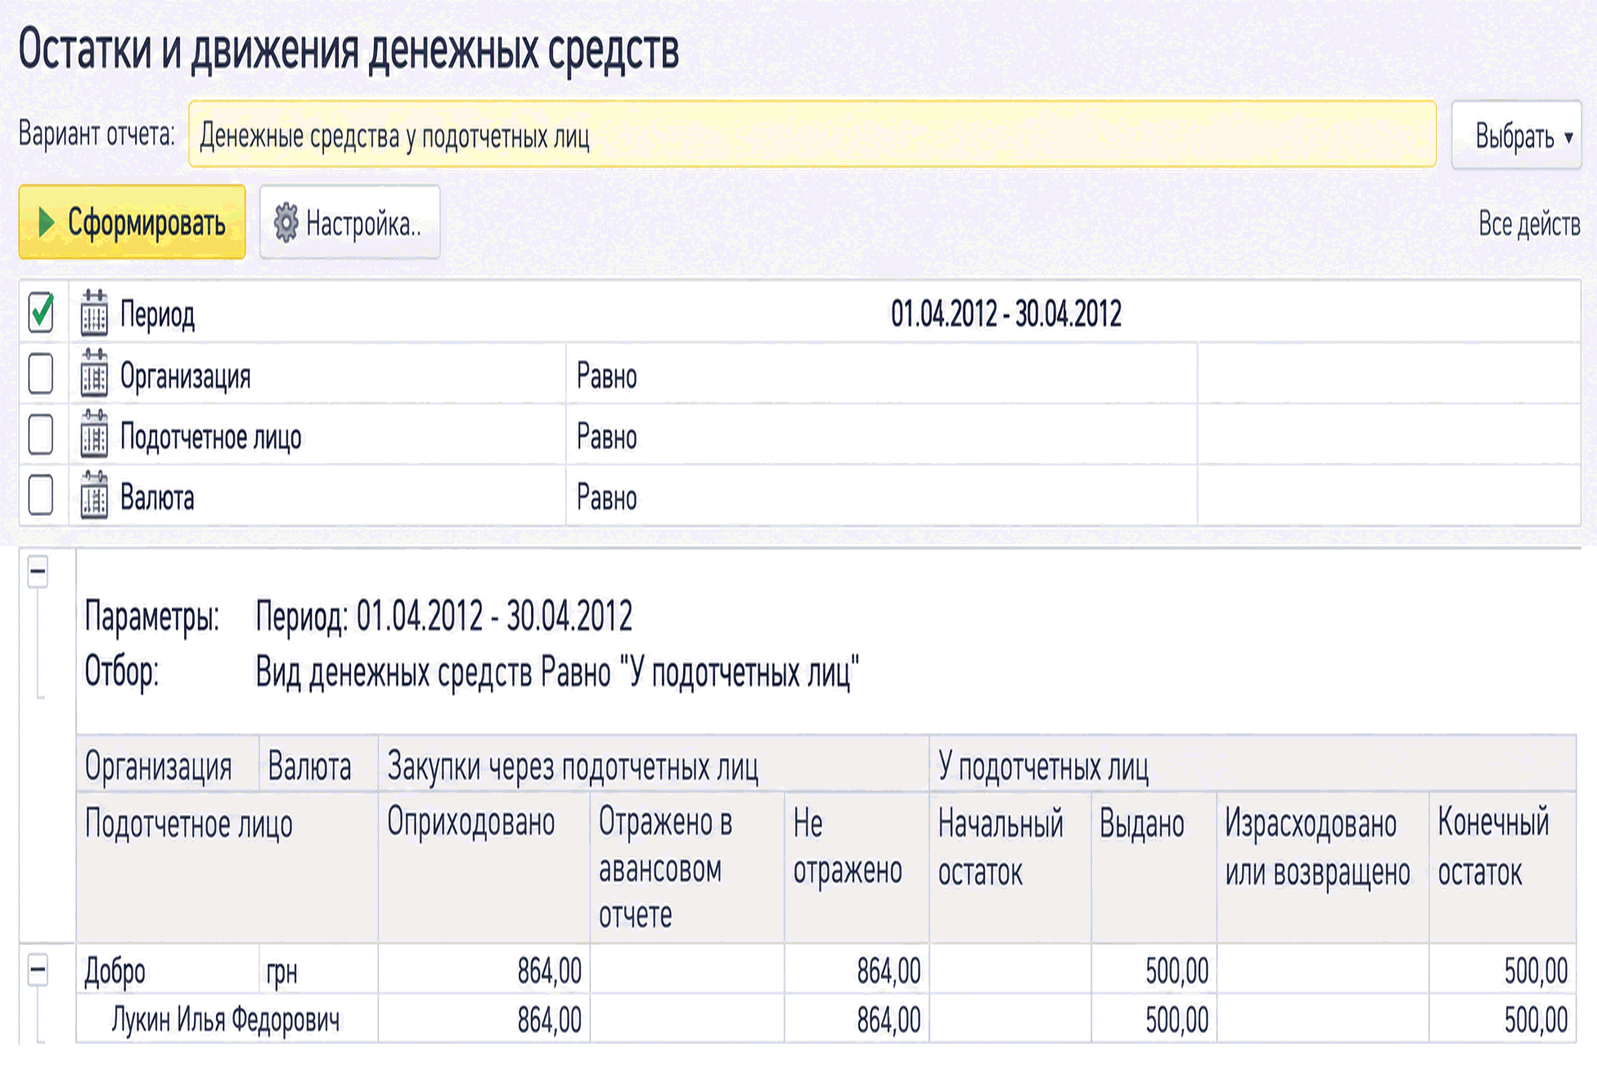
ЧитатьОтчет Остатки и движения денежных средств позволяет контролировать расчеты с подотчетными лицами, остатки выданных сумм, перерасход и отражение закупок за наличный расчет.. Как посмотреть, на какую сумму подотчетник купил товаров за наличный расчет?
ЧитатьОбработка «Текущие сделки» показывает незавершенные операции контрагентов, включая неоплаченные отгрузки и неотгруженные оплаты. Из списка доступны документы, взаиморасчеты и контакты контрагента.
ЧитатьОписаны принципы налогового учета налога на прибыль в BAS Бухгалтерия, параллельный учет ОС и НМА, учет разниц, статьи налогового учета и нормируемые расходы.. Статьи налогового учета. Налоговый учет необоротных активов. Учет разниц
ЧитатьПрактическая самопроверка навыков Excel для бухгалтера: как прочитать требования вакансии, очистить выгрузку, найти дубликаты, выполнить расчёты с помощью формул, сверить учёт с банком, построить сводную таблицу и честно оценить готовность к тестовому заданию.. Краткий ответ: достаточный уровень — это воспроизводимый результат. Как читать требование Excel в вакансии. Основа: таблица, типы данных, ссылки, фильтры и файл. Рабочий уровень: формулы как инструмент контроля. Сверка банковской выписки с учётной выгрузкой. Сводные таблицы: быстро подвести итоги, но не потерять источник. Матрица навыков по участкам бухгалтерского учёта. Самотест Excel для бухгалтера на 45–60 минут. Скорость и точность: что важнее на тесте. Как честно говорить об Excel на собеседовании. Итоговый чек-лист перед собеседованием
ЧитатьСквозной учебный кейс показывает, как отличить хозяйственное событие от бумажного и программного документа, проверить контрагента и договор, пройти путь от счета и расходной накладной до оплаты, понять логику проводок и найти причину неправильных взаиморасчетов.. 1. Событие, первичный документ и запись в программе — не одно и то же. 2. Исходные условия учебного кейса. 3. Контрагент и договор: сначала аналитика, потом документы. 4. Цепочка продажи: счет → расходная накладная → оплата. 5. Логика проводок в рамках кейса. 6. Как сопоставить выписку, реализацию и взаиморасчеты. 7. Сквозная таблица контроля. 8. Если документ есть, а итог неправильный. 9. Чек-лист перед закрытием месяца
ЧитатьОтчет позволяет оценить эффективность менеджеров продаж по заполнению контактных данных, событиям, взаимоотношениям с клиентами, заказам, выручке, прибыли и оплатам.. Отчет по событиям
Читать