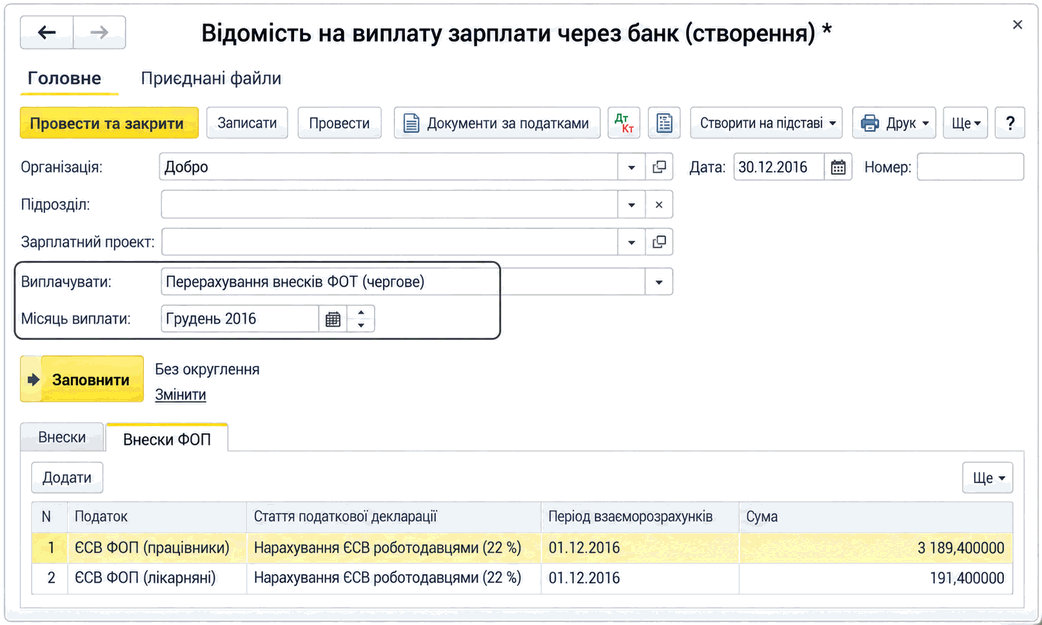
Відомість на перерахування ЄСВ ФОП
Описано формування відомості для перерахування ЄСВ ФОП, її автоматичне заповнення за даними нарахування зарплати та відображення сплати внесків документом списання з банківського рахунку.
ЧитатиТема публікацій
Статті та довідкові матеріали за цією темою.
Описано формування відомості для перерахування ЄСВ ФОП, її автоматичне заповнення за даними нарахування зарплати та відображення сплати внесків документом списання з банківського рахунку.
ЧитатиПрактичний чекліст допомагає перевірити повний робочий цикл ФОП на єдиному податку: від вхідної картки та первинних документів до банківських операцій, податків, звітності й контролю ризиків, із чітким розмежуванням правил для 2-ї та 3-ї груп.. 1. Межа ролі: хто за що відповідає. 2. Вхідна картка ФОП: без неї облік починається з припущень. 3. Первинні документи: що збирати і як пов’язувати з оплатою. 4. Банк, готівка, еквайринг і призначення платежу. 5. Порівняння 2-ї та 3-ї групи: контрольні питання. 6. Календар контролю: не лише дата подання. 7. Особливості воєнного стану: перевіряти право, а не застосовувати всім. 8. Червоні прапорці для ескалації. 9. Чекліст передачі справ від підприємця бухгалтеру. 10. Коротка самоперевірка компетенцій. Висновок
ЧитатиПрактичний алгоритм обліку грантових коштів після їх зарахування: як перенести бізнес-план у робочий бюджет, організувати регістр витрат, оформити придбання обладнання, відокремити зарплату й податки та контролювати виконання умов програми.. Що змінилося у програмі станом на 11 вересня 2026 року. Перший тиждень після зарахування: створюємо контрольне досьє. Як перетворити бізнес-план на робочий бюджет. Регістр використання грантових коштів. Первинка: один платіж — один завершений ланцюжок доказів. Обладнання: від рахунку до інвентарного об’єкта. Окремий підхід для ФОП. Окремий підхід для юридичної особи. Зарплата і робочі місця: два паралельні контури. Як контролювати податкове зобов’язання перед програмою. Зміна бюджету: спочатку погодження, потім платіж. Типові помилки після отримання гранту. Контрольний чекліст бухгалтера. Головний принцип: обліковувати не гроші, а виконання обіцянки
ЧитатиІз 2026 року ФОП-роботодавці подають об’єднаний Податковий розрахунок щокварталу, але зберігають помісячну деталізацію зарплати, доходів, ПДФО, військового збору та ЄСВ. Розбираємо перехід на нову форму, склад додатків, відмінність від місячної звітності юридичних осіб і практичний порядок підготовки даних.. Що саме змінилося у 2026 році. ФОП і юридична особа: одна назва звіту, різний календар. Перехідний період: як закривали I та II квартали. Перший звичайний квартальний пакет — за III квартал 2026 року. З чого складається Розрахунок ФОП / НПД. Приклад: два працівники й виплата фізособі. Як перебудувати облік у BAS без квартального авралу. Типові помилки після переходу на квартальну форму. Контрольний список ФОП перед поданням
ЧитатиПрактичний розрахунок витрат ФОП першої, другої та третьої груп у 2026 році: фіксовані й відсоткові платежі за місяць і рік, сценарії з доходом 0, 100 000 та 500 000 грн, а також реальна вартість одного працівника на мінімальній зарплаті.. Вхідні дані калькулятора. Калькулятор на один місяць: дохід 0, 100 000 або 500 000 грн. Калькулятор на рік: той самий дохід у річному вимірі. Перемикач «один працівник»: що насправді додати до витрат. Кому взагалі доступна кожна група. Чому 3% із ПДВ не можна назвати просто «дешевшими 4%». Коли платити й за якою формою звітувати. П’ять помилок, які спотворюють бюджет ФОП. Як керівнику користуватися розрахунком. Підсумковий чек-лист перед вибором групи
ЧитатиПрактичний розбір п’яти ситуацій, у яких зарплата законно нараховується пропорційно відпрацьованому часу, але ЄСВ може обчислюватися з мінімальної бази: основне місце роботи, зовнішнє сумісництво, прийняття посеред місяця, лікарняний і відпустка без збереження зарплати.. Дві мінімальні величини, які не можна плутати. Що перевірити до розрахунку. Кейс 1. Пів ставки за основним місцем роботи. Кейс 2. Та сама пів ставки, але зовнішнє сумісництво. Кейс 3. Прийняття на роботу не з першого числа. Кейс 4. Частина місяця відпрацьована, частина — лікарняний. Кейс 5. Відпустка без збереження зарплати. П’ять кейсів у короткому порівнянні. Як відобразити додаткову базу в обліку та Д1. Типові помилки бухгалтера. Чек-лист перед закриттям місяця
ЧитатиПрактичний алгоритм підготовки нової зарплатної звітності: від перевірки нарахувань і кадрових документів у BAS до звіряння Д1 та 4ДФ, завантаження у FREDO, контролю версій форм і отримання позитивної квитанції.. Що саме змінилося у 2026 році. Контрольне середовище: конфігурація, реліз і копія бази. Крок 1. Закрийте нарахування, а не просто місяць у календарі. Крок 2. Перевірте кадрові реквізити до формування Д1. Крок 3. Сформуйте пакет у BAS і перевірте Д1 по суті. Крок 4. Перевірте 4ДФ окремо від Д1. Крок 5. Звірте Д1 і 4ДФ через контрольні групи. Крок 6. Завантажте звіт у FREDO та врахуйте виправлення 01.03.203. Крок 7. Внутрішній контроль FREDO: до підпису, а не після відмови. Крок 8. Підпис, відправлення та дві квитанції. Типові помилки, які не ловить проста арифметика. Фінальний чек-лист перед завершенням роботи
ЧитатиПрактичний огляд правил Дефенс Сіті станом на 11 вересня 2026 року: коли починаються пільги, які декларації та коди застосовувати, чим підтвердити реінвестування прибутку й використання майна, а також як у BAS або іншій обліковій системі відокремити статусні показники від операцій, що оподатковуються за загальними правилами.. Що реально діє станом на 11 вересня 2026 року. Одна операція може мати різний податковий режим. Таблиця контролю: податок, правило, документ і ризик. Дати переходу: чотири календарі замість одного. Як налаштувати аналітику в BAS або ERP. Нова декларація з екоподатку: форма вже чинна, але III квартал ще старий. Мінімальний пакет доказів. Типові помилки, які коштують пільги. Робочий чек-лист бухгалтера
ЧитатиПрактичний маршрут для бухгалтера за новою формою 2026 року: від кадрової події та нарахування зарплати до заповнення Д1, 4ДФ і Д5, звіряння контрольних сум, виправлення помилок та отримання квитанції про прийняття.. Що саме змінилося у 2026 році. Починаємо не зі звіту, а з розрахункової відомості. Маршрут даних: що переносити в Д1, 4ДФ і Д5. Шість ситуацій, у яких найчастіше губиться рядок. Контрольна перевірка перед підписанням. Чому квитанція — це частина облікової процедури. Як відпрацювати форму без ризику для реальної звітності. Фінальний чек-лист бухгалтера
ЧитатиПрактичний розбір нових форм об’єднаної звітності, які діють з 17 липня та застосовуються з 1 серпня 2026 року: хто звітує щомісяця, хто — щокварталу, які додатки формувати, як пройти перехідний період і виправити помилку до або після граничного строку.. Дві форми замість одного універсального бланка. Календар переходу та найближчих строків. Перехідний II квартал для ФОП: подавати повторно чи ні. З чого складається новий пакет. Що перевірити в BAS, 1С або програмі подання звітності. Три типи Розрахунку: «Звітний», «Звітний новий» і «Уточнюючий». Як виправляти Д1, 4ДФ і Д5 без задвоєння. Практичний приклад квартальної деталізації ФОП. Помилки, які особливо ймовірні в перші місяці. Чек-лист перед відправленням
ЧитатиПрактичний посібник з розрахунку зарплати у 2026 році на одному наскрізному прикладі: від перевірки мінімальної гарантії та нарахування доходу до утримання ПДФО і військового збору, визначення ЄСВ за рахунок роботодавця та суми до виплати працівникові.. Показники, з яких починається розрахунок. Головна відмінність: утримання працівника та внесок роботодавця. Наскрізний приклад: вихідні дані. Повний місяць: від окладу до суми на руки. Неповний робочий час: половина норми за основним місцем. Зовнішнє сумісництво: той самий дохід, інша база ЄСВ. Неповністю відпрацьований місяць: 15 днів із 22. Відпускні: середній заробіток замість окладу. Місяць із лікарняним: зарплата, страхова виплата та два джерела фінансування. Винагорода за цивільно-правовим договором. Зведена таблиця за прикладами. Алгоритм перевірки нарахування в BAS або 1С. Помилки, які найчастіше спотворюють результат. Практичний підсумок
ЧитатиПрактичний довідник з податків ФОП на спрощеній системі у 2026 році: актуальні ставки та ліміти доходу для першої, другої та третьої груп, строки сплати, правила за нульової виручки, розрахунок місячного та річного навантаження, а також додаткові зобов’язання підприємця з найманими працівниками.. Базові показники 2026 року. Порівняння груп: хто може працювати і який діє ліміт. Перша група: три фіксовані платежі. Друга група: ставка залежить від громади, а не від виручки. Третя група: відсотки від доходу плюс ЄСВ. Калькулятор місячного та річного навантаження. Коли платити та подавати звітність. Що платити, якщо виручки не було. Якщо у ФОП є наймані працівники. Типові помилки в обліку ФОП. Практичний чек-лист на кожен місяць
Читати