Формування проводок по ЗП
Описано автоматичне формування проводок за результатами розрахунку зарплати та налаштування способів відображення нарахувань, ЄСВ, статей витрат і шаблонів проводок у BAS Бухгалтерія.
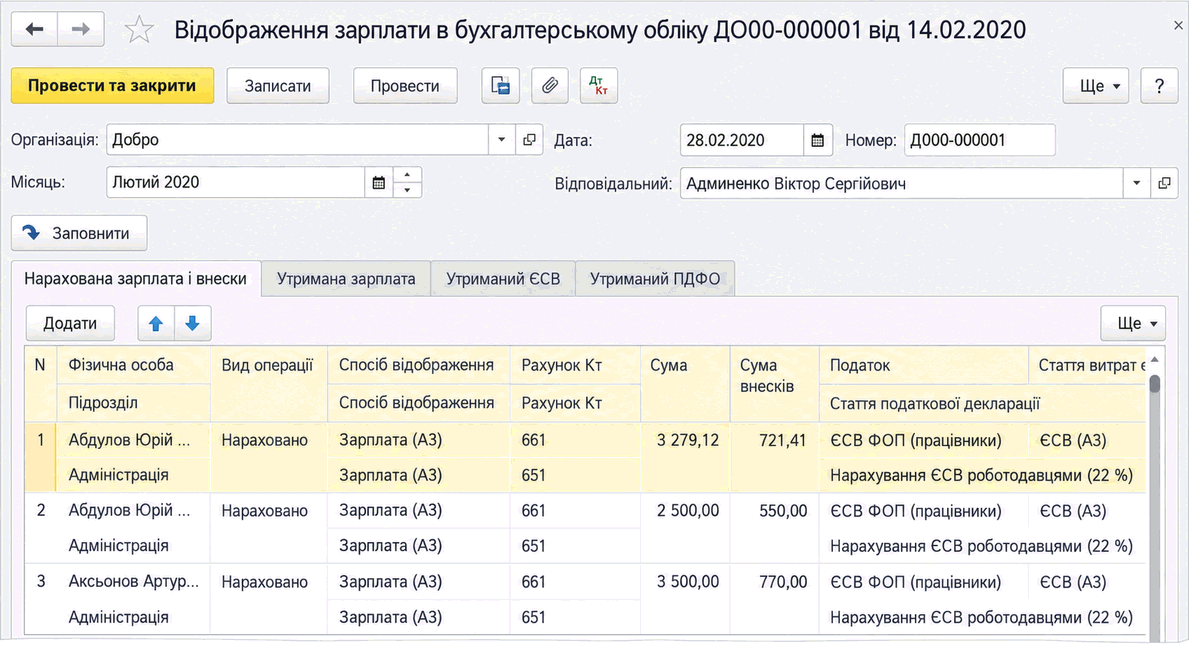
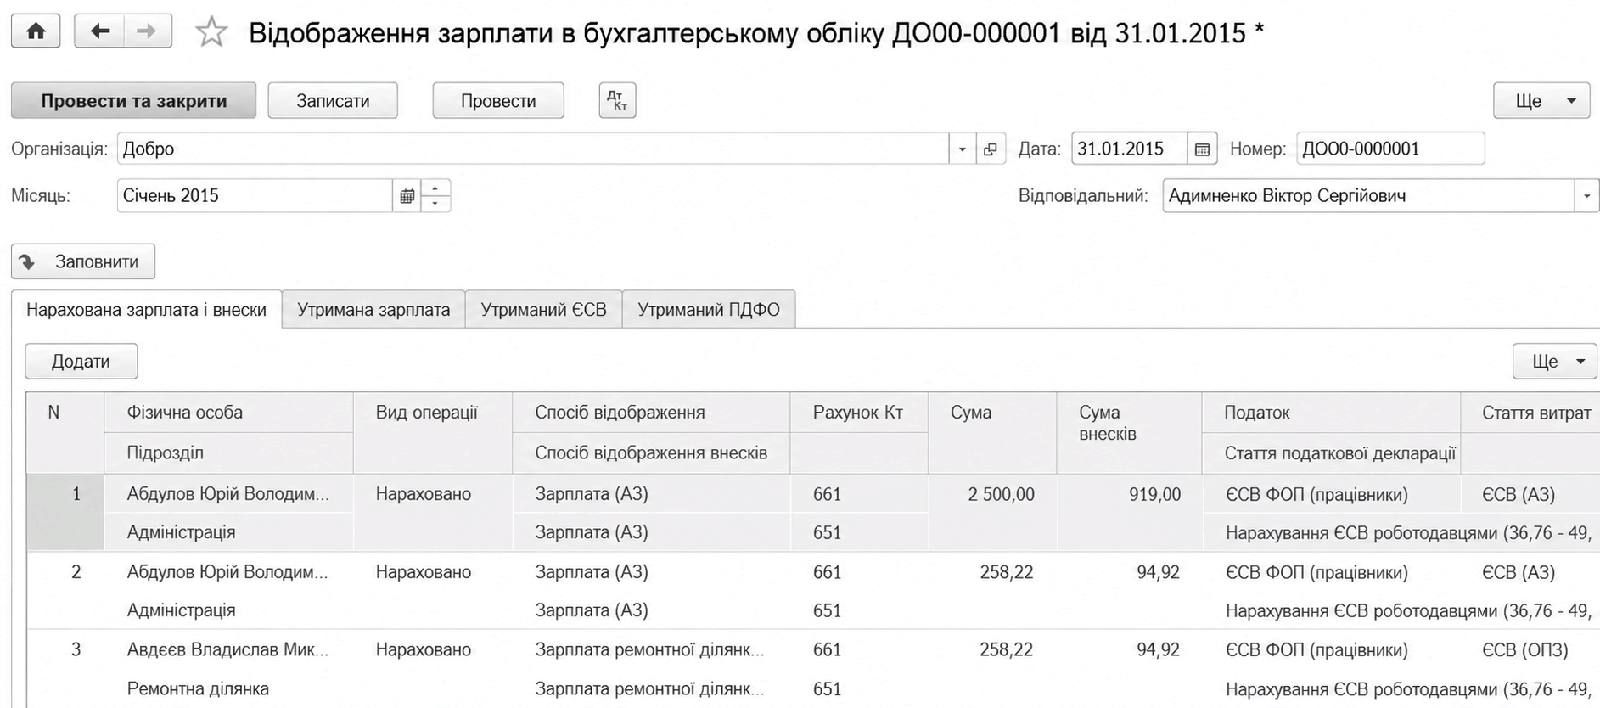
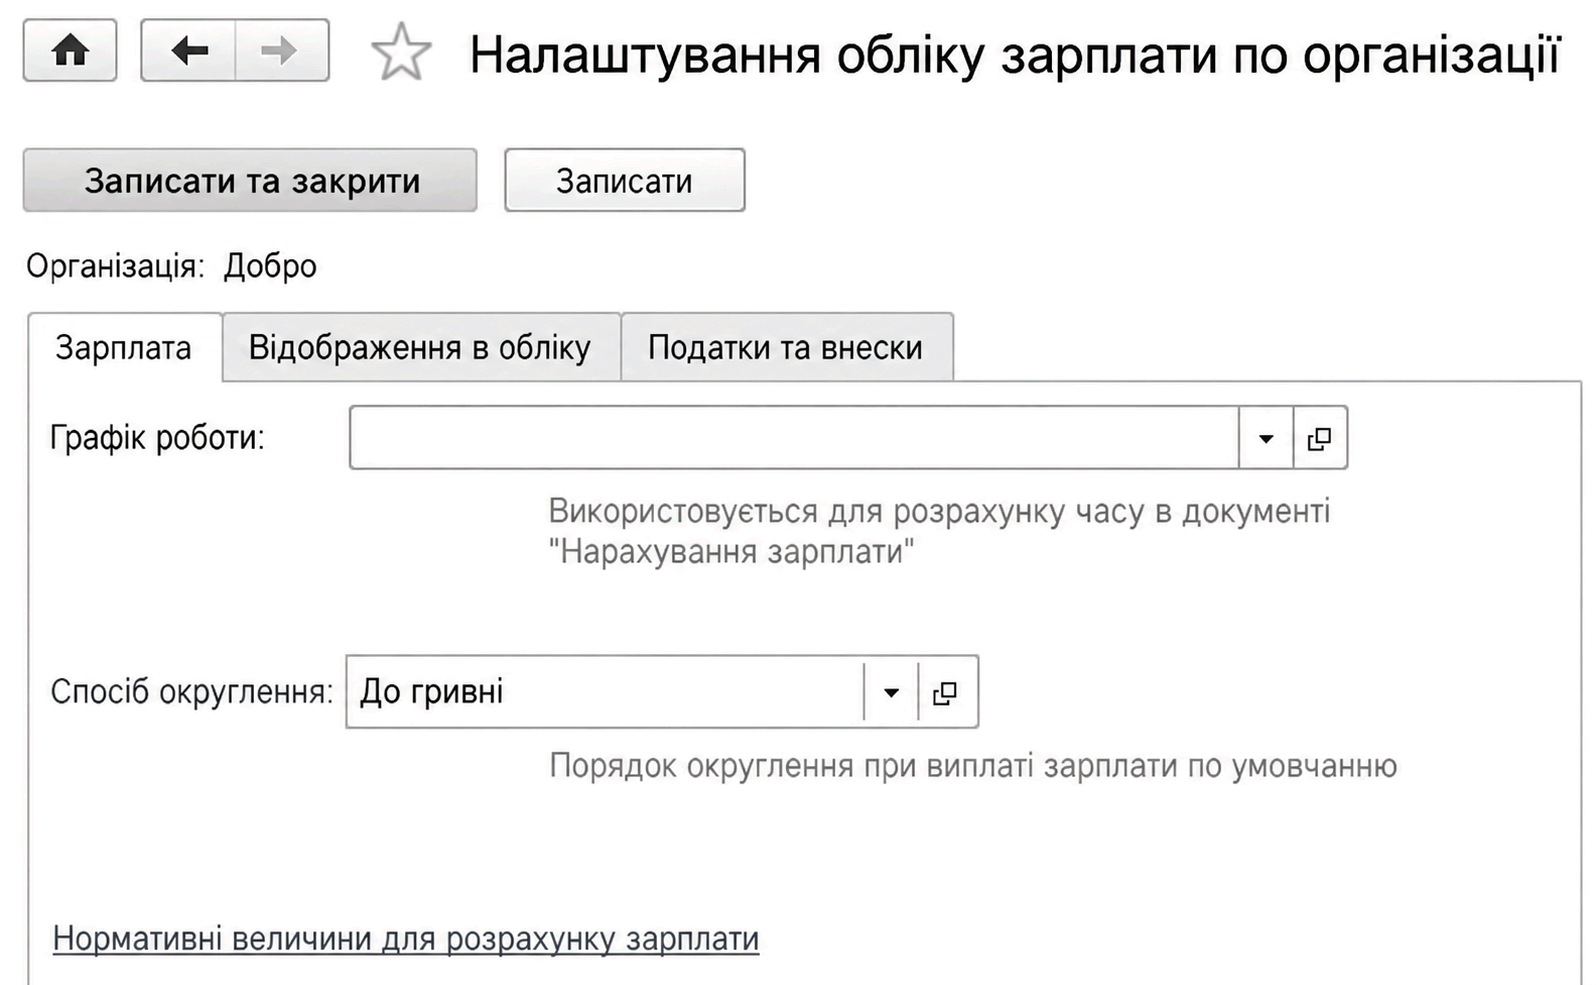
Результати розрахунку заробітної плати відображаються в бухгалтерському обліку у вигляді проводок. Проводки формуються автоматично відповідно до налаштувань, виконаних користувачем, одним із двох документів залежно від значення опції Проводки з відображення зарплати в бухгалтерському обліку формуються наприкінці періоду, що встановлюється в Налаштуваннях обліку зарплати:
- документом Відображення зарплати в бухгалтерському обліку, якщо опцію встановлено;
- або документом Нарахування зарплати, якщо опцію не встановлено.
Перший варіант доцільно використовувати, коли функціональні обов’язки розподілено між різними бухгалтерами: один розраховує зарплату, а інший відповідає за відображення розрахунків у бухгалтерському обліку. Крім того, документів Нарахування зарплати може бути декілька — окремо для кожного підрозділу. Якщо виникає потреба іноді редагувати проводки, краще робити це в окремому документі.
Формування проводок окремим документом
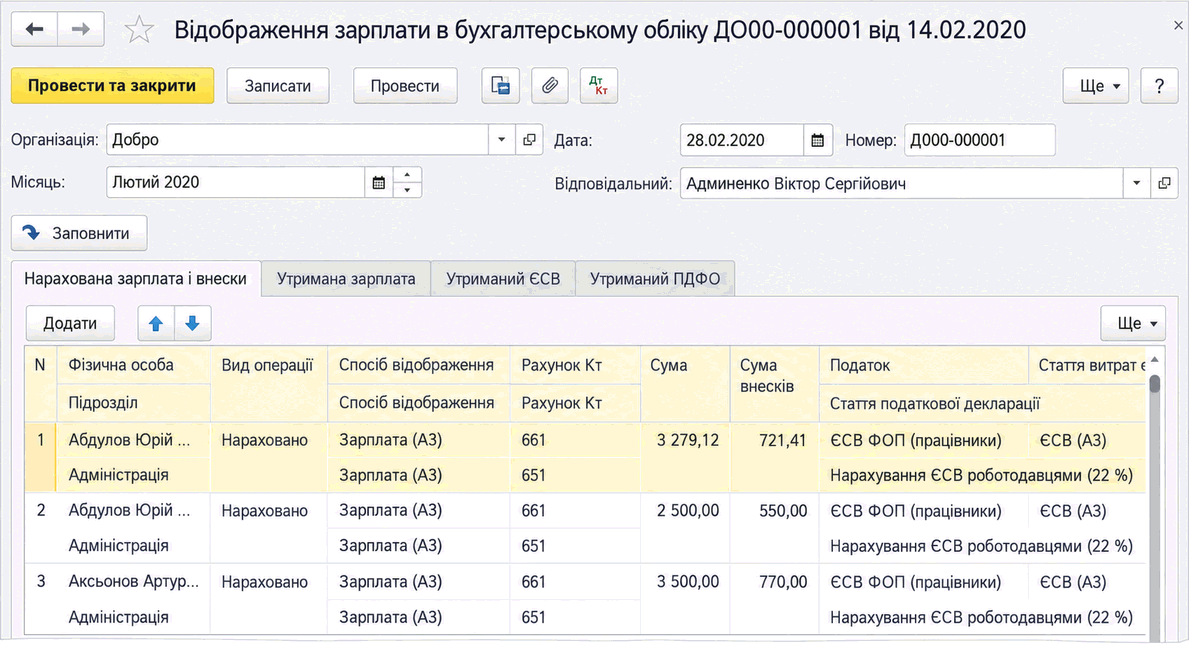
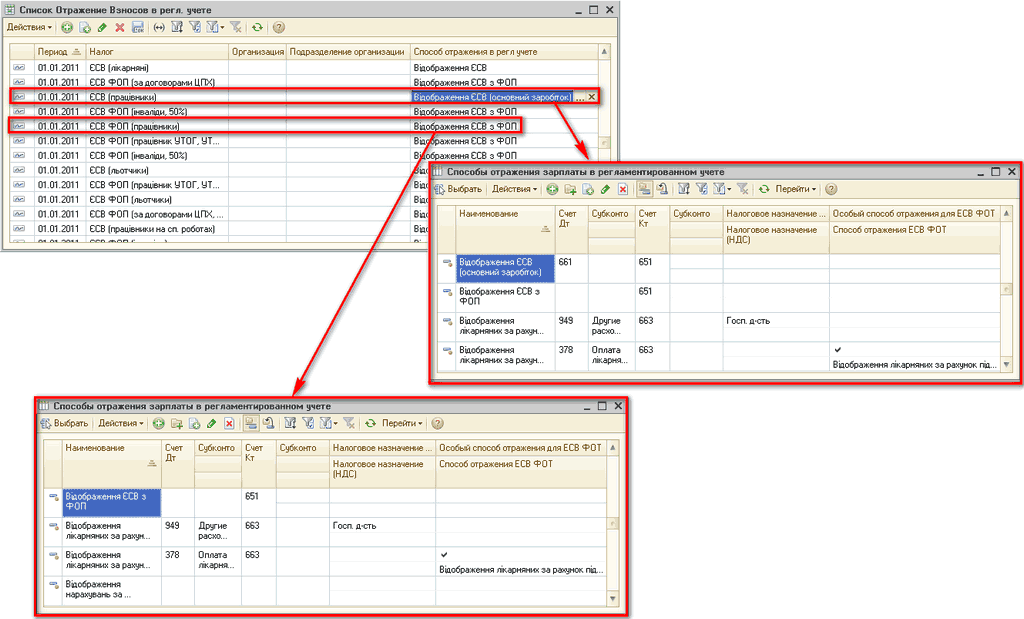
Під налаштуванням відображення результатів розрахунку в обліку розуміють шаблони проводок (способи відображення) та правила застосування цих шаблонів. Усі шаблони проводок зберігаються в довіднику Способи відображення зарплати в регламентованому обліку.
Способи відображення у регламентованому обліку
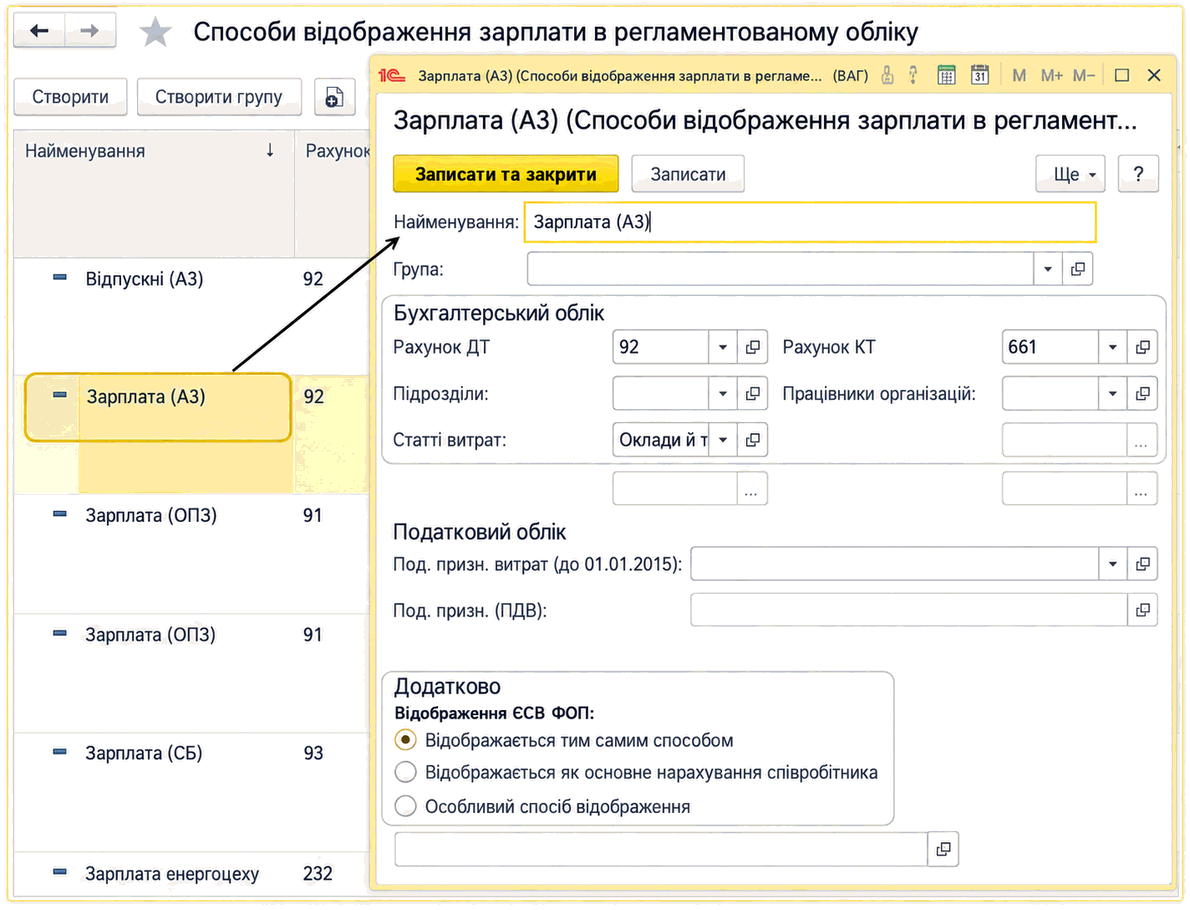
Для кожного способу зазначаються параметри проводки:
- рахунок дебету та його аналітика; для способу «Відображення ЄСВ з ФОП» не заповнюється;
- рахунок кредиту та його аналітика;
Зверніть увагу: для проводок з нарахування зарплати рахунок кредиту визначається рахунком, зазначеним у картці виду нарахування, а не у способі відображення.
- податкове призначення ПДВ заповнюється, якщо за рахунком витрат (Рахунок Дт) увімкнено податковий облік (91, 23, 15); податкове призначення витрат поточного періоду наразі не актуальне;
- параметр-перемикач Відображення ЄСВ ФОП визначає, за яким способом формуватиметься проводка з ЄСВ, базою для якого є нарахування, що відображається в обліку за цим способом. Наприклад, внески, нараховані на суми лікарняних за рахунок ФСС, мають відображатися у складі витрат аналогічно внескам за лікарняними за рахунок підприємства. Тому для способу «Відображення лікарняних за рахунок ФСС» установлено Відображення ЄСВ ФОП: Особливий спосіб відображення = «Відображення лікарняних за рахунок підприємства».
Відображення ЄСВ ФОП за листками непрацездатності
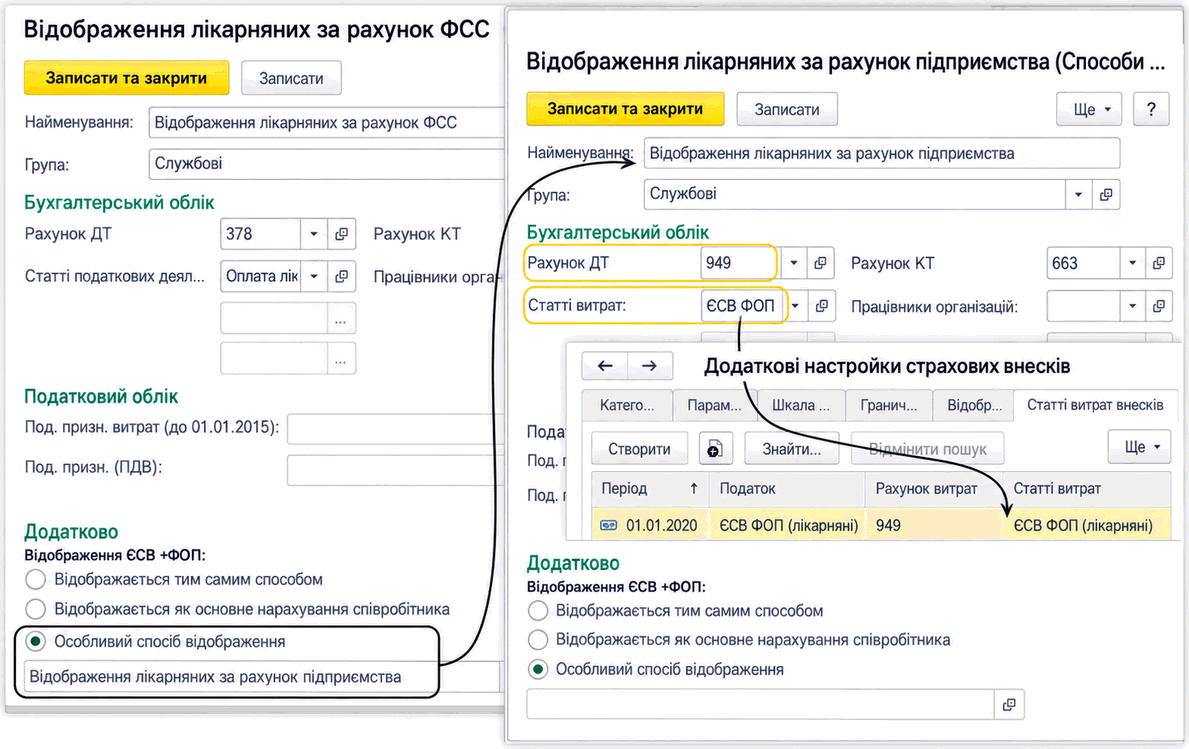
Для формування проводок, крім рахунку витрат, потрібно також зазначити статтю витрат:
- стаття витрат для відображення сум, нарахованих співробітникам, визначається у способі відображення;
- стаття витрат для відображення сум ЄСВ визначається в регістрі відомостей Статті витрат за внесками ФОП.
Регістр Статті витрат за внесками ФОП доступний з Налаштувань обліку зарплати: вкладка Податки та внески — гіперпосилання Додаткові налаштування внесків — вкладка Статті витрат внесків. Якщо записів до регістру не введено, ЄСВ ФОП відображається за тією самою статтею, що й нарахування (база ЄСВ).
Записи слід вводити до регістру окремо для кожної комбінації «податок — рахунок витрат». Тобто стаття витрат для відображення внесків визначається залежно від податку та рахунку витрат, за яким відображається внесок. Тому для податку ЄСВ ФОП (працівники) має бути створено декілька записів — за кожним рахунком витрат. Для податку ЄСВ ФОП (лікарняний) достатньо одного запису, оскільки він у будь-якому разі відображається лише за рахунком 949.
Наприклад, зарплата співробітника відображається у витратах за дебетом рахунку 92 за статтею «Зарплата». ЄСВ ФОП за зарплатою співробітника відображатиметься за окремою статтею «ЄСВ» (якщо є запис ЄСВ ФОП (працівники) — 92 — ЄСВ) або разом із зарплатою за тією самою статтею «Зарплата» (якщо запису в регістрі відомостей немає).
Рахунок витрат для ЄСВ, що нараховується за лікарняними за рахунок ФСС, береться з іншого способу (рахунок 949), а стаття витрат — із регістру відомостей «Статті витрат за внесками ФОП».
Налаштування відображення зарплати
Налаштування відображення нарахувань
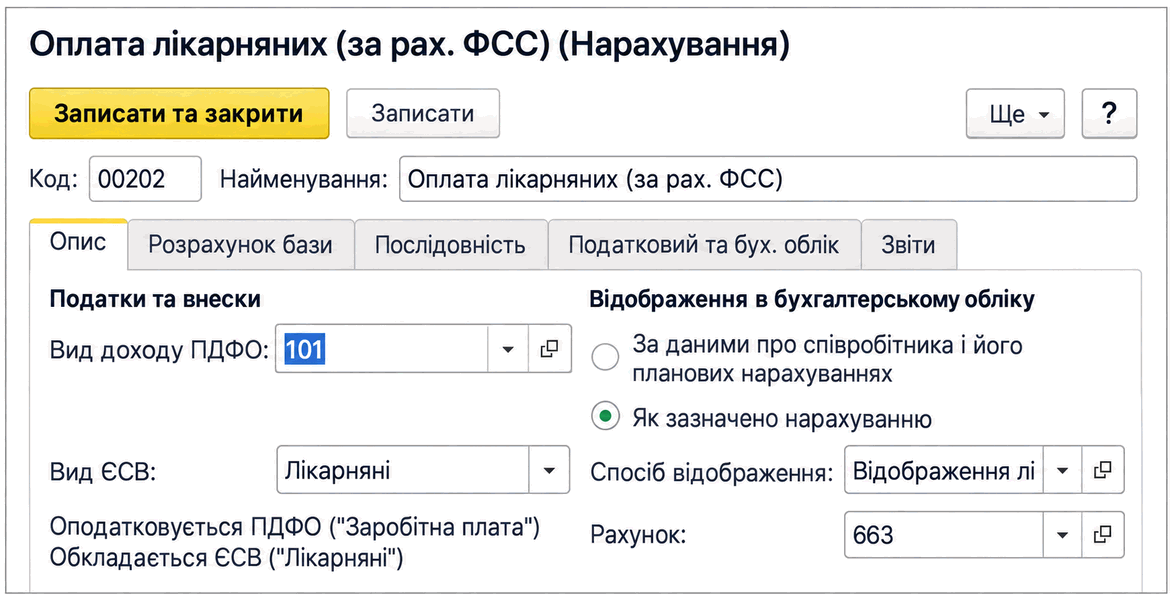
Зв’язок нарахувань (утримань) із шаблонами проводок установлюється користувачем. Варіанти призначення способів за спаданням пріоритету такі:
- у картці нарахування (утримання) — для випадків, коли проводка не залежить від того, кому його нараховано. Таке призначення шаблону проводок має найвищий пріоритет;
Наприклад, цей варіант використовується для нарахувань за листком непрацездатності — за рахунок підприємства і за рахунок ФСС.
- у Налаштуваннях обліку зарплати на вкладці Відображення в обліку:
- для працівника — у регістрі відомостей Бухоблік зарплати співробітників за гіперпосиланням Налаштування відображення за співробітниками;
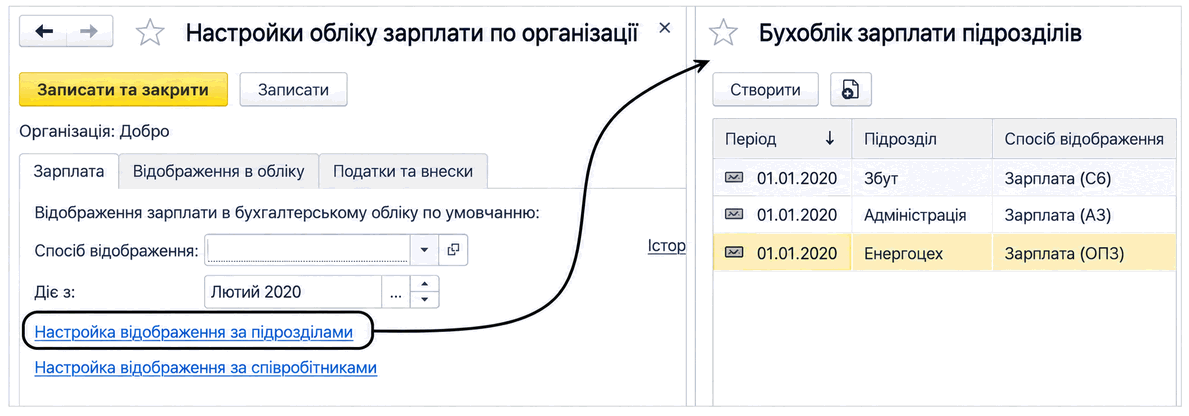
- для підрозділу — у регістрі відомостей Бухоблік зарплати підрозділів за гіперпосиланням Налаштування відображення за підрозділами;
- для організації в цілому — у формі Налаштування обліку зарплати у полі Спосіб відображення.
Інформація про призначений спосіб є періодичною та за потреби може змінюватися з часом.
Шаблон проводок для ПДФО та Військового збору встановлюється безпосередньо в довіднику Види доходів ПДФО. Такий шаблон є зумовленим способом відображення та не потребує втручання користувача.