
Сплата податків з нарахованої заробітної плати
Описано формування платіжних документів для сплати ПДФО, військового збору та ЄСВ із нарахованої заробітної плати. Наведено параметри регістру й схему документообігу.
ЧитатиТема публікацій
Довідкові матеріали за цією темою.
Описано формування платіжних документів для сплати ПДФО, військового збору та ЄСВ із нарахованої заробітної плати. Наведено параметри регістру й схему документообігу.
ЧитатиОписано розрахунок ПДФО та страхових внесків для співробітників ФОП, а також формування регламентованої звітності: декларації з ПДФО, форми № 1ДФ і ЄСВ (додаток 4).. Розрахунок ПДФО і страхових внесків. Декларація з ПДФО. Форма № 1ДФ. ЄСВ (додаток 4)
ЧитатиОписано налаштування ставок податків і пільг, розрахунок ПДФО та страхових внесків із зарплати, а також формування декларації з ПДФО, форми № 1ДФ і звіту ЄСВ (додаток 4).. Розрахунок ПДФО і страхових внесків. Декларація з ПДФО. Форма № 1ДФ. ЄСВ (додаток 4)
ЧитатиОписано автоматичне формування проводок за результатами розрахунку зарплати та налаштування способів відображення нарахувань, ЄСВ, статей витрат і шаблонів проводок у BAS Бухгалтерія.
ЧитатиОписано кадрові звіти та звіти із заробітної плати і податків у BAS Бухгалтерія: особисті картки, відомості, аналіз нарахувань, утримань, ЄСВ і витрат на оплату праці.. Звіти з кадрового обліку. Звіти із заробітної плати і податків
ЧитатиОписано облік, нарахування та перерахунок ПДФО і ЄСВ у BAS Бухгалтерія, застосування пільг і категорій застрахованих осіб. Розглянуто проміжний розрахунок та оформлення сплати податків і внесків.. Особливості обліку ПДФО. Особливості обліку ЄСВ. Класифікація видів ЄСВ і категорій застрахованих осіб. Проміжний розрахунок ПДФО і ЄСВ. Сплата ПДФО і ЄСВ
ЧитатиОписано налаштування параметрів зарплати, нарахувань і утримань у BAS Бухгалтерія, а також роботу з документом «Нарахування зарплати», спрощеним і попереднім розрахунком.. Налаштування параметрів обліку зарплати. Налаштування нарахувань. Налаштування утримань. Документ «Нарахування зарплати». Спрощений режим нарахування заробітної плати. Розрахунок зарплати за першу половину місяця
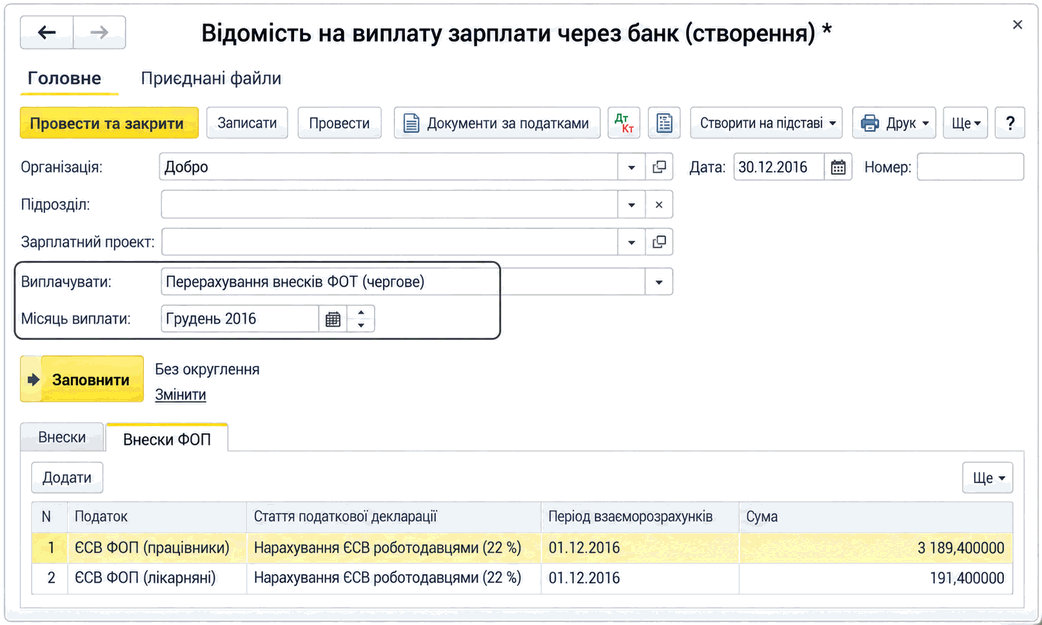
ЧитатиОписано формування відомості для перерахування ЄСВ ФОП, її автоматичне заповнення за даними нарахування зарплати та відображення сплати внесків документом списання з банківського рахунку.
ЧитатиПрактичний чекліст допомагає перевірити повний робочий цикл ФОП на єдиному податку: від вхідної картки та первинних документів до банківських операцій, податків, звітності й контролю ризиків, із чітким розмежуванням правил для 2-ї та 3-ї груп.. 1. Межа ролі: хто за що відповідає. 2. Вхідна картка ФОП: без неї облік починається з припущень. 3. Первинні документи: що збирати і як пов’язувати з оплатою. 4. Банк, готівка, еквайринг і призначення платежу. 5. Порівняння 2-ї та 3-ї групи: контрольні питання. 6. Календар контролю: не лише дата подання. 7. Особливості воєнного стану: перевіряти право, а не застосовувати всім. 8. Червоні прапорці для ескалації. 9. Чекліст передачі справ від підприємця бухгалтеру. 10. Коротка самоперевірка компетенцій. Висновок
ЧитатиВідповідно до п. 4 частини другої ст. 6 Закону № 2464 <b><i>платники ЄСВ (у т. ч. й роботодавці — юридичні особи) зобов’язані подавати звітність</i></b> до органу ДФСУ за основним місцем обліку. Загальні положення. Строки подання звітності. Порядок подання звітності. Склад звітності та порядок її складання. Титульний аркуш Перелік таблиць звіту. Таблиця 1. Нарахування єдиного внеску. Таблиця 5. Відомості про трудові відносини осіб. Таблиця 6. Відомості про нарахування заробітної плати (доходу) застрахованим особам. Таблиця 7. Наявність підстав для обліку стажу окремим категоріям осіб відповідно до законодавства. Документи
ЧитатиТаблиця 6 звіту з ЄСВ, затвердженого наказом Міндоходів № 435, може взагалі не заповнюватися або заповнюватися частково з таких причин:
ЧитатиВідрізнятися дані в колонках можуть, наприклад, у такій ситуації:
Читати